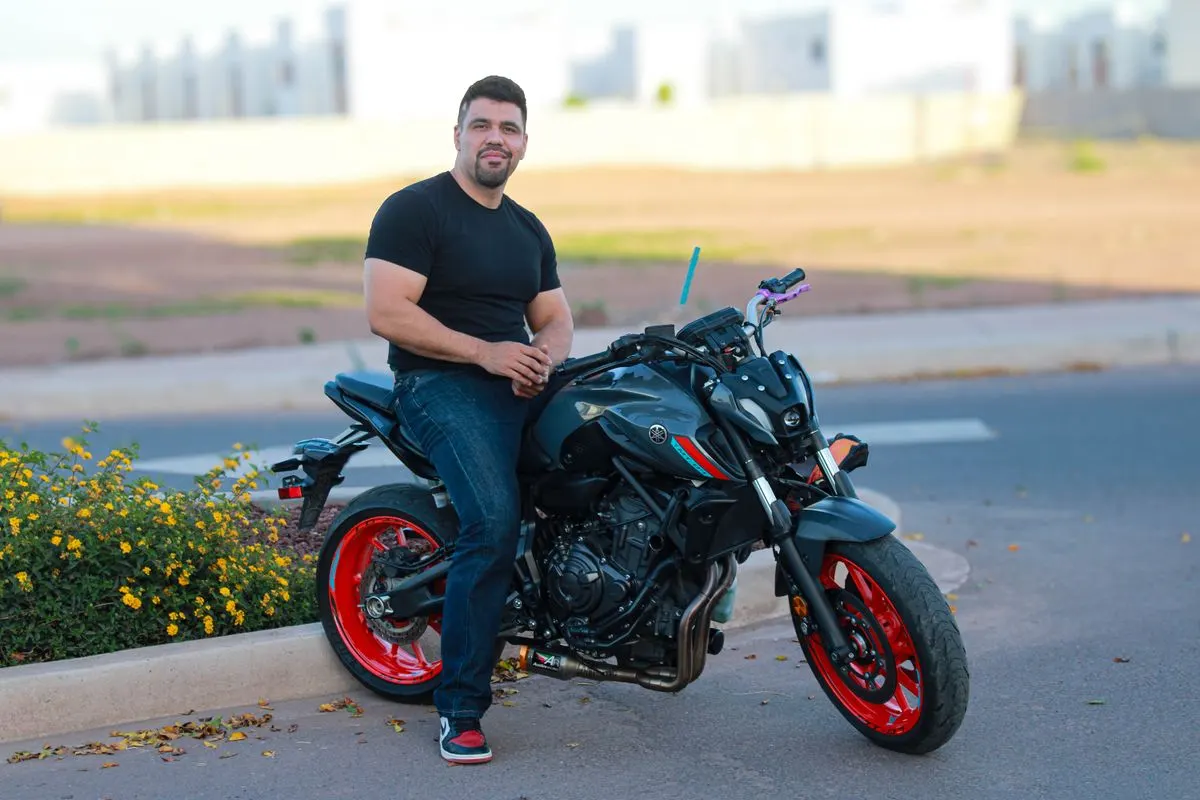
Quem tem uma Yamaha MT-03 costuma chegar à cotação com a mesma dúvida: como escolher entre tantas propostas sem deixar passar o que realmente importa? A moto é visada, o uso é urbano e cada apólice traz condições diferentes de franquia, assistência e indenização. Este texto reúne os critérios para avaliar o seguro moto mt03 com calma, comparar coberturas de verdade e entender o que a sua rotina exige antes de fechar contrato.
Vale a pena contratar seguro para a Yamaha MT-03?
Para a maioria dos proprietários, sim. A MT-03 é uma naked de média cilindrada com apelo entre motociclistas urbanos e iniciantes em motos maiores, o que a coloca em uma faixa de risco relevante para roubo e furto nas grandes cidades. A decisão, porém, não é automática: depende de onde a moto circula, de como ela fica guardada e do perfil de quem pilota.
O seguro da MT-03 não protege apenas contra perda total. As coberturas acessórias, como assistência 24 horas, guincho e cobertura para equipamentos, têm peso real para quem usa a moto diariamente. Antes de fechar qualquer proposta, vale separar o que é essencial do que encarece a apólice sem mudar a proteção efetiva.
O que pesa na cotação do seguro de uma MT-03
O valor do seguro de uma MT-03 varia muito mais por fatores ligados ao uso e ao local do que pelo preço da moto em si. Dois condutores com a mesma moto, no mesmo ano, podem receber propostas bem diferentes. Entender esses critérios ajuda a comparar cotações sem cair na armadilha de olhar apenas o número final.
Perfil do condutor e uso da moto
Idade, tempo de habilitação e histórico de sinistros são os primeiros filtros que a seguradora aplica. Um condutor com menos de 25 anos ou com habilitação recente tende a receber propostas mais caras, independentemente do modelo. Já quem tem bônus acumulado em outra apólice pode aproveitar a transferência, desde que a seguradora aceite o histórico.
O uso declarado também muda a conta. Uma MT-03 usada para deslocamento diário em horário de pico, com estacionamento na rua durante o expediente, representa risco diferente de uma moto de fim de semana guardada em garagem fechada. Informar o uso real é o que mantém a apólice válida no momento do sinistro.
Região, garagem e índice de roubo
Bairros com índice elevado de roubo e furto de motos geram prêmios mais altos, mesmo para condutores com perfil impecável. A seguradora cruza o endereço residencial com estatísticas regionais de sinistralidade, e isso vale tanto para a residência quanto para o local de trabalho informado.
A garagem declarada é outro ponto sensível. Moto guardada em garagem fechada, com portão e vigilância, tem risco menor do que moto estacionada na rua ou em vaga descoberta. Algumas seguradoras chegam a condicionar a aceitação do risco ao tipo de guarda, então a informação precisa constar corretamente na proposta.
Ano e valor de referência da moto
O ano de fabricação altera o valor de referência usado na indenização. Modelos mais novos têm valor de mercado mais alto e, por isso, prêmio maior. Já uma MT-03 com alguns anos de uso pode ter custo de apólice menor, mas exige atenção ao critério de indenização: valor de mercado ou valor determinado.
Peças de reposição e custo de reparo também entram na conta. A seguradora considera o custo médio de sinistro do modelo, não apenas o preço de tabela.
Critérios para escolher entre cobertura completa e reduzida
A escolha entre cobertura compreensiva e cobertura contra roubo e furto apenas não deve ser feita pelo preço. Ela precisa responder a uma pergunta objetiva: se a moto cair ou colidir, você consegue arcar com o reparo sem comprometer o orçamento? Se a resposta for não, a cobertura reduzida deixa de fazer sentido.
- Uso diário e exposição: moto que roda todos os dias tem mais chance de colisão do que moto de lazer.
- Valor de reparo: peças de MT-03, mesmo as originais, têm custo relevante em queda com dano de suspensão ou painel.
- Reserva financeira: sem dinheiro separado para conserto, a franquia da compreensiva costuma valer mais do que o risco assumido.
- Tempo de uso previsto: quem pretende vender em menos de um ano pode reavaliar o custo-benefício da cobertura ampla.
Vale lembrar que a cobertura contra terceiros, quando disponível para motos, protege danos causados a outros veículos ou pessoas. Em uma colisão com um automóvel, o custo do reparo do terceiro pode superar em muito o prêmio anual da apólice.
O que a MT-03 tem de específico para o risco
A MT-03 pertence à categoria naked, com proposta voltada para uso urbano e pequenas viagens. Essa característica a torna visada em grandes centros, onde motos de média cilindrada são alvo frequente de roubo para desmanche ou revenda irregular. O risco de furto simples, sem violência, também é relevante quando a moto fica estacionada em via pública.
O modelo tem apelo entre quem está migrando de motos menores, o que eleva a presença de condutores com pouca experiência em motos de maior torque. Isso não desqualifica a moto, mas explica por que a seguradora olha com atenção o tempo de habilitação e o histórico do condutor na hora de aceitar o risco.
Como comparar propostas sem olhar só o valor
O erro mais comum na cotação de seguro para MT-03 é escolher a proposta de menor prêmio sem abrir as condições. Duas apólices com preços parecidos podem ter diferenças enormes em franquia, limite de assistência e critério de indenização. A comparação precisa começar pelos itens que definem o que você recebe no sinistro.
- Franquia: quanto menor, maior o prêmio. Compare franquias iguais entre as propostas.
- Critério de indenização: valor de mercado ou valor determinado, com ou sem tabela de referência.
- Assistência 24h: limite de quilometragem para guincho e cobertura para pane seca ou elétrica.
- Cobertura para acessórios: itens como protetor de carenagem, bagageiro e escapamento original ou homologado.
- Carência e vigência: início da cobertura e regras para sinistro nos primeiros dias de apólice.
Para quem não tem tempo de abrir cada condição geral, o caminho é cotar com uma corretora multimarcas. A Maior Seguros, com mais de 27 anos de mercado e parceria com as principais seguradoras do país, consegue apresentar propostas de diferentes companhias lado a lado, com a leitura dos pontos que mais mudam o resultado prático da cobertura.
O que verificar em assistência 24h e guincho para moto
A assistência 24 horas de uma apólice de moto não é padronizada. Para quem usa a MT-03 em viagens curtas ou deslocamentos intermunicipais, o alcance do guincho faz diferença real.
Além do guincho, vale conferir se a assistência cobre pane seca, pane elétrica e chaveiro. Moto sem combustível em rodovia ou com problema elétrico no semáforo depende de um serviço que nem toda apólice inclui. A cobertura para reboque em caso de acidente também precisa estar explícita, não presumida.
Situações em que o seguro pode não valer a pena
Há cenários em que o custo da apólice pesa mais do que o risco assumido. Uma MT-03 usada apenas em trajetos curtos, em cidade pequena com baixo índice de roubo, guardada em garagem fechada e com condutor experiente pode ter prêmio alto em relação ao uso real. Nesse caso, a decisão de não contratar é racional, não negligente.
O mesmo vale para quem mantém a moto parada por longos períodos. Moto que fica meses sem rodar, com uso esporádico em finais de semana, tem exposição reduzida. Ainda assim, o risco de furto da garagem ou de incêndio continua existindo, e uma cobertura apenas contra esses eventos pode ser mais adequada do que a compreensiva completa.
Documentos e vistoria no momento da contratação
A contratação do seguro para MT-03 exige documentos do condutor e da moto, além de vistoria prévia em muitos casos. A vistoria serve para registrar as condições do veículo antes do início da cobertura, evitando discussão sobre danos preexistentes no momento do sinistro. Fotos da moto, número do chassi e quilometragem são itens comuns nessa etapa.
- Documento do veículo: comprovante de propriedade.
- Habilitação do condutor principal: CNH válida, com tempo de habilitação informado corretamente.
- Comprovante de residência: usado para validar o CEP de pernoite declarado na proposta.
- Vistoria: presencial ou por fotos, dependendo da seguradora e do ano da moto.
- Histórico de bônus: se houver apólice anterior, o comprovante ajuda a aproveitar a classe de bônus.
Informações divergentes entre a proposta e a realidade, como garagem diferente da declarada ou uso comercial não informado, podem comprometer a análise do sinistro. A recomendação é preencher a proposta com os dados exatos de uso e guarda, mesmo que isso aumente o prêmio.
Por que cotar o seguro da MT-03 com uma corretora
Contratar direto com uma seguradora limita a comparação a uma única visão de risco. A corretora multimarcas, por outro lado, consulta diferentes companhias e devolve propostas com condições distintas, o que permite escolher não apenas pelo preço, mas pelo conjunto de coberturas, franquia e assistência.
A cotação é feita de forma simples e rápida, sem compromisso, e o papel da corretora é explicar as condições de cada proposta antes da assinatura. Para quem está decidindo entre manter a MT-03 protegida ou assumir o risco, esse suporte muda a qualidade da decisão.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP