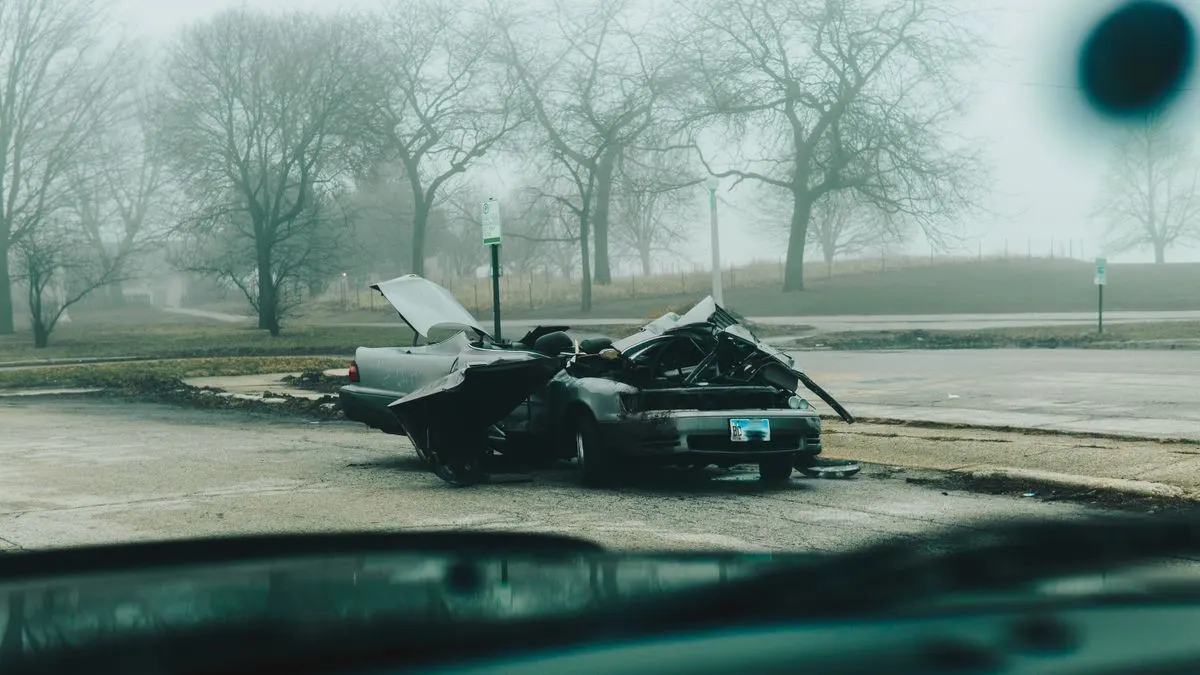
Um semáforo, uma freada e o barulho do impacto: em segundos, o que era rotina vira dúvida. Quem acabou de se envolver em uma colisão costuma travar justamente na hora em que cada decisão conta, entre o susto, o trânsito parado ao redor e a pressão do outro condutor. É nesse ponto que saber o que fazer no momento do sinistro do carro faz diferença. O texto a seguir organiza essas ações em sequência, do primeiro minuto até o acompanhamento do processo com a seguradora.
O que fazer no momento do sinistro: as primeiras ações em ordem
A resposta curta é: primeiro proteja vidas, depois preserve o local e registre as provas, e só então acione a seguradora e a corretora. Essa ordem evita que a pressa em resolver o problema burocrático atropele o que realmente importa nos primeiros minutos e comprometa tanto a segurança quanto a documentação que sustentará o pedido de indenização. O que vem a seguir é o passo a passo prático para agir com calma, mesmo em uma situação que naturalmente gera tensão.
Um ponto que muita gente descobre tarde demais: a seguradora analisa cada sinistro conforme as condições da sua apólice, e a forma como você conduz o momento inicial pode influenciar essa análise. Não se trata de garantir indenização, e sim de não criar obstáculos desnecessários para o processo. Comece pelo básico de segurança e siga a sequência abaixo.
Garanta a segurança e sinalize o local
Antes de pensar em boletim de ocorrência ou em fotografias, verifique se há feridos, inclusive no seu próprio veículo. Se todos estiverem bem, desligue o motor, acione o pisca-alerta e avalie se é possível mover o carro para um ponto seguro sem apagar marcas importantes. Em vias de fluxo rápido, permanecer dentro do veículo parado na pista é um risco adicional desnecessário.
Todos os ocupantes devem aguardar fora do carro, em local protegido, de preferência atrás de uma barreira física. Se houver vazamento de combustível, cheiro forte ou fumaça, afaste-se imediatamente e não faça nenhuma tentativa de reparo no local.
Acione socorro e autoridades quando houver vítimas
Havendo qualquer pessoa ferida, a prioridade absoluta é acionar o resgate e a polícia antes de qualquer outro procedimento. Aguarde o socorro orientando a vítima a permanecer imóvel e conversando para mantê-la consciente.
O registro da ocorrência será peça central tanto para o seguro quanto para eventuais desdobramentos legais. Anote o número do chamado, o nome dos agentes que atenderem e a unidade responsável, pois essas informações serão solicitadas na comunicação do sinistro.
O que registrar no local antes de sair
O local do sinistro é a única oportunidade de colher provas no estado original. Depois que os veículos são removidos e as pessoas vão embora, reconstituir o que aconteceu fica muito mais difícil, tanto para você quanto para a seguradora. Dedique alguns minutos a esse registro, mesmo que o acidente pareça simples.
Se houver testemunhas dispostas a colaborar, peça nome completo e telefone de contato ainda no local. A palavra de uma testemunha independente pode ser decisiva quando as versões dos condutores divergirem, especialmente em colisões sem câmeras por perto.
Fotos, vídeos e dados de testemunhas
Fotografe os dois veículos de vários ângulos, mostrando a posição em que ficaram, os danos de perto e de longe, as placas, as marcas de frenagem no asfalto e a sinalização da via. Um vídeo curto percorrendo a cena ajuda a dar contexto.
- Posição final dos veículos antes de qualquer movimentação
- Danos em detalhe, com régua ou objeto de referência para escala
- Placas, faróis, para-choques e pontos de impacto
- Condições da via, sinalização e marcas no chão
- Documentos do outro condutor, se ele permitir o registro
Dados do outro veículo e do condutor
Anote ou fotografe a placa, o modelo, a cor e o ano do outro veículo, além do nome completo, CPF, telefone e número da CNH do condutor. Se o motorista não for o proprietário, registre também os dados de quem é o dono do carro e da apólice de seguro, quando houver. Esses dados evitam surpresas na hora de acionar o terceiro envolvido.
Não discuta culpa no local e não assine nenhum documento além do boletim de ocorrência ou do termo de constatação da autoridade. A definição de responsabilidade cabe à análise dos fatos e, quando necessário, à seguradora e à autoridade competente, não à negociação improvisada entre os condutores.
Boletim de ocorrência: quando é necessário
O boletim de ocorrência é o documento oficial que relata o sinistro sob a ótica da autoridade que atendeu a ocorrência. Ele não define culpa, mas registra fatos, versões e condições do local, funcionando como prova documental importante para a seguradora. A exigência varia conforme o tipo de evento e a seguradora.
Em linhas gerais, quanto mais grave o sinistro, mais indispensável o boletim. Nos casos leves, ele pode ser dispensável, mas ainda assim é recomendável como registro de proteção para ambas as partes.
Casos de roubo, furto e acidentes com vítimas
Roubo e furto exigem boletim de ocorrência obrigatório. O mesmo vale para acidentes com vítimas, em que a autoridade é acionada e lavra a ocorrência no local ou na delegacia. Sem esse documento, o processo de sinistro não avança.
No caso de roubo, registre o boletim o quanto antes, de preferência nas primeiras horas, e informe o número do registro à seguradora e à corretora.
Colisões simples e o registro como prova
Mesmo quando a seguradora não o exige para abrir o sinistro, o registro protege você de alegações posteriores do outro envolvido e documenta a sua versão dos fatos em data e hora oficiais.
Se o outro condutor se recusar a fornecer dados ou deixar o local, o boletim se torna essencial. Anote o máximo de informações possível sobre o veículo e o motorista antes que ele saia, e registre a ocorrência relatando a recusa.
Como comunicar o sinistro à seguradora
A comunicação do sinistro é o aviso formal de que ocorreu um evento coberto pela apólice. Ela deve ser feita pelo segurado ou pelo corretor, e quanto antes for realizada, mais rápido o processo de análise começa.
É nesse momento que a orientação de um consultor especializado faz diferença: ele sabe o que a seguradora costuma solicitar em cada tipo de sinistro e ajuda a organizar o envio de forma completa, evitando atrasos por pendência documental.
Prazo contratual e canais de atendimento
O prazo para comunicar o sinistro está previsto nas condições gerais da apólice e varia entre seguradoras e produtos. Em geral, a orientação é comunicar imediatamente ou no primeiro dia útil após o evento.
Os canais costumam incluir aplicativo, central telefônica, portal do segurado e, em muitos casos, o próprio corretor como intermediário. Verifique na sua apólice qual é o canal indicado para o seu produto e tenha em mãos o número da apólice e os documentos do sinistro.
Documentos que costumam ser solicitados
A lista exata depende da seguradora e do tipo de sinistro, mas alguns documentos são recorrentes. Organize tudo em um único envio para agilizar a análise e evite encaminhar fotos soltas ou documentos ilegíveis.
- Boletim de ocorrência, quando aplicável
- CNH do condutor no momento do sinistro
- Documento do veículo e comprovante de propriedade
- Fotos e vídeos do local e dos danos
- Dados do terceiro envolvido, quando houver
- Formulário de aviso de sinistro preenchido
Vistoria, oficina referenciada e acompanhamento do processo
Depois da comunicação, a seguradora agenda a vistoria para avaliar os danos e definir o que será coberto. Essa etapa é técnica e segue critérios próprios de cada seguradora, considerando a apólice contratada, a franquia e a dinâmica do sinistro. O laudo da vistoria é a base para a autorização do reparo ou para a indenização.
O acompanhamento próximo do processo, com a corretora como intermediária, ajuda a identificar rapidamente divergências entre o laudo e a sua percepção dos danos. Se houver discordância, é possível solicitar reanálise dentro dos canais previstos pela seguradora.
O que a vistoria avalia
O vistoriador analisa a extensão dos danos, a compatibilidade entre o impacto relatado e as avarias encontradas, o estado geral do veículo e a existência de danos anteriores não relacionados ao sinistro. Ele também verifica itens de segurança e componentes que possam ter sido afetados de forma indireta, como parte elétrica e estrutura.
O objetivo não é apenas orçar o conserto, mas também identificar se há indícios de agravamento intencional ou de danos preexistentes. Por isso, manter o carro sem reparos até a vistoria é uma recomendação importante: consertar antes da avaliação pode inviabilizar a comprovação dos danos.
Oficina da rede credenciada ou livre escolha
As apólices podem prever oficinas da rede referenciada da seguradora ou a livre escolha do segurado, e cada modalidade tem implicações práticas. Na rede credenciada, o orçamento e o reparo costumam ser tratados diretamente entre oficina e seguradora, com menos burocracia para o segurado. Na livre escolha, você leva o carro à oficina de sua confiança, mas o orçamento passa por aprovação prévia.
Verifique na sua apólice qual modalidade está contratada antes de levar o carro a qualquer oficina.
Erros que podem comprometer a indenização
Alguns deslizes no momento do sinistro ou na comunicação criam ruído desnecessário no processo e podem levar a negativas ou reduções de cobertura. Conhecer esses erros ajuda a agir de forma preventiva, mesmo sob estresse.
- Deixar o local sem registrar fotos e dados do outro condutor
- Consertar o veículo antes da vistoria da seguradora
- Assumir culpa ou assinar acordos no local sem orientação
- Comunicar o sinistro fora do prazo previsto na apólice
- Enviar documentação incompleta ou com fotos ilegíveis
- Omitir informações ou agravar os danos relatados
- Levar o carro a oficina fora das condições contratadas sem autorização
Nenhum desses erros significa automaticamente a perda da indenização, mas todos podem gerar atrasos, questionamentos e, em casos específicos, recusa de itens ou do sinistro integral. A análise é sempre feita pela seguradora conforme as condições gerais e o cenário de cada ocorrência.
O que define o custo do reparo e o impacto no seguro
O valor do reparo depende da extensão dos danos, do modelo e da disponibilidade de peças, e da mão de obra da região. A seguradora considera o orçamento apresentado, o laudo da vistoria e os limites da apólice para definir o que será pago, sempre respeitando a franquia contratada.
O impacto no seguro em renovações futuras varia conforme o perfil do sinistro, o número de ocorrências e as regras de bônus da seguradora. Um sinistro isolado não anula o histórico do segurado, mas a incidência de múltiplas ocorrências tende a influenciar as condições de renovação. Para entender como preservar seu bônus, vale conversar com o corretor antes de renovar a apólice.
Perguntas frequentes sobre sinistro de carro
Preciso chamar a polícia em toda colisão?
Não. Em colisões leves, sem vítimas e com acordo entre os condutores, a polícia pode não ser necessária, e o boletim pode ser feito online. Em casos de roubo, furto, vítimas ou desacordo entre os envolvidos, a autoridade deve ser acionada.
Posso acionar a corretora para abrir o sinistro?
Sim. O corretor pode orientar sobre o canal correto e revisar a documentação.
Quanto tempo demora a análise de um sinistro?
O prazo varia conforme a seguradora, o tipo de sinistro e a complexidade da análise. O acompanhamento próximo e o envio completo da documentação ajudam a reduzir o tempo total.
Perco o bônus se acionar o seguro uma vez?
Depende das regras da sua apólice e do histórico de sinistros. Algumas coberturas e condições preveem impacto no bônus, enquanto outras situações podem não afetar a pontuação. Consulte o corretor para entender como o seu caso específico influencia a renovação.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP