
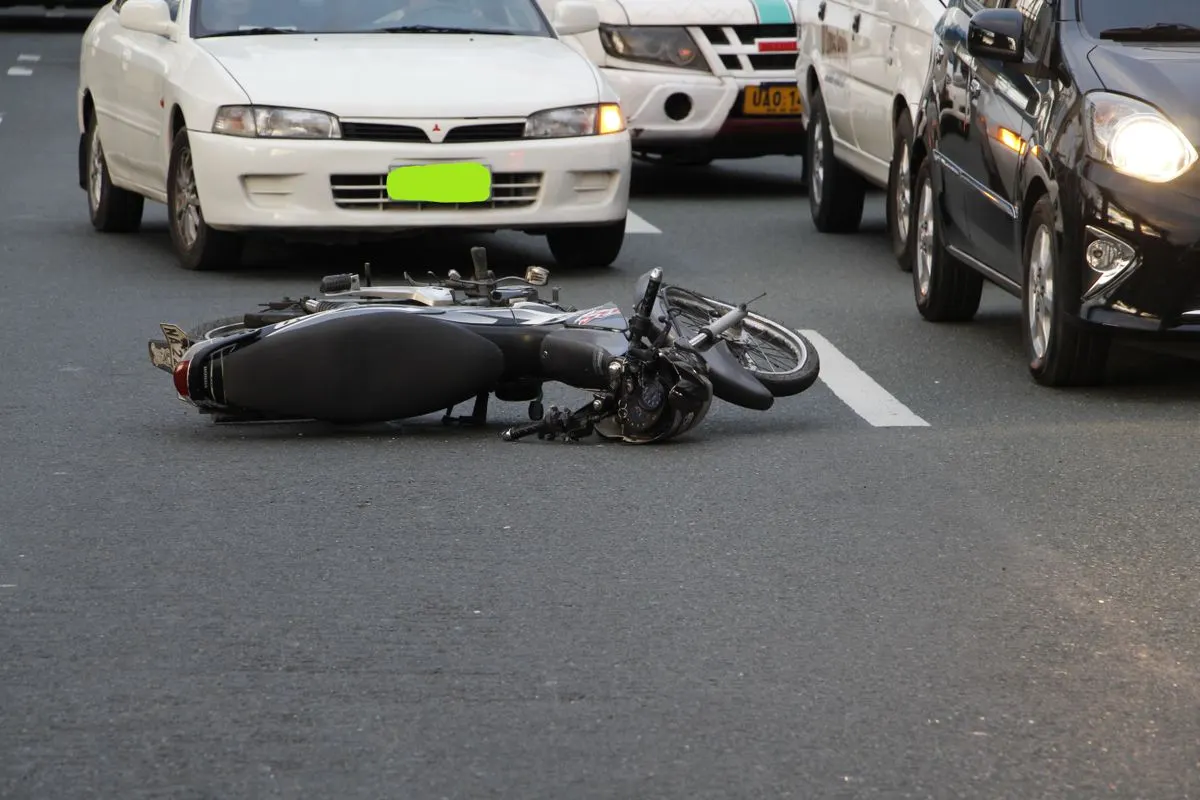


Uma colisão com moto costuma sair do roteiro previsível: além do conserto do carro, entram em jogo danos à moto, despesas médicas do motociclista e a discussão sobre quem foi o responsável. Se você bateu, quase bateu ou só quer entender o que a apólice realmente cobre antes de renovar, este texto esclarece o que o seguro auto cobre colisão com moto, o que depende do contrato e o que fazer na hora do sinistro.
Seguro auto cobre colisão com moto? A resposta direta
Sim, o seguro auto cobre colisão com moto quando a apólice contratada inclui a cobertura compreensiva — que abrange colisão, incêndio, roubo e furto. A cobertura vale tanto para o conserto do seu carro quanto para os danos causados à moto, desde que o contrato tenha também a cobertura de danos a terceiros (responsabilidade civil facultativa de veículos). Sem essa segunda cobertura, a seguradora indeniza apenas o seu veículo, e os danos à moto saem do seu bolso.
O ponto que quase ninguém explica: a colisão com moto não é um evento excluído da apólice padrão. O que muda é a mecânica de culpa, os valores envolvidos e a documentação exigida. Moto não tem lataria — tem carenagem, guidão, escapamento e, principalmente, um condutor exposto. Por isso, o sinistro costuma envolver danos corporais com mais frequência do que uma batida entre dois carros, e é exatamente aí que o acionamento fica mais complexo.
O que a cobertura de colisão realmente indeniza
A cobertura de colisão do seguro auto indeniza os danos materiais ao veículo segurado decorrentes de impacto com outro veículo, objeto, pessoa ou animal — e também capotamento e queda. Numa colisão com moto, isso se traduz em duas frentes: o reparo do seu carro e, se contratada a cobertura de terceiros, o reparo da moto e as despesas do motociclista.
Danos ao seu veículo
O seguro paga o conserto do seu carro segundo a tabela de referência da seguradora e a rede credenciada, deduzida a franquia contratada. Numa colisão com moto, os danos típicos são para-choque dianteiro, farol, capô, para-lama e, em impactos laterais, portas e retrovisores.
Não existe cobertura específica para “colisão com moto” separada da cobertura de colisão comum. O que existe é a cobertura compreensiva, que cobre o evento independentemente de quem estava pilotando a moto. Por isso, quem contratou apenas cobertura contra roubo e furto — a chamada cobertura simples — não tem direito a indenização por colisão com moto, nem para o próprio carro.
Danos à moto e ao motociclista
Os danos à moto são indenizados pela cobertura de danos a terceiros (RCF-V), que tem limite máximo por sinistro definido na apólice. Esse limite cobre o conserto da moto, a perda total dela se for o caso, e as despesas médicas do motociclista comprovadas. O que exceder o limite contratado vira responsabilidade pessoal do segurado.
Os danos corporais ao motociclista têm tratamento distinto dos danos materiais. A cobertura de terceiros indeniza despesas hospitalares, medicamentos e tratamentos comprovados por notas e relatórios, até o limite da apólice. Danos morais e estéticos, porém, costumam ser disputados judicialmente — a seguradora só paga o que for reconhecido em acordo ou sentença, e o segurado responde pelo que ultrapassar a cobertura.
O que fica de fora da cobertura de colisão
Exclusões comuns em colisão com moto incluem:
- Uso do veículo para transporte remunerado não declarado
- Danos intencionais ou provocados por embriaguez comprovada
- Multas, IPVA, licenciamento e despesas administrativas
- Danos a passageiros do seu próprio carro em coberturas sem APP
- Prejuízos indiretos, como lucros cessantes do motociclista autônomo
O motociclista que trabalha com entrega e fica dias sem pilotar pode pedir lucros cessantes na Justiça. A cobertura de terceiros do seguro auto não cobre esse tipo de indenização por padrão — é um risco que o segurado assume pessoalmente, salvo se houver cláusula específica ou acordo extrajudicial.
Quem paga quando você é o culpado pela colisão
Quando a culpa é do segurado do carro, a apólice responde em duas frentes. A cobertura de colisão paga o conserto do seu veículo, deduzida a franquia. A cobertura de danos a terceiros paga os danos à moto e as despesas do motociclista, até o limite contratado — sem franquia nessa parte, na maioria das apólices.
O que muita gente descobre tarde: a seguradora não paga automaticamente tudo o que o motociclista pedir. Ela avalia a extensão dos danos, os orçamentos e a compatibilidade com o sinistro descrito no boletim de ocorrência. Valores acima do limite da apólice, danos estéticos e danos morais acima do razoável viram discussão judicial em que o segurado é parte.
Cobertura de danos a terceiros na prática
A RCF-V — responsabilidade civil facultativa de veículos — é a cobertura que responde pelos danos materiais e corporais causados a terceiros num acidente em que o segurado é culpado. Ela cobre o conserto da moto, a indenização por perda total da moto, as despesas médicas do motociclista e, a depender da apólice, danos morais reconhecidos em acordo.
O limite da cobertura é por sinistro, não por vítima. Se a colisão envolver moto com garupa, o limite contratado é dividido entre as indenizações de todos os envolvidos. Um contrato com limite de R$ 100 mil pode se mostrar insuficiente numa colisão com dois feridos graves — e o excedente sai do patrimônio do segurado.
Danos corporais ao motociclista: onde entram seguro e DPVAT
O DPVAT — hoje chamado SPVAT, gerido pela Caixa desde 2025 — cobre indenizações por morte, invalidez permanente e reembolso de despesas médicas para qualquer vítima de acidente de trânsito, independentemente de culpa. O motociclista aciona o SPVAT para despesas médicas até o limite legal, e isso não desconta nem substitui a cobertura de terceiros do seguro auto — são camadas complementares.
Na prática, o fluxo é: o motociclista usa o SPVAT para despesas imediatas e, em paralelo, a seguradora do carro analisa a cobertura de terceiros para os danos materiais e o que mais for devido. Se houver invalidez permanente ou morte, o SPVAT paga a indenização legal prevista em lei, e a cobertura de terceiros pode ser acionada para valores adicionais, conforme a apólice e decisão judicial.
Quem paga quando a culpa é do motociclista
Se a culpa é do motociclista, a cobertura de colisão do seu seguro paga o conserto do seu carro normalmente, deduzida a franquia. O seguro não depende da culpa do outro para indenizar o segurado — a cobertura compreensiva cobre colisão independentemente de quem provocou. O que muda é a etapa seguinte: a seguradora pode buscar ressarcimento do culpado.
Esse direito de regresso é exercido pela seguradora contra o motociclista, quando identificado e solvente. Para o segurado, o efeito prático é que o conserto sai rápido e a franquia é cobrada na oficina. Se a seguradora recuperar o valor depois, algumas apólices devolvem a franquia ao segurado — mas isso não é automático nem garantido.
Moto sem seguro: como o seu seguro resolve
A maioria das motos em circulação não tem seguro. Quando a culpa é de um motociclista sem apólice, o seu seguro auto continua pagando o conserto do seu carro pela cobertura de colisão. Você não depende da capacidade financeira do motociclista para ter o carro reparado — essa é uma das funções centrais da cobertura compreensiva.
A seguradora, depois de indenizar, pode cobrar o motociclista judicialmente. O detalhe prático: se o motociclista não tem bens nem renda formal, o regresso pode não se concretizar, e a seguradora absorve o prejuízo. Para o segurado, o custo é a franquia e o eventual impacto no bônus, conforme a regra da apólice.
Indenização por danos morais e lucros cessantes
Quando a culpa é do motociclista, quem pede danos morais e lucros cessantes é você — contra ele, não contra a sua seguradora. O seguro auto não paga danos morais ao próprio segurado por colisão. Se você ficar sem carro por semanas e depender dele para trabalhar, a perda de renda é cobrada do culpado, por acordo ou ação judicial.
Na via inversa, quando o segurado do carro é o culpado, o motociclista pode pedir danos morais e lucros cessantes contra o segurado. A cobertura de terceiros pode cobrir parte desses valores se houver previsão contratual e reconhecimento em acordo ou sentença — mas o segurado responde pessoalmente pelo que exceder o limite da apólice.
Colisão com moto em que a culpa é dividida
A culpa concorrente — quando ambos contribuíram para o acidente — é comum em colisões com moto: o carro fez conversão sem seta, a moto vinha em velocidade acima da via. Nesse cenário, cada um responde na proporção da sua culpa. Se a perícia ou o boletim indicar 50% para cada lado, o motociclista arca com metade do conserto do carro e o segurado com metade dos danos da moto e das despesas do motociclista.
No seguro, a mecânica é assim: a cobertura de colisão paga o conserto integral do seu carro, deduzida a franquia. A seguradora então cobra do motociclista a parte dele, se houver como. Na cobertura de terceiros, a seguradora paga a parte da culpa do segurado, e o motociclista arca com a própria parcela. A divisão de culpa definida no boletim ou em perícia é o documento que sustenta essa matemática.
Se não houver acordo sobre a divisão, o caso vai para a Justiça, e a seguradora só paga a parte de terceiros depois de definida a responsabilidade. Por isso, registre a dinâmica do acidente com precisão: posição dos veículos, marcas de frenagem, sinalização e testemunhas. A qualidade do boletim de ocorrência é o que define se a culpa concorrente será reconhecida ou se a disputa vai se arrastar.
Franquia, perda total e o que muda numa colisão com moto
A franquia numa colisão com moto funciona como em qualquer colisão: é o valor que o segurado paga à oficina ou à seguradora quando aciona a cobertura de colisão para o próprio carro. O valor está na apólice e varia conforme o perfil.
Para entender a lógica da franquia e quando ela é cobrada, vale consultar o detalhamento em franquia do seguro auto. O que muda na colisão com moto: como os danos ao seu carro costumam ser concentrados na dianteira ou lateral, o orçamento pode ficar próximo do valor da franquia — e aí acionar o seguro pode não compensar, porque o sinistro registrado impacta o bônus na renovação.
A perda total segue a regra geral: reparo acima de 75% do valor de mercado do veículo. Numa colisão com moto em alta velocidade, o impacto pode atingir coluna, longarina e caixa de ar — danos estruturais que levam à perda total mesmo sem aparência catastrófica. A indenização é paga pela tabela de referência da apólice, deduzida a franquia, e o salvado fica com a seguradora.
Como acionar o seguro após uma colisão com moto
O acionamento começa no local do acidente, não depois. Fotografe os dois veículos de vários ângulos, a placa da moto, a CNH do motociclista se ele permitir, as marcas no asfalto e a sinalização. Se houver testemunhas, anote nome e telefone. Esses registros são o que sustenta o sinistro quando o motociclista conta uma versão diferente da sua.
Em seguida, acione a central da seguradora ou o corretor pelo canal indicado na apólice. Informe o local, a dinâmica, se há feridos e se a moto está obstruindo a via. A seguradora aciona o guincho para o seu carro e orienta sobre a oficina credenciada. Se houver feridos, o resgate e o atendimento médico têm prioridade absoluta sobre qualquer trâmite de sinistro.
Documentos e provas que sustentam o sinistro
Separe desde o primeiro momento:
- Boletim de ocorrência com a dinâmica detalhada
- Fotos dos dois veículos, placas e danos visíveis
- Dados do motociclista: nome, CPF, CNH e placa da moto
- Contatos de testemunhas com depoimento registrado
- Comprovante de acionamento da seguradora com protocolo
- Orçamentos da oficina credenciada
- Prontuários e notas médicas, se houver feridos
A ausência do boletim não impede o acionamento, mas enfraquece a prova da dinâmica. Em colisão com moto, onde a versão do motociclista frequentemente diverge da do motorista, o boletim com croqui e relato circunstanciado é o documento que mais pesa na análise da seguradora e numa eventual disputa judicial.
Boletim de ocorrência: quando é obrigatório
O boletim de ocorrência é obrigatório quando há vítimas, mesmo que leves. Numa colisão com moto, a chance de o motociclista ter escoriações ou fraturas é alta — e aí o BO é formalmente exigido, além de ser essencial para o acionamento do SPVAT e para a cobertura de terceiros.
Quando há apenas danos materiais, o BO é recomendado, não obrigatório por lei. Ainda assim, em colisão com moto, registre sempre: a moto pode ter dano oculto descoberto depois, e o motociclista pode alegar lesão tardia. O BO feito no dia do acidente, com a dinâmica registrada, é a sua proteção contra alegações posteriores.
O que define o custo do seguro para quem trafega perto de motos
O custo do seguro auto não tem uma tarifa específica para “risco de colisão com moto”, mas o perfil de uso e a região influenciam o preço. Veículos que circulam em corredores urbanos densos, com grande fluxo de motos, tendem a ter prêmio mais alto porque a seguradora calcula a frequência de sinistros por região — e colisão com moto entra nessa estatística de sinistralidade.
O que mais pesa no preço, segundo a lógica de precificação, é o perfil do condutor, o modelo do veículo, o CEP de garagem e o histórico de sinistros. Para entender como esses fatores se combinam, veja perfil de risco. Um condutor com bônus alto que trafega em área de grande fluxo de motos paga menos do que um condutor jovem com sinistro recente, mesmo no mesmo CEP.
A cobertura de danos a terceiros com limite alto encarece a apólice, mas é justamente a que protege o patrimônio numa colisão com moto com feridos. Quem usa o carro diariamente em vias com corredor de motos deve avaliar limite de RCF-V acima do mínimo — a diferença de prêmio costuma ser pequena diante do risco de indenização por danos corporais que exceda o limite básico.
Erros que fazem a seguradora negar a indenização
O erro mais comum em colisão com moto é omitir a presença de feridos no acionamento. O segurado informa “só danos materiais” para agilizar, e depois o motociclista aparece com lesão e a seguradora contesta a omissão como agravamento do risco. Informe tudo, mesmo que o motociclista diga que está bem — lesão em motociclista pode se manifestar horas depois.
Outros erros que levam à negativa:
- Prestar informação divergente do boletim de ocorrência
- Consertar o carro antes da vistoria da seguradora
- Assumir culpa no local sem registrar a dinâmica completa
- Deixar de informar condutor não declarado na apólice
- Acionar o seguro dias depois sem justificar o atraso
- Recusar a vistoria ou o perito da seguradora
Guarde o carro como ficou, fotografe tudo e só leve à oficina após a autorização. Se a moto for retirada do local pelo motociclista, registre a placa e o estado dela nas fotos — isso evita alegação de dano inexistente depois.
Perguntas frequentes sobre colisão com moto e seguro auto
O seguro cobre colisão com moto se a culpa for minha?
Sim. A cobertura de colisão paga o conserto do seu carro, deduzida a franquia, e a cobertura de danos a terceiros paga os danos à moto e as despesas do motociclista até o limite da apólice — se essa cobertura estiver contratada. Sem RCF-V, apenas o seu carro é indenizado.
E se a moto não tiver seguro e a culpa for do motociclista?
O seu seguro paga o conserto do seu carro pela cobertura de colisão, independentemente de o motociclista ter ou não seguro. A seguradora pode depois cobrar o motociclista pelo prejuízo, mas isso não atrasa a sua indenização.
Preciso pagar franquia para cobrir danos à moto?
Não. A franquia é cobrada apenas na cobertura de colisão para o seu próprio veículo. A cobertura de danos a terceiros, na maioria das apólices, não tem franquia — a seguradora indeniza os danos à moto e ao motociclista até o limite contratado.
O que acontece se o motociclista ficar com invalidez permanente?
O motociclista aciona o SPVAT pela indenização legal por invalidez, independentemente de culpa. A cobertura de terceiros do seu seguro pode ser acionada para valores adicionais, conforme a apólice — e o que exceder o limite contratado é responsabilidade pessoal do segurado, definida em acordo ou ação judicial.
Colisão com moto aumenta o preço do seguro na renovação?
Depende da regra de bônus da apólice. Um sinistro de colisão pode reduzir a classe de bônus na renovação, o que eleva o prêmio. Se a seguradora exercer direito de regresso contra o motociclista culpado e recuperar o valor, algumas apólices devolvem a franquia e preservam o bônus — mas isso varia por contrato.
Para quem já passou por uma colisão com moto ou quer revisar a apólice antes de circular em vias de grande fluxo, a leitura da apólice é o ponto de partida. Consultores de seguros especializados conseguem comparar limites de RCF-V, regras de bônus e franquia entre seguradoras — e é nessa comparação que se descobre se a cobertura atual realmente protege o que você imagina que protege.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP