
Vale a pena acionar o seguro para um dano pequeno? Essa é uma das dúvidas mais comuns entre quem já pagou o prêmio e, diante de um prejuízo aparentemente simples, hesita antes de abrir um sinistro. O receio é legítimo: ninguém quer ver o valor da renovação disparar por causa de um para-choque arranhado ou de um portão danificado. Por outro lado, o seguro foi contratado exatamente para isso, e abrir mão de um direito pode ser um erro financeiro tão grande quanto acionar a cobertura sem necessidade.
A resposta, como quase tudo em contrato de seguro, não é um simples “sim” ou “não”. Ela passa por entender o seu histórico, o tipo de cobertura, a política de bônus da seguradora e o custo real do reparo. Um consultor experiente avalia o cenário completo antes de recomendar qualquer caminho. E é essa análise técnica, feita por quem conhece as regras de cada companhia, que evita tanto o prejuízo direto quanto a surpresa desagradável no próximo pagamento.
Quando vale a pena acionar o seguro para um dano pequeno?
A resposta curta é: depende menos do tamanho do dano e mais da matemática entre franquia, bônus e custo real do reparo. Um arranhão de R$ 400 pode sair mais caro acionado do que pago do bolso, enquanto um para-choque trincado de R$ 1.200 pode justificar o acionamento mesmo sendo visualmente discreto. O seguro não foi desenhado para cobrir todo e qualquer prejuízo — ele existe para proteger seu patrimônio contra perdas que desorganizam seu orçamento.
O erro mais comum do segurado é decidir por impulso, logo após o susto, sem colocar os números na mesa. A decisão correta exige comparar três variáveis que se movem em direções diferentes: o custo do reparo, o valor da franquia contratada e o impacto do sinistro na renovação. Quando uma dessas variáveis é ignorada, o barato vira caro — e o acionamento desnecessário compromete justamente o benefício que você pagou para ter.
Entenda o custo real de acionar o seguro: franquia, bônus e aumento do prêmio
Acionar o seguro nunca custa zero. Mesmo quando a cobertura é ampla e a seguradora aprova o sinistro rapidamente, existe um custo embutido que aparece em duas frentes: a franquia paga no momento do reparo e o possível reenquadramento da apólice na renovação. Ignorar essa segunda frente é o que transforma um acionamento aparentemente vantajoso em prejuízo diluído nos anos seguintes.
No seguro auto brasileiro, o padrão de mercado é a franquia reduzida ou normal, com valores que costumam variar entre R$ 1.500 e R$ 5.000 dependendo do modelo, ano e perfil do condutor. Em apólices residenciais e empresariais, a franquia pode ser um percentual do valor segurado ou um valor fixo por evento. Em qualquer modalidade, a lógica é a mesma: a seguradora assume o risco grande, e você assume o risco pequeno.
O que é a franquia e como ela impacta sua decisão
A franquia é a parte do prejuízo que fica sob sua responsabilidade em cada sinistro. Se o conserto custa R$ 2.000 e sua franquia é R$ 1.800, a seguradora paga apenas R$ 200 — e você ainda carrega o histórico de sinistro para a renovação. Nesse cenário, o acionamento é tecnicamente possível, mas financeiramente irracional.
O cálculo prático é simples: só faz sentido acionar quando o custo do reparo supera a franquia com folga suficiente para compensar o efeito colateral no bônus. Uma referência usada por consultores é a de que o reparo precisa custar pelo menos 1,5 a 2 vezes o valor da franquia para o acionamento começar a se justificar. Abaixo disso, o segurado está trocando um desembolso imediato por um custo diluído e maior.
Como o acionamento afeta seu bônus e o valor da renovação
O sistema de bônus do seguro auto brasileiro funciona por classes: a cada ano sem sinistro, você sobe uma classe e ganha desconto sobre o prêmio; a cada sinistro, você desce classes e perde parte desse desconto. A perda não é linear — um único acionamento pode derrubar de 20% a 40% do bônus acumulado, dependendo da classe em que você está e da política da seguradora.
Na prática, um segurado na classe 10 que paga R$ 3.500 por ano pode ver a renovação saltar para R$ 4.500 ou mais após um sinistro pequeno. Se o reparo acionado custou R$ 1.500 e a franquia era R$ 1.200, a seguradora pagou R$ 300 — mas o aumento do prêmio nos dois ou três anos seguintes pode consumir R$ 2.000 ou R$ 3.000. A conta fecha contra o segurado. Para entender como preservar sua classe ao trocar de seguradora, veja como renovar o seguro do carro em outra seguradora sem perder o bônus.
Situações em que você NÃO deve acionar o seguro
Existem três cenários clássicos em que acionar o seguro para um dano pequeno é objetivamente um mau negócio. Eles respondem por boa parte dos sinistros registrados sem necessidade no mercado brasileiro — e por boa parte do arrependimento na renovação.
- Reparo com custo igual ou inferior à franquia
- Danos estéticos sem comprometimento funcional ou estrutural
- Consertos simples que cabem no orçamento mensal sem sacrifício
Danos menores que o valor da franquia
Quando o orçamento da funilaria fica abaixo da franquia, a seguradora não desembolsa nada — o custo é 100% seu, e ainda assim o sinistro entra no histórico. Você paga o reparo integral, perde bônus e não recebe indenização. É o pior dos mundos, e a única razão para alguém fazer isso é desconhecer o valor da própria franquia.
Antes de qualquer decisão, confira a apólice ou o aplicativo da seguradora para saber exatamente qual franquia está contratada. Muitas apólices têm franquias diferentes por tipo de evento — colisão, incêndio, roubo — e o valor que vale é o do evento ocorrido. Se houver dúvida sobre a modalidade contratada, o artigo franquia reduzida vale a pena no seguro auto? explica as diferenças e quando cada uma compensa.
Arranhões e riscos superficiais sem impacto estrutural
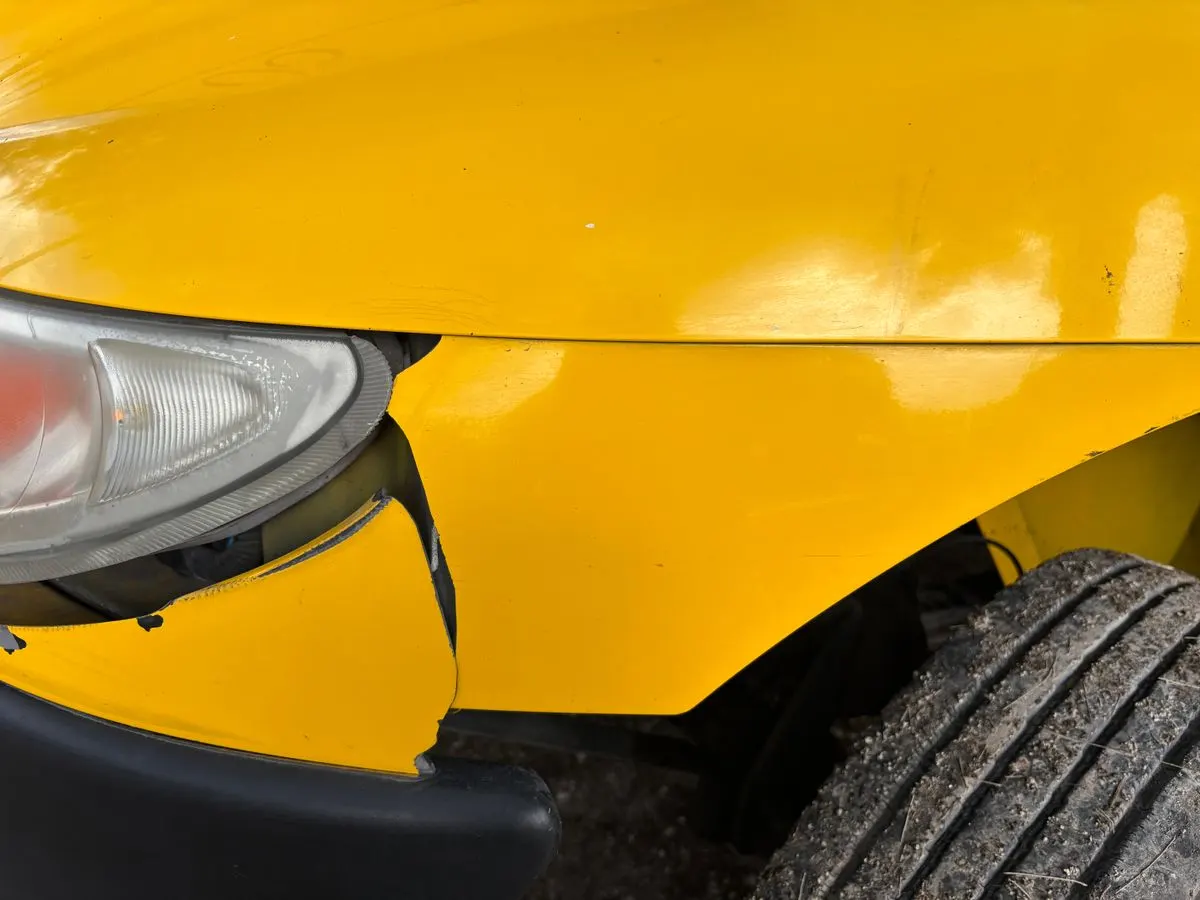
Arranhão de chave, ralado de para-choque em guia, risco de galho na lataria: são danos que incomodam visualmente, mas não afetam segurança, vedação ou funcionamento do veículo. O custo de um polimento ou retoque localizado raramente passa de R$ 500 — quase sempre abaixo de qualquer franquia de mercado.
Acionar o seguro para esse tipo de dano é entregar um desconto de renovação em troca de um reparo que você pagaria de qualquer forma. A lógica vale também para o residencial: um azulejo trincado ou uma maçaneta quebrada raramente justificam o sinistro, porque a franquia residencial costuma ser fixada para cobrir eventos de maior monta, como incêndio, vendaval ou roubo.
Pequenos reparos que podem ser resolvidos por conta própria
Retrovisor com espelho trincado, farol com lente riscada, forro de porta solto, torneira com vazamento, tomada queimada. São itens cujo conserto envolve peças baratas e mão de obra simples, com custo total frequentemente abaixo de R$ 300. Pagar do bolso preserva o histórico limpo e evita o desgaste administrativo de abrir, acompanhar e fechar um sinistro.
Para o segurado pessoa física, a regra prática é: se o reparo custa menos que 30% da franquia, nem cogite acionar. Para empresas e frotas, o cálculo muda porque o volume de veículos dilui o impacto do bônus — mas o princípio de não acionar para valores irrisórios continua valendo, especialmente quando o tempo de imobilização do veículo supera o custo do conserto.
Quando acionar o seguro mesmo para danos pequenos
Há exceções importantes em que o acionamento se justifica mesmo que o dano pareça pequeno à primeira vista. Nesses casos, o que está em jogo não é o custo imediato do reparo, mas a segurança, a responsabilidade civil ou a prevenção de um prejuízo maior.
- Danos em componentes de segurança ativa ou passiva
- Avarias que podem evoluir para corrosão, infiltração ou falha mecânica
- Eventos que envolvem terceiros, mesmo sem danos aparentes graves
Danos que afetam a segurança ou a dirigibilidade
Um para-choque trincado pode ser apenas estético — ou pode ter danificado o sensor de estacionamento, o suporte do radiador ou a fixação do farol. Uma batida leve em lombada pode ter comprometido a bandeja da suspensão ou o terminal de direção sem deixar marca visível na lataria. Nesses casos, o custo real do reparo só aparece na oficina, e frequentemente supera a franquia com folga.
A orientação técnica é clara: qualquer impacto que envolva rodas, suspensão, direção, freios, airbags ou estrutura monobloco deve ser avaliado por profissional antes de qualquer decisão. Acionar o seguro aqui não é sobre economizar — é sobre garantir que o veículo volte a rodar com segurança e que eventuais danos ocultos sejam cobertos pela perícia.
Quando há risco de danos maiores ou cobertura de terceiros
Se o sinistro envolveu outro veículo, pedestre ou propriedade de terceiros, a recomendação se inverte: acione o seguro mesmo que o dano no seu carro seja pequeno. A cobertura de responsabilidade civil facultativa (RCF) protege você contra cobranças do terceiro, e o boletim de ocorrência registrado no momento do sinistro é sua principal defesa contra alegações posteriores infladas.
Um exemplo comum: você encosta em um carro parado, deixa um arranhão discreto e combina de pagar o reparo por fora. Três semanas depois, o terceiro apresenta orçamento de R$ 4.000 alegando danos internos no para-choque. Sem o sinistro registrado, você perde a proteção da seguradora e fica sozinho na negociação. Sobre os prazos e regras de indenização nesses casos, consulte quanto tempo a seguradora tem para pagar a indenização.
Alternativas inteligentes: pequenos reparos sem acionar o seguro
O mercado segurador brasileiro evoluiu para oferecer soluções intermediárias entre “pagar tudo do bolso” e “abrir sinistro”. Muitas apólices atuais incluem serviços de reparo rápido que não contam como sinistro e não afetam o bônus — e a maioria dos segurados não sabe que os tem.
- Serviços de pequenos reparos com franquia zero ou simbólica
- Assistência 24h para pane, chaveiro, troca de pneu e reboque
- Rede referenciada com desconto para reparos pagos por conta própria
Serviços de pequenos reparos inclusos na apólice (ex.: martelinho de ouro, funilaria rápida)
O martelinho de ouro é a técnica que remove pequenos amassados sem repintura, preservando a pintura original e custando uma fração do reparo convencional. Muitas seguradoras incluem esse serviço na apólice com franquia zerada ou reduzida, justamente para evitar que o segurado abra sinistro por um amassado de porta de estacionamento.
O mesmo vale para funilaria rápida, reparo de rodas, higienização e polimento técnico. Antes de assumir que o conserto sairá do seu bolso, verifique no aplicativo da seguradora ou com seu corretor quais serviços de pequenos reparos estão contratados. Em apólices residenciais, o equivalente são os serviços de assistência — chaveiro, eletricista, encanador — que resolvem pequenos problemas sem caracterizar sinistro. Veja como funcionam em como acionar as assistências do seguro residencial.
Como usar assistência 24h ou serviços de reparo sem acionar a cobertura
A assistência 24h do seguro auto cobre pane seca, bateria descarregada, troca de pneu, chaveiro e reboque em caso de pane — serviços que não afetam a classe de bônus. Se o dano pequeno for uma consequência de pane mecânica, e não de colisão, o acionamento da assistência é gratuito e não gera histórico de sinistro.
Para reparos estéticos que você decide pagar do bolso, muitas seguradoras oferecem rede referenciada com desconto de 10% a 30% sobre o preço de balcão. A vantagem é dupla: você paga menos sem acionar o seguro, e o serviço é executado por oficinas homologadas que seguem padrão de qualidade auditado pela seguradora. Em apólices empresariais e de frota, essa rede referenciada costuma ser ainda mais agressiva nos descontos, porque o volume de veículos dá poder de negociação.
Passo a passo para decidir: acionar ou não o seguro?
A decisão correta segue uma sequência lógica que elimina o fator emocional. Aplique os quatro passos abaixo sempre que um dano pequeno acontecer — em casa, no carro ou na empresa — e a resposta ficará evidente.
- Obtenha pelo menos dois orçamentos do reparo
- Confira o valor exato da franquia para o evento ocorrido
- Calcule o impacto estimado do sinistro na renovação
- Compare o custo total de acionar versus pagar do bolso
Calcule o custo do reparo vs. franquia e aumento futuro
A fórmula é: custo total de acionar = franquia + aumento estimado do prêmio nos próximos 2 a 3 anos. Se esse custo total for maior que o valor do reparo pago do bolso, não acione. Se for menor — e o reparo for estrutural ou envolver terceiros —, acione.
Para estimar o aumento do prêmio, peça ao seu corretor uma simulação de renovação com e sem sinistro. Corretoras com acesso a múltiplas seguradoras conseguem projetar esse impacto com precisão, porque conhecem a tabela de classes de cada companhia e o comportamento de reenquadramento após sinistro.
Consulte seu corretor ou a seguradora antes de decidir
O corretor é a única figura da cadeia que enxerga o histórico completo do segurado e as regras de renovação de cada seguradora. Antes de abrir um sinistro, ligue para ele com o orçamento do reparo em mãos e pergunte diretamente: “se eu acionar, quanto minha renovação sobe?” A resposta transforma uma decisão abstrata em números concretos.
Essa consulta não gera custo e não obriga você a acionar o seguro. Ela apenas coloca à mesa informações que a seguradora não tem incentivo para destacar e que o segurado não consegue calcular sozinho. É exatamente nesse momento que a figura do consultor de seguros especializado agrega valor — traduzindo contrato, franquia e bônus em uma recomendação objetiva.
Perguntas frequentes sobre acionar o seguro para danos pequenos
Posso acionar o seguro para um arranhão pequeno?
Pode, mas raramente vale a pena. Se o custo do reparo for menor que a franquia, a seguradora não paga nada e o sinistro ainda entra no histórico. Se for maior, o acionamento só compensa quando o valor do reparo supera a franquia em pelo menos 50%, para absorver o impacto no bônus. Arranhões superficiais resolvidos com polimento ou retoque localizado quase nunca atingem esse patamar.
O que acontece se eu acionar o seguro e o dano for menor que a franquia?
A seguradora registra o sinistro, envia o perito, constata que o custo do reparo está abaixo da franquia e encerra o processo sem pagamento de indenização. O segurado arca com 100% do conserto e ainda perde bônus na renovação. Por isso, a verificação do valor da franquia antes de qualquer acionamento é o passo mais importante de todo o processo.
Acionar o seguro pequeno aumenta o valor da renovação?
Sim, na grande maioria dos casos. O sistema de bônus do seguro auto brasileiro penaliza qualquer sinistro, independentemente do valor. Um acionamento de R$ 800 pode derrubar a classe do segurado e aumentar o prêmio em 20% a 40% na renovação seguinte. Em apólices residenciais e empresariais, o impacto tende a ser menor, mas ainda existe — especialmente se houver reincidência.
Existe um limite de acionamentos por ano sem perder bônus?
Não como regra geral. Algumas seguradoras oferecem proteção de bônus para o primeiro sinistro ou para sinistros abaixo de determinado valor, mas isso é um benefício contratado à parte, não um padrão de mercado. Verifique na sua apólice se há cláusula de “bônus protegido” ou “sinistro sem perda de classe” — se não houver, qualquer acionamento afeta a renovação.
Vale a pena pagar o reparo do bolso para não perder o bônus?
Quase sempre, quando o reparo é estético e o custo está abaixo ou próximo da franquia. A perda de bônus se estende por dois a três anos, e o valor acumulado desse aumento costuma superar o custo do reparo em reparos de até R$ 2.000 ou R$ 3.000. A exceção fica por conta de danos estruturais, de segurança ou que envolvam terceiros — nesses casos, a proteção da apólice vale mais que o bônus.