
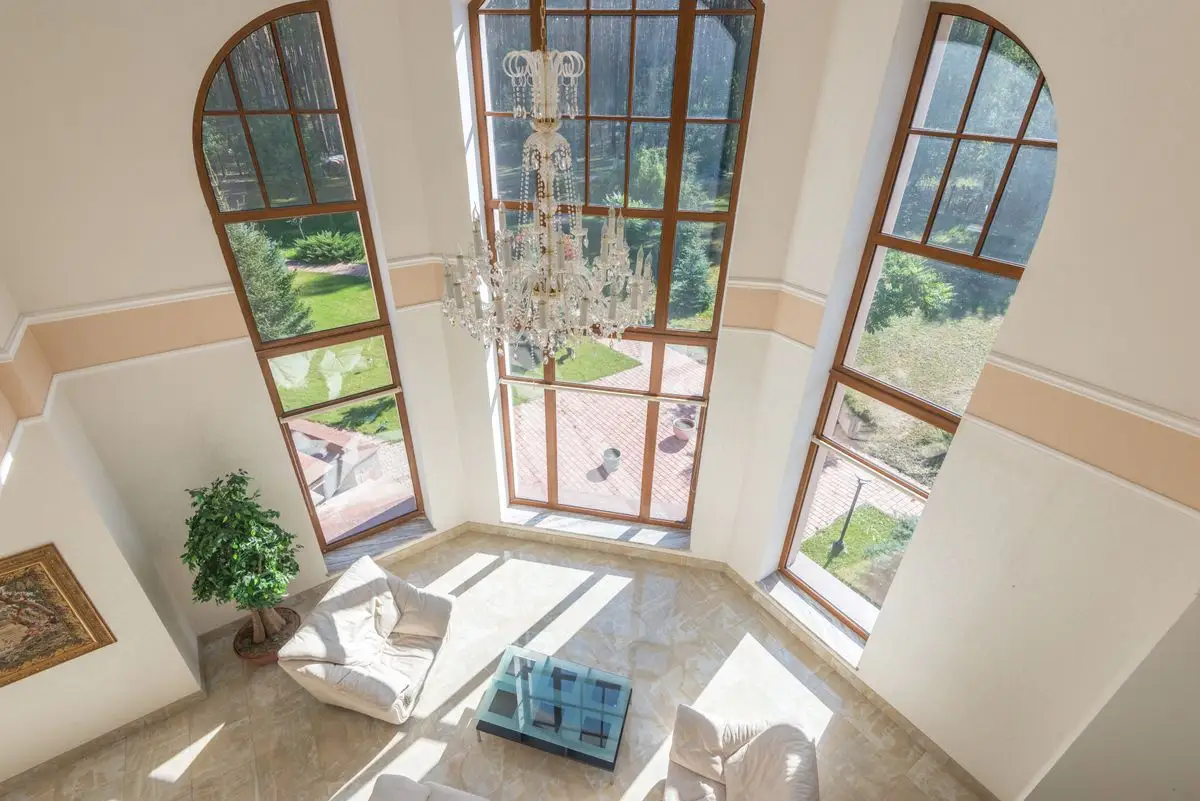


Quem tem uma casa em condomínio fechado, uma cobertura ampla ou um imóvel de veraneio com acervo relevante costuma descobrir, na hora de contratar ou renovar, que a apólice padrão não acompanha o que aquele patrimônio exige. Entre acabamentos nobres, coleções e bens de alto valor, a proteção precisa ser pensada caso a caso. É esse caminho que o texto percorre: o que um seguro residencial para imóvel de luxo considera, como declarar bens corretamente e o que avaliar antes de assinar.
O que é seguro residencial para imóvel de luxo
Seguro residencial para imóvel de luxo é uma apólice patrimonial desenhada para proteger residências cujo valor de reposição, acabamento ou conteúdo ultrapassa os limites padronizados das coberturas convencionais. Não se trata apenas de um seguro residencial com limite maior: a estrutura de contratação muda, porque o risco passa a ser avaliado imóvel a imóvel, com vistoria prévia, inventário de bens e condições específicas de segurança. A seguradora deixa de trabalhar com tabela genérica e passa a precificar o risco real daquele patrimônio.
Na prática, a apólice de alto padrão cobre o continente (estrutura física) e o conteúdo (bens internos) com limites calculados a partir de laudos e declarações. Imóveis com metragem ampla, materiais nobres, automação, adega climatizada, obras de arte e joias exigem contrato sob medida. A corretora atua como intermediária técnica entre o proprietário e as seguradoras parceiras, traduzindo o inventário do imóvel em coberturas que a apólice comum não alcança.
Diferença entre seguro residencial comum e apólice para alto padrão
O seguro residencial comum opera com limites de cobertura padronizados e enquadramento por faixa de valor. A apólice de alto padrão inverte essa lógica: o ponto de partida é o valor efetivo de reposição do imóvel e dos bens, apurado por avaliação. Acabamentos como mármore importado, piso de madeira nobre, esquadrias sob medida e automação residencial entram no cálculo do custo de reconstrução, não apenas a metragem construída.
Outra diferença estrutural está na forma de contratação do conteúdo. Enquanto a apólice comum cobre bens de uso doméstico com limites por categoria, a apólice de alto padrão trata cada item de valor de forma individualizada. A vistoria de risco também é mais criteriosa, avaliando itens como sistema de alarme monitorado, gerador, para-raios e resistência de portas e janelas.
Quem realmente precisa desse tipo de proteção
O público que contrata seguro residencial para imóvel de luxo é o proprietário que já acumulou patrimônio imobiliário e bens de valor e entende que a apólice padrão não repõe o que ele construiu. São casas em condomínios fechados, coberturas amplas, imóveis de veraneio em litoral ou campo e residências com coleções relevantes. O perfil típico é o chefe de família entre 30 e 45 anos com imóvel próprio ou financiado, carro e dependentes, que já tem seguro e está avaliando renovação ou ampliação de cobertura.
Também entra nesse grupo o gestor patrimonial ou o administrador de imóvel de alto valor que precisa contratar por exigência de contrato, assembleia ou norma interna. Nesses casos, a apólice precisa atender requisitos formais de cobertura e limites mínimos, e a escolha do corretor influencia diretamente a aceitação do risco pela seguradora. Não é produto para quem está apenas pesquisando por curiosidade, mas para quem tem patrimônio a proteger e decisão de contratação em curso.
O que uma apólice de alto padrão costuma cobrir
As coberturas básicas de uma apólice residencial de alto padrão seguem a estrutura do seguro residencial tradicional, mas com limites e condições ampliados. O que muda é a extensão da proteção e a inclusão de verbas específicas para bens que a apólice comum exclui ou limita. Cada seguradora define em suas condições gerais o que está coberto, e a apólice contratada pode variar conforme a negociação feita pelo corretor.
Antes de detalhar as coberturas, é importante registrar que nenhum seguro cobre evento de forma automática: a cobertura depende do que foi contratado e das exclusões previstas na apólice. A leitura das condições gerais e a orientação de um corretor especializado evitam a falsa sensação de proteção total.
Danos estruturais, incêndio, vendaval e alagamento
A cobertura básica de uma apólice de alto padrão protege a estrutura do imóvel contra incêndio, queda de raio e explosão, com limite calculado pelo custo de reconstrução. Em imóveis de luxo, esse cálculo precisa considerar materiais de acabamento que encarecem a reposição: revestimentos importados, esquadrias antirruído, vidros especiais, sistemas de climatização embutidos e automação. Se o valor declarado for inferior ao custo real de reconstrução, a indenização pode ser proporcionalmente reduzida.
Vendaval, granizo e alagamento entram como coberturas adicionais ou básicas, dependendo da seguradora. Imóveis em regiões de encosta, orla ou áreas sujeitas a enchente podem ter condições específicas ou exigência de franquia maior para esses eventos. A vistoria prévia identifica esses riscos e define o que pode ser contratado sem agravo.
Roubo e furto qualificado em residências de alto valor
A cobertura de roubo e furto qualificado protege o conteúdo da residência contra subtração mediante ameaça, violência ou rompimento de obstáculo. Em imóveis de alto padrão, o limite dessa cobertura costuma ser elevado, mas a seguradora exige comprovação da existência e do valor dos bens subtraídos. Notas fiscais, fotografias, laudos e registros em inventário são a base para a indenização.
Itens como joias, relógios e obras de arte podem ter cobertura dentro da verba de conteúdo ou exigir verba específica contratada à parte. Sem a especificação correta, a seguradora pode aplicar o limite por categoria previsto na apólice comum, que costuma ser baixo para bens de alto valor. O corretor especializado orienta a declaração de cada item para que a proteção corresponda ao risco real.
Bens de luxo: joias, obras de arte, relógios, adegas e coleções
Bens de luxo exigem tratamento específico na apólice. Joias, relógios, obras de arte, prataria, instrumentos musicais e coleções podem ser segurados por valor declarado, com avaliação prévia feita por perito ou com base em laudo técnico. A seguradora pode exigir que esses itens estejam guardados em cofre, sala blindada ou área com controle de acesso para aceitar o risco.
Adegas climatizadas e coleções de vinhos entram em categoria própria, com cobertura para quebra de equipamento de climatização e variação de temperatura que comprometa o acervo. O valor da garrafa ou da coleção precisa estar documentado, e a seguradora pode solicitar inventário atualizado periodicamente. Obras de arte exigem laudo de autenticidade e avaliação de mercado para definição do valor segurado.
Responsabilidade civil e danos a terceiros
A cobertura de responsabilidade civil familiar protege o segurado contra danos causados a terceiros por atos seus, de familiares, empregados domésticos ou animais de estimação. Em imóveis de alto padrão, essa cobertura ganha importância por causa da circulação de prestadores de serviço, funcionários e convidados, além de estruturas como piscina, elevador privativo e áreas de lazer que aumentam o potencial de acidentes.
Danos a imóveis vizinhos, por exemplo, em caso de vazamento ou queda de estrutura, também podem ser cobertos pela responsabilidade civil. O limite da verba varia conforme a apólice e deve ser avaliado em conjunto com o risco real do imóvel. Em condomínios de alto padrão, a apólice do condomínio cobre as áreas comuns, mas a responsabilidade por danos causados dentro da unidade é do proprietário.
Como declarar e comprovar o valor de bens de alto valor
A declaração correta do valor dos bens é o ponto mais sensível da contratação de seguro residencial para imóvel de luxo. A seguradora indeniza com base naquilo que foi declarado e comprovado. Se o bem não consta da apólice ou foi subdeclarado, a indenização pode ser negada ou reduzida, mesmo que o sinistro esteja coberto. A boa-fé na declaração é princípio contratual do seguro e está prevista na legislação brasileira que rege o setor.
O inventário de bens é a ferramenta que sustenta essa declaração. Ele deve listar cada item de valor com descrição, marca, modelo, número de série quando houver, nota fiscal, fotografia e, no caso de obras de arte e joias, laudo de avaliação. Esse inventário é anexado à proposta e passa a fazer parte da apólice, servindo de referência em caso de sinistro.
Avaliação, laudos e documentação exigida pelas seguradoras
As seguradoras exigem documentação proporcional ao valor do bem. Para joias e relógios, nota fiscal da joalheria e, dependendo do valor, laudo gemológico ou de autenticidade. Para obras de arte, laudo de autenticidade, avaliação de mercado e registro fotográfico da obra. Para adegas, inventário com safra, produtor, quantidade e valor unitário de cada garrafa.
Imóveis de alto padrão podem passar por vistoria técnica antes da aceitação do risco. O engenheiro ou perito da seguradora avalia estrutura, instalações elétricas e hidráulicas, sistemas de segurança e estado de conservação. O laudo dessa vistoria define condições de contratação, exigências de adequação e, em alguns casos, o limite máximo de cobertura para determinados riscos.
O que acontece quando o bem não está corretamente declarado
A subdeclaração de valor — declarar um bem por valor inferior ao real para pagar menos — gera a aplicação da cláusula de rateio na indenização. Se um imóvel que custaria R$ 2 milhões para reconstruir é declarado por R$ 1 milhão, e um sinistro parcial causa dano de R$ 500 mil, a seguradora pode pagar apenas a metade, proporcional à relação entre valor declarado e valor real. O segurado assume a diferença do próprio bolso.
No caso de bens não declarados, a situação é mais grave: se o item não consta da apólice, a seguradora pode negar a cobertura sob alegação de que o risco não foi informado no momento da contratação. Por isso, a orientação de um corretor especializado na fase de proposta evita que o proprietário descubra a lacuna apenas no momento do sinistro, quando não há mais o que corrigir.
O que define o custo de um seguro para imóvel de luxo
O custo de uma apólice de alto padrão não segue tabela fixa. Ele é resultado de uma análise de risco que combina características do imóvel, perfil do segurado, coberturas contratadas e histórico de sinistros. Por isso, comparar apenas o valor final da apólice entre seguradoras, sem olhar o que está incluído, leva a decisões equivocadas que só aparecem no momento do sinistro.
O corretor especializado consegue explicar por que uma proposta custa mais que outra e o que essa diferença representa em termos de proteção efetiva. A transparência nessa comparação é o que permite ao proprietário decidir com critério técnico, não apenas por preço.
Fatores que pesam na análise de risco da seguradora
- Localização e exposição a alagamento, vendaval ou encosta
- Valor de reposição da estrutura e dos acabamentos
- Sistemas de segurança instalados: alarme, câmeras, vigilância, blindagem
- Existência de bens de alto valor e sua forma de guarda
- Histórico de sinistros do imóvel e do segurado
- Uso do imóvel: residência habitual, veraneio ou temporada
Cada um desses fatores influencia o prêmio e as condições de aceitação. Um imóvel com alarme monitorado, cerca elétrica e vigilância 24 horas tende a ter condição melhor do que outro sem proteção, porque o risco de roubo é menor. Da mesma forma, um imóvel de veraneio que fica vazio por longos períodos pode ter agravo ou exigência de vistoria periódica.
Por que comparar apenas o valor da apólice é um erro
Duas apólices com o mesmo valor de prêmio podem ter coberturas completamente diferentes. Uma pode incluir verba específica para joias e obras de arte, assistência 24 horas com serviços diferenciados e cobertura para imóvel de temporada; a outra pode ter limites baixos por categoria e franquias elevadas. A comparação por preço ignora essas diferenças e transforma o seguro em commodity, quando ele é um contrato sob medida.
O erro se agrava quando o proprietário descobre, no sinistro, que a cobertura que ele imaginava ter não existe. A análise comparativa deve partir das coberturas e dos limites, não do prêmio.
Coberturas adicionais que fazem diferença em imóveis de alto padrão
Além das coberturas básicas, a apólice de alto padrão permite contratar coberturas adicionais que respondem a riscos específicos desse tipo de imóvel. A escolha dessas coberturas deve partir do uso real da residência: se ela fica vazia por temporadas, se recebe hóspedes, se abriga equipamentos sensíveis ou coleções. Cada adicional tem custo próprio e condições de acionamento definidas na apólice.
A orientação de um corretor especializado ajuda a priorizar o que faz sentido para cada imóvel, evitando tanto a contratação de coberturas inúteis quanto a ausência de proteção em pontos críticos. O objetivo é que a apólice reflita o risco real, sem excessos nem lacunas.
Assistência 24 horas, concierge e serviços diferenciados
As apólices de alto padrão costumam incluir assistência 24 horas com serviços que vão além do básico do seguro residencial comum. Chaveiro, encanador, eletricista e vidraceiro são itens padrão; em apólices de luxo, podem ser incluídos serviços de concierge, indicação de profissionais especializados, manutenção preventiva de equipamentos e atendimento prioritário em emergências.
Esses serviços têm valor prático para quem depende de mão de obra qualificada para manutenção de sistemas de automação, piscina aquecida, ar-condicionado central e equipamentos de segurança. A assistência 24 horas do seguro residencial funciona de forma semelhante à do seguro auto, com acionamento por telefone e rede de prestadores credenciados. Entender como funciona a assistência 24 horas em outras modalidades ajuda a dimensionar o que esperar desse serviço na apólice residencial.
Cobertura para imóveis de temporada, veraneio e casas vazias
Imóveis de veraneio e casas de temporada têm risco diferente da residência habitual. O período em que ficam vazios aumenta a exposição a roubo, vandalismo e danos não percebidos a tempo, como vazamentos e curtos-circuitos. A apólice precisa prever essa condição de ocupação, com cláusula específica para imóvel de uso eventual.
Algumas seguradoras exigem vistoria periódica ou manutenção de sistema de alarme ativo durante o período de vacância. Outras aplicam franquia diferenciada para sinistros ocorridos quando o imóvel está desocupado há mais de 30 dias. O corretor especializado negocia essas condições com a seguradora e orienta o proprietário sobre os cuidados que mantêm a cobertura válida durante a ausência.
Como escolher a seguradora e o corretor certos
A escolha da seguradora e do corretor é tão importante quanto a definição das coberturas. O corretor é o representante do segurado perante a seguradora, e sua atuação influencia desde a aceitação do risco até a regulação do sinistro. Em apólices de alto padrão, essa atuação é ainda mais relevante, porque envolve negociação de condições específicas e defesa do interesse do cliente em situações de conflito.
Uma corretora multimarcas com mais de 27 anos de mercado e parceria com as maiores seguradoras do país tem a vantagem de comparar propostas e negociar condições que um canal de venda direta não oferece.
O papel do corretor especializado em alto patrimônio
O corretor especializado em alto patrimônio atua na contratação, traduzindo o inventário do imóvel em coberturas adequadas. Essa atuação contínua é o que diferencia a contratação por corretora da compra direta em canal digital.
No momento do sinistro, o corretor orienta o segurado sobre o que fazer, quais documentos separar e como registrar a ocorrência. O mesmo princípio de entender a franquia e as regras de acionamento vale para o seguro residencial: conhecer o contrato antes do sinistro evita surpresas.
Perguntas essenciais antes de assinar a apólice
- Qual é o limite de cobertura para a estrutura e como ele foi calculado?
- Os bens de alto valor estão listados individualmente na apólice?
- Quais são as exclusões e carências previstas?
- Como funciona a franquia para cada tipo de sinistro?
- O imóvel de veraneio ou temporada está coberto durante a vacância?
- Quais assistências 24 horas estão incluídas e com que limite de acionamento?
- Qual é o prazo de aviso de sinistro e o que acontece se ele for perdido?
Essas perguntas devem ser respondidas por escrito, com base nas condições gerais da apólice, antes da assinatura. A resposta verbal do corretor não substitui o contrato. O corretor especializado antecipa essas questões e apresenta a apólice com as cláusulas relevantes destacadas, para que o segurado decida com conhecimento do que está contratando.
Erros que deixam imóveis de luxo desprotegidos
Os erros mais comuns na contratação de seguro residencial para imóvel de luxo não estão na falta de apólice, mas na apólice mal dimensionada. O proprietário tem seguro, acredita que está protegido, e descobre a lacuna apenas no sinistro. Esses erros são evitáveis com orientação técnica na fase de proposta e revisão periódica da apólice.
A revisão periódica é especialmente importante porque o patrimônio muda: novos bens são adquiridos, reformas alteram o valor de reposição, coleções crescem. A apólice contratada há três anos pode não refletir o imóvel de hoje. O corretor especializado agenda essa revisão e atualiza limites e coberturas conforme a evolução do patrimônio.
Subestimar o valor de reposição de bens e acabamentos
Subestimar o valor de reposição é o erro mais caro. O proprietário declara o valor de construção do imóvel com base no custo histórico, sem considerar a inflação de materiais e mão de obra especializada. Acabamentos de luxo — mármore, madeira nobre, vidros especiais, metais importados — têm reposição muito mais cara do que o custo original de instalação, especialmente em regiões com pouca oferta de mão de obra qualificada.
O mesmo vale para os bens de conteúdo: um relógio comprado há dez anos pode valer hoje mais do que o preço pago, e uma obra de arte pode ter se valorizado. A atualização do inventário com avaliação de mercado evita que a indenização fique defasada. O corretor orienta a periodicidade dessa atualização conforme o tipo de bem.
Ignorar exclusões e carências do contrato
Exclusões e carências são cláusulas que limitam ou adiam a cobertura. Ignorá-las na contratação gera frustração no sinistro. Exclusões comuns em apólices residenciais incluem danos por desgaste natural, má conservação, atos dolosos do segurado e eventos decorrentes de guerra ou convulsão social. Carências são períodos em que determinadas coberturas ainda não estão valendo, contados a partir da contratação.
Em imóveis de luxo, exclusões específicas podem atingir adegas sem climatização adequada, obras de arte expostas sem proteção e bens guardados fora da residência segurada. A leitura atenta das condições gerais, com o corretor ao lado para explicar cada cláusula, é o que separa uma apólice que protege de uma apólice que apenas parece proteger. A lógica de que o barato sai caro também se aplica ao seguro residencial: apólice com exclusões amplas e limites baixos custa menos, mas entrega menos.
Manutenção e prevenção: o que reduz risco e melhora a apólice
A manutenção preventiva do imóvel e dos bens de valor é parte da gestão de risco que sustenta a apólice. A seguradora avalia o estado de conservação do imóvel e as condições de guarda dos bens para aceitar o risco e definir o prêmio. Imóvel bem conservado, com instalações atualizadas e bens armazenados corretamente, tende a ter condição melhor de contratação.
Além de reduzir o risco de sinistro, a manutenção preventiva documentada serve como prova de boa-fé em caso de questionamento pela seguradora. Registros de manutenção de instalações elétricas, hidráulicas, telhado e sistemas de segurança demonstram que o segurado cuidou do patrimônio, o que fortalece sua posição na regulação do sinistro.
Cuidados com obras de arte, adegas e itens sensíveis
Obras de arte exigem controle de temperatura, umidade e iluminação. A exposição prolongada à luz solar direta pode danificar pigmentos e reduzir o valor da obra. Adegas precisam de climatização estável, com controle de temperatura e umidade dentro de faixas específicas para cada tipo de vinho. A falha no equipamento de climatização é risco coberto em apólices específicas, mas a manutenção preventiva do equipamento é obrigação do segurado.
Joias e relógios de alto valor devem ser guardados em cofre fixo ou sala com controle de acesso. A seguradora pode condicionar a cobertura desses bens à existência de cofre com certificação específica. O inventário fotográfico atualizado, com registro de cada peça, facilita a comprovação em caso de sinistro e serve como referência para a atualização do valor segurado.
Segurança patrimonial e sua influência na contratação
A segurança patrimonial é fator direto de precificação e aceitação do risco. Imóveis com alarme monitorado, câmeras, cerca elétrica, controle de acesso e vigilância 24 horas apresentam risco menor de roubo e furto, o que se reflete em condições melhores de contratação. A seguradora pode exigir a manutenção desses sistemas como condição para manter a cobertura válida.
A instalação de segurança não é apenas um custo: é investimento que reduz o prêmio e melhora as condições da apólice. O corretor especializado orienta quais sistemas são reconhecidos pelas seguradoras e como comprovar sua instalação e manutenção na proposta. Essa orientação técnica evita que o proprietário invista em equipamentos que a seguradora não considera relevantes para a análise de risco.
Para quem tem imóvel de luxo e também veículos de alto valor, a gestão integrada de riscos faz sentido. A mesma lógica de proteção patrimonial se aplica ao seguro auto para carro blindado, com análise de risco específica e condições negociadas caso a caso. A corretora que atende o imóvel de alto padrão e a frota da família consegue enxergar o risco de forma integrada e propor soluções coerentes para todo o patrimônio.
Consultores de seguros especializados em alto patrimônio fazem a diferença na contratação de seguro residencial para imóvel de luxo. A combinação de avaliação criteriosa, declaração correta de bens, negociação de coberturas específicas e acompanhamento na regulação do sinistro é o que transforma a apólice em proteção efetiva, não em formalidade contratual.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP