Quem procura seguro residencial para chácara e sítio geralmente já percebeu que a apólice comum não encaixa bem nesse tipo de imóvel: a casa divide espaço com terreno, vegetação e construções isoladas, e cada seguradora trata esse risco de um jeito. Este texto mostra como avaliar o imóvel antes de cotar, o que costuma entrar e o que fica de fora da cobertura e quais erros na declaração podem comprometer o sinistro.
O que é seguro residencial para chácara e sítio
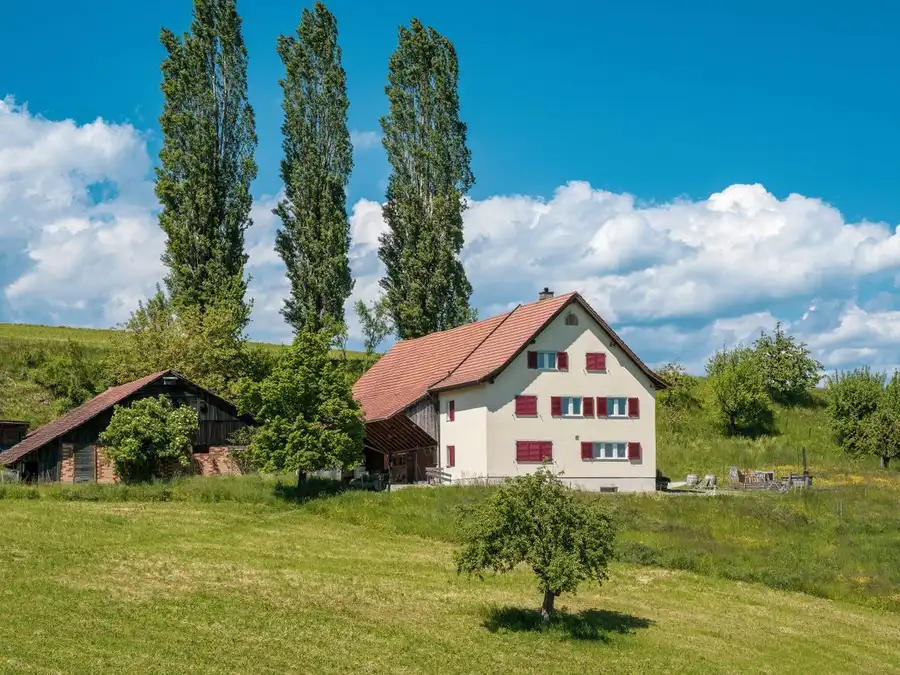
O seguro residencial para chácara e sítio é uma apólice patrimonial adaptada a imóveis que combinam moradia com área de terra, vegetação e, em muitos casos, alguma atividade de subsistência ou lazer. Diferente do seguro residencial urbano, que parte de um modelo padronizado de apartamento ou casa em área densa, a cobertura para chácara e sítio precisa lidar com construções isoladas, distância de hidrantes e quartéis, cercamento extenso, poços artesianos, bombas d’água e exposição direta a ventos, raios e enxurradas.
Na prática, não existe um produto único chamado “seguro de chácara” vendido de forma idêntica por todas as seguradoras. O que existe é a combinação de duas possibilidades: uma apólice residencial que aceita o imóvel rural como risco habitacional, ou uma apólice rural que inclui a casa-sede entre os bens segurados. A decisão entre uma e outra depende de como o imóvel é usado, do que está construído nele e do que a seguradora aceita na vistoria.
Quem contrata esse seguro precisa entender que a apólice protege a edificação, as instalações fixas e o conteúdo doméstico — não a produção agrícola, o rebanho comercial ou o maquinário de trabalho. Esse recorte é o que mais gera confusão na hora da cotação, e é exatamente o ponto que separa uma contratação bem feita de uma negativa de sinistro meses depois.
Seguro residencial padrão ou seguro rural: qual se aplica ao seu imóvel
A classificação do imóvel define qual produto a seguradora vai oferecer. O critério central não é o tamanho do terreno nem o CEP, mas a finalidade predominante: moradia habitual ou exploração econômica. Uma chácara de 5.000 m² usada como residência de fim de semana pode ser aceita no seguro residencial; um sítio de 20.000 m² com produção vendida regularmente tende a cair no seguro rural.
Quando o imóvel é aceito como residência
O seguro residencial aceita chácara e sítio quando a casa-sede é o elemento principal do risco e a área de terra funciona como extensão de lazer ou subsistência familiar. A seguradora costuma exigir que o imóvel tenha característica residencial comprovada: construção em alvenaria, uso regular como moradia, energia elétrica e acesso por via que permita a chegada de caminhão de bombeiros ou prestadores de assistência.
Nesse caso, a apólice cobre a edificação, o conteúdo doméstico e as instalações fixas — caixa d’água, bomba, portão, muro, piscina, churrasqueira. O pomar, a horta e os galpões de uso recreativo podem entrar como benfeitorias, desde que declarados e aceitos na vistoria. A condição essencial é que não haja atividade comercial relevante no local.
Quando a seguradora exige produto rural
Quando o imóvel tem produção econômica com finalidade de venda — plantação comercial, criação de animais para abate ou leite, aviário, estufa de produção, armazenamento de grãos —, a seguradora não aceita enquadrar o risco como residencial porque as coberturas de incêndio, responsabilidade civil e danos elétricos precisam considerar a atividade produtiva, que altera completamente o perfil de sinistro.
Também pesam para a exigência de produto rural a existência de máquinas agrícolas de grande porte, tanques de combustível, silos e funcionários trabalhando no local. O seguro rural cobre a casa-sede, mas dentro de uma lógica de propriedade produtiva, com cláusulas específicas para lavoura, pecuária e benfeitorias rurais. A recomendação é descrever o uso real do imóvel na cotação, sem omitir atividade, porque a omissão pode anular a cobertura da casa em um sinistro.
Coberturas típicas para chácara e sítio
As coberturas básicas de uma apólice residencial para chácara e sítio seguem a estrutura do seguro residencial urbano, mas com particularidades de subscrição. Incêndio, queda de raio e explosão são quase sempre obrigatórias; as demais entram como coberturas adicionais, contratadas conforme o perfil do imóvel e a região. Cada cobertura tem condições, limites e franquias próprios descritos nas condições gerais.
Incêndio, queda de raio, explosão e fumaça
Essas quatro coberturas formam o núcleo de qualquer apólice patrimonial. Em chácara e sítio, a queda de raio merece atenção especial: imóveis isolados, em áreas altas ou com pouca edificação ao redor têm incidência maior de descargas atmosféricas, e a cobertura precisa prever danos à instalação elétrica, a equipamentos conectados e à estrutura atingida.
Incêndio cobre danos causados pelo fogo à edificação e ao conteúdo, incluindo o custo de demolição e remoção de entulho quando previsto em cláusula. Fumaça cobre danos decorrentes de fumaça de incêndio ocorrido no próprio imóvel ou em vizinhança próxima. Explosão cobre danos por explosão de gás, caldeira ou equipamento doméstico, respeitando os limites da apólice.
Danos elétricos e ruptura de tubulações
Danos elétricos cobrem queima de equipamentos e instalações por curto-circuito, sobrecarga, descarga atmosférica ou variação de tensão — situação comum em áreas rurais com fornecimento de energia instável. A cobertura vale para eletrodomésticos, bombas d’água, portões automáticos, câmeras e equipamentos de informática, sempre com limite por item e por evento.
Ruptura de tubulações cobre danos causados por rompimento ou vazamento de canos de água, esgoto, aquecimento e ar-condicionado embutidos. Em sítio, a cobertura é relevante para tubulações que passam por áreas externas, enterradas ou expostas a variação de temperatura. O custo de reparo do cano em si costuma ter limite próprio, separado do dano causado ao imóvel.
Vendaval, granizo, alagamento e desmoronamento
Vendaval cobre danos causados por ventos fortes a telhados, janelas, portas e estruturas leves, como quiosques, varandas e galpões de lazer. Granizo cobre danos por queda de pedras de gelo, especialmente em telhas, claraboias, placas solares e veículos guardados em área coberta, quando previsto. Alagamento cobre entrada de água no imóvel decorrente de chuva, enxurrada ou transbordamento de rio e córrego.
Desmoronamento cobre danos por desabamento de terra, pedra ou estrutura sobre o imóvel, incluindo deslizamento de encosta e queda de barranco. Em chácara de relevo acidentado ou com talude, essa cobertura precisa ser avaliada com cuidado, porque a seguradora pode exigir laudo de estabilidade ou aplicar exclusão para áreas de risco geológico conhecido.
Roubo e furto de bens
Roubo cobre subtração de bens mediante violência ou grave ameaça; furto qualificado cobre subtração com rompimento de obstáculo, como arrombamento de porta ou janela. Em chácara e sítio, a seguradora costuma exigir itens mínimos de proteção, como portão trancado, cadeado, grade ou alarme, dependendo do valor declarado e da localização.
Bens guardados em áreas externas, como churrasqueira, depósito de ferramentas e varanda aberta, têm tratamento específico: podem ter limite reduzido ou exigir declaração separada. Furto simples — sem vestígio de arrombamento — geralmente não tem cobertura. Bicicletas, ferramentas portáteis, roçadeiras e motosserras precisam estar listadas no conteúdo declarado para ter cobertura fora da residência principal.
O que costuma ficar de fora da apólice
As exclusões são a parte do contrato que mais gera frustração em sinistro de chácara e sítio. O segurado assume que “seguro de chácara” protege tudo o que existe no terreno, mas a apólice residencial tem recorte claro: protege moradia, conteúdo doméstico e instalações fixas. O que é produção, trabalho ou uso comercial fica fora, salvo contratação específica.
Benfeitorias, cercas, pomares e plantações
Cercas, alambrados, mourões e porteiras de uso produtivo não entram automaticamente no seguro residencial. Quando a cerca tem função de delimitação da residência — como muro ou gradil da casa — pode ser aceita como benfeitoria; quando serve à contenção de gado ou à divisa de pasto, é risco rural. Pomares e plantações, mesmo de subsistência, não têm cobertura contra granizo, geada, seca ou incêndio em apólice residencial.
Benfeitorias como galpão de ferramentas, canil, galinheiro, estufa e depósito podem ser incluídas, desde que declaradas e aceitas na vistoria. O erro comum é presumir que “tudo o que está no terreno” está segurado. Na prática, só está segurado o que consta na especificação da apólice, com valor e característica declarados.
Animais, máquinas e veículos de trabalho
Animais de estimação domésticos podem ter cobertura limitada de responsabilidade civil, mas animais de produção — vacas, cavalos, ovelhas, aves — não são cobertos por seguro residencial. Para rebanho, existe seguro pecuário, produto rural com lógica própria de subscrição, valor por cabeça e cobertura de morte por causa determinada.
Máquinas e veículos de trabalho, como trator, retroescavadeira, caminhonete de carga e implementos agrícolas, também ficam fora. Trator e implementos entram em seguro rural ou em apólice específica de equipamentos; veículos automotores entram em seguro auto, com cobertura própria. Uma roçadeira manual usada para manutenção do jardim pode ser listada como conteúdo doméstico; uma colheitadeira, não.
Imóvel desocupado ou usado só nos fins de semana
O imóvel de uso esporádico é o ponto mais sensível da subscrição de chácara e sítio. A seguradora pergunta com que frequência o imóvel é habitado, e a resposta muda as condições: imóvel desocupado por mais de 30 dias consecutivos costuma ter cobertura de roubo e furto suspensa ou reduzida, salvo cláusula específica de residência de veraneio.
Chácara usada só nos fins de semana exige declaração explícita na proposta. A seguradora pode aceitar o risco com agravamento no valor, com exigência de alarme monitorado ou com redução de limite para conteúdo. Omitir que o imóvel fica vazio durante a semana é uma das causas mais frequentes de negativa de sinistro de roubo, porque a apólice parte do pressuposto de ocupação regular.
O que define o custo do seguro para chácara e sítio
O custo de uma apólice para chácara e sítio é formado por variáveis que a seguradora pondera na subscrição: localização e acesso, padrão construtivo, área construída, valor do conteúdo, coberturas contratadas, frequência de uso e itens de proteção. Não há preço tabelado por metro quadrado, e a comparação entre seguradoras precisa considerar o que cada proposta entrega em limite, franquia e exclusão.
- Localização e distância de quartel de bombeiros e hidrantes
- Padrão construtivo da casa-sede e das benfeitorias
- Área construída total declarada e valor de reposição
- Valor do conteúdo doméstico e de equipamentos listados
- Coberturas adicionais contratadas e respectivos limites
- Frequência de ocupação e existência de vigilância ou alarme
- Histórico de sinistros do imóvel e da região
Imóveis em área rural com estrada de terra e sem hidrante próximo tendem a ter custo maior na cobertura de incêndio, porque o tempo de resposta altera a expectativa de perda. A mesma lógica vale para telhado de madeira, instalação elétrica antiga e ausência de para-raios em região de alta incidência de descargas atmosféricas.
O valor do conteúdo declarado influencia diretamente o prêmio das coberturas de roubo, furto e danos elétricos. Declarar valor menor do que o real para pagar menos é um erro grave: em sinistro, a seguradora aplica a regra de rateio, e a indenização é proporcional à diferença entre o valor declarado e o valor real dos bens. O barato da cotação vira prejuízo na hora do sinistro.
Como declarar o imóvel e o conteúdo na contratação
A declaração correta é o que sustenta a indenização. Na proposta, o segurado informa área construída, padrão de acabamento, tipo de telhado, instalação elétrica, uso do imóvel, benfeitorias existentes e valor do conteúdo. Cada informação vira parâmetro de subscrição e de cálculo de indenização em caso de perda total ou parcial.
Para o conteúdo, a orientação é listar por ambiente e por categoria, com valor de reposição a novo: eletrodomésticos, móveis, eletrônicos, ferramentas, equipamentos de lazer, roupas e objetos pessoais. Itens de alto valor, como gerador, bomba d’água, sistema de energia solar off-grid, adega e equipamentos de som, devem ser especificados com marca, modelo e valor, porque podem ter limite próprio na apólice.
- Informe área construída real, incluindo varandas, garagem e depósitos
- Descreva o padrão construtivo sem omitir telhado de madeira ou elétrica antiga
- Declare benfeitorias com valor separado da casa-sede
- Liste conteúdo por ambiente, com valor de reposição a novo
- Especifique itens de alto valor com marca, modelo e nota fiscal quando houver
- Informe a frequência real de ocupação do imóvel
A vistoria é o momento em que a seguradora confere o que foi declarado. Em chácara e sítio, a vistoria costuma ser obrigatória para valores de edificação acima de um patamar definido por cada companhia, e o vistoriador fotografa fachada, telhado, instalação elétrica, benfeitorias e itens de proteção. Divergência entre proposta e vistoria pode gerar ajuste de prêmio ou recusa do risco.
Assistências e serviços úteis na rotina do sítio
As assistências 24 horas de uma apólice residencial para chácara e sítio costumam incluir serviços que resolvem emergências domésticas sem acionar a cobertura principal. A disponibilidade e o limite de uso variam por seguradora, e o ideal é conferir a tabela de assistências antes de contratar, porque ela não é padronizada entre as companhias.
- Chaveiro para abertura de porta em caso de perda de chave
- Encanador para reparo emergencial de vazamento
- Eletricista para pane elétrica ou curto-circuito
- Desentupimento de esgoto e de calha
- Recarga de extintor e troca de fechadura
- Remoção de entulho em caso de sinistro coberto
Em sítio, assistências como envio de encanador e eletricista têm valor prático alto, porque a distância de prestadores urbanos encarece e atrasa qualquer reparo emergencial. Algumas apólices incluem ainda assistência para danos a muro, portão e cerca decorrentes de evento coberto, mas isso precisa estar expresso na tabela de serviços, não é automático.
A assistência não substitui a cobertura: ela resolve o reparo emergencial, com limite de custo por evento e por vigência, enquanto a cobertura indeniza o dano ao imóvel ou ao conteúdo. Confundir as duas coisas é comum, e a leitura atenta da tabela de assistências evita surpresa na hora de acionar o serviço.
Erros comuns ao contratar seguro para chácara e sítio
Os erros de contratação em chácara e sítio se concentram em três frentes: declaração incompleta, produto errado e expectativa de cobertura que a apólice não entrega. Como o imóvel rural mistura moradia, lazer e eventual produção, a fronteira entre o que é residencial e o que é rural fica borrada para o segurado — e é exatamente aí que nascem os problemas.
- Omitir que o imóvel fica desocupado durante a semana
- Declarar valor de conteúdo abaixo do real para pagar menos
- Presumir que pomar, horta e plantação estão cobertos
- Não declarar benfeitorias como galpão, canil e estufa
- Contratar seguro residencial para imóvel com produção comercial
- Não ler as exclusões e os limites por item da apólice
- Ignorar exigências de proteção mínima para roubo e furto
Cada um desses erros tem consequência prática em sinistro: negativa, indenização proporcional ou redução de limite. A correção é simples e passa por descrever o imóvel como ele é, declarar conteúdo com valor real de reposição e pedir ao corretor que aponte, por escrito, o que está excluído e o que tem limite reduzido antes da assinatura.
A comparação entre propostas também exige cuidado: seguradora A e B podem ter prêmios parecidos com limites muito diferentes para danos elétricos, roubo de conteúdo fora da casa e assistências. A decisão deve olhar o conjunto de cláusulas, não apenas o valor da parcela. Um seguro residencial mais barato pode custar caro no sinistro quando os limites não acompanham o patrimônio declarado.
Perguntas frequentes sobre seguro para chácara e sítio
As dúvidas mais recorrentes de quem procura seguro para chácara e sítio envolvem a fronteira entre produto residencial e rural, o tratamento de bens específicos e as condições para imóvel de uso esporádico. As respostas abaixo valem como orientação geral; cada apólice tem condições próprias que prevalecem sobre qualquer resumo.
Chácara de fim de semana pode ter seguro residencial?
Pode, desde que a seguradora aceite o risco de ocupação esporádica. A condição precisa estar declarada na proposta, e a apólice pode prever agravamento no valor, limite reduzido para conteúdo ou exigência de alarme e vigilância. Omitir o uso de fim de semana invalida a cobertura de roubo e furto em muitas apólices.
Pomar e horta estão cobertos pelo seguro da chácara?
A proteção de lavoura contra granizo, geada, incêndio e seca é objeto de seguro rural, com apólice específica e subscrição por tipo de cultura e área plantada.
Trator e roçadeira entram no seguro residencial?
Trator, implementos agrícolas e máquinas de trabalho não entram. Equipamentos portáteis de manutenção doméstica, como roçadeira manual e motosserra de uso eventual, podem ser listados no conteúdo declarado, com limite e condição próprios. Máquinas de produção exigem seguro rural ou apólice de equipamentos.
O seguro cobre danos à cerca e ao portão da chácara?
Depende da função e da declaração. Cerca, portão e muro que delimitam a residência podem entrar como benfeitorias ou instalações fixas, se declarados na proposta e aceitos em vistoria. Cerca de contenção de animais ou de divisa de pasto é risco rural e fica fora da apólice residencial.
Vale a pena contratar por corretora ou direto com a seguradora?
A contratação por corretora tem valor específico em chácara e sítio porque a classificação do risco — residencial ou rural — depende de análise caso a caso. O corretor orienta a declaração, compara condições entre seguradoras e registra por escrito o que está excluído. A venda direta da seguradora segue o roteiro padrão do produto, sem a mediação de quem representa o segurado na discussão de cláusula e sinistro.
Na Maior Seguros, a cotação para chácara e sítio começa pela descrição do imóvel e do uso real, para só então comparar propostas entre as seguradoras parceiras. O trabalho do consultor é traduzir as condições gerais para o caso concreto do imóvel, apontando limites, exclusões e exigências de proteção antes da assinatura. A estrutura de atendimento está em Campinas, na Avenida Orosimbo Maia, 1774.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP