
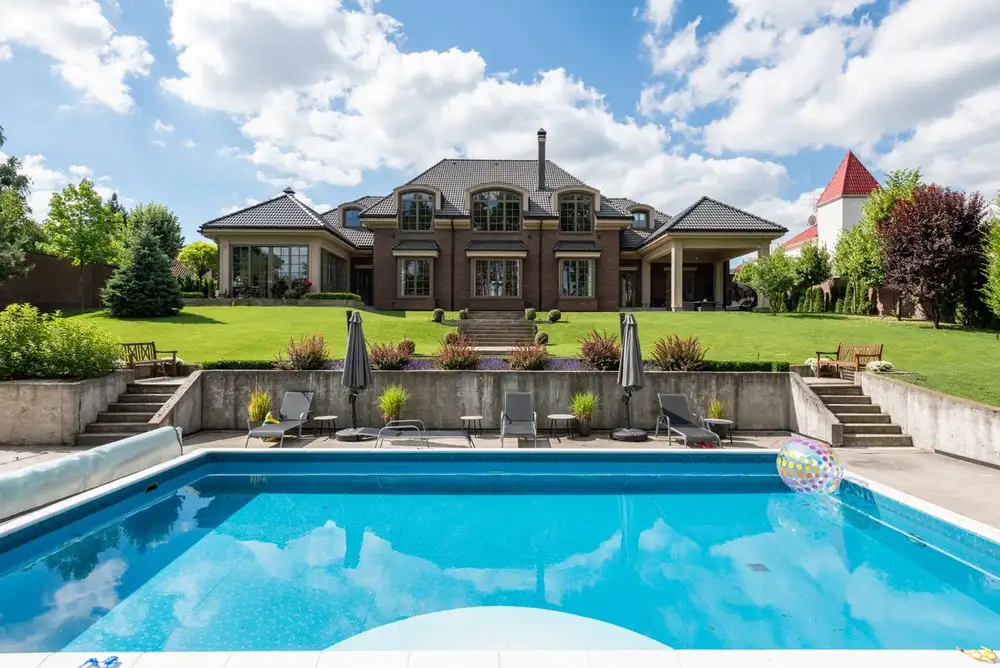


Quem tem uma casa de alto padrão sabe que a apólice comum não acompanha o que foi construído ali. Materiais nobres, automação, piscina, itens de reposição difícil: tudo isso costuma ficar de fora quando o seguro é feito no piloto automático. Se você está avaliando um seguro residencial para casa de alto valor, este texto mostra o que costuma passar batido na contratação — da avaliação dos bens às coberturas que exigem atenção — para você decidir com clareza.
O que é seguro residencial para casa de alto valor
O seguro residencial para casa de alto valor é uma modalidade patrimonial desenhada para imóveis cujo custo de reconstrução, acabamento ou conteúdo interno ultrapassa o padrão coberto por apólices convencionais. Diferente do seguro popular, que opera com limites padronizados e coberturas enxutas, esse produto parte de uma análise individual do imóvel — metragem, materiais empregados, itens incorporados e bens guardados — para montar uma apólice sob medida.
Na prática, o produto funciona como um contrato de indenização que cobre danos ao imóvel e ao conteúdo, além de responsabilidades do morador perante terceiros. O que o diferencia é a escala dos capitais segurados e a exigência de comprovação: seguradoras especializadas nesse segmento costumam pedir laudo de avaliação, inventário de bens e, em alguns casos, vistoria prévia antes de aceitar o risco.
O público desse seguro não é o primeiro comprador de imóvel. É o proprietário que já passou por reformas estruturais, trocou esquadrias, instalou automação, painéis solares, adega climatizada ou piscina aquecida — e que percebeu que a apólice antiga não repõe nada disso em caso de sinistro grave.
Por que uma casa de alto valor exige análise de risco diferente
Uma residência de alto padrão concentra, no mesmo perímetro, riscos que em imóveis comuns aparecem diluídos. A seguradora não olha apenas para a probabilidade de um evento isolado, como um curto-circuito; ela avalia o efeito cascata que esse evento pode ter sobre materiais nobres, equipamentos importados e estruturas de reposição lenta.
Exemplo hipotético: um vazamento em uma casa com piso de madeira maciça e forro de gesso acartonado pode exigir secagem especializada, reposição de réguas inteiras e repintura com tinta importada. Em uma casa de acabamento padrão, o mesmo vazamento se resolve com uma massa corrida e uma demão de tinta látex. O risco é o mesmo; o custo de reparação, não.
Concentração de bens de reposição difícil ou impossível
Imóveis de alto valor costumam reunir itens que não se compram em loja de material de construção: mármores de jazidas específicas, lustres importados, esquadrias sob medida, revestimentos descontinuados. Quando o seguro indeniza apenas pelo valor de mercado desses itens, o proprietário descobre na hora do sinistro que o dinheiro recebido não compra um substituto equivalente.
Por isso, a análise de risco precisa considerar o custo de reposição com características equivalentes, e não o valor depreciado do bem. Uma apólice bem montada registra essas particularidades em cláusula específica, evitando que a indenização fique presa a uma tabela genérica de materiais.
Obras de arte, acervos, joias e itens colecionáveis
Quadros, esculturas, vinhos raros, relógios, joias e coleções entram em uma categoria à parte no seguro residencial. As apólices convencionais limitam a cobertura desses itens a valores irrisórios — quando não os excluem por completo —, o que exige contratação de cobertura específica ou apólice autônoma de valores.
O ponto crítico é a comprovação: sem laudo de autenticidade, nota fiscal ou avaliação de especialista, a seguradora pode contestar o valor declarado.
Áreas externas, piscinas, quadras e estruturas anexas
Quintais amplos, piscinas com casa de máquinas, quadras esportivas, quiosques, churrasqueiras cobertas e edículas entram no cálculo do valor segurado tanto quanto a construção principal. Muitas apólices de varejo cobrem apenas a edificação principal e deixam estruturas anexas com cobertura parcial ou descoberta.
Em imóveis de alto padrão, essas áreas externas frequentemente custam mais do que a casa inteira de um imóvel comum. A análise de risco precisa mapear cada estrutura anexa, sua finalidade e seu custo de reconstrução, incluindo equipamentos fixos como bombas de calor, sistemas de filtragem e iluminação de piscina.
Principais coberturas e o que costuma ficar de fora
As coberturas de um seguro residencial para casa de alto valor seguem a mesma estrutura lógica do seguro residencial comum — incêndio, danos elétricos, roubo, responsabilidade civil, eventos da natureza —, mas com capitais maiores e condições ampliadas. O que muda não é o nome da cobertura, e sim o limite contratado e as exclusões que a seguradora aplica.
É essencial ler as condições gerais antes de assinar. Cada seguradora tem redação própria, e a mesma cobertura pode ter alcance diferente entre uma apólice e outra. A comparação precisa ser feita cláusula a cláusula, não apenas pelo resumo comercial.
Incêndio, explosão e danos elétricos
Incêndio é a cobertura básica de qualquer seguro residencial e cobre danos causados por fogo, fumaça e explosão à edificação e ao conteúdo. Em casas de alto valor, o capital segurado precisa refletir o custo de reconstrução integral, incluindo demolição e remoção de entulho, itens que apólices econômicas limitam ou excluem.
Danos elétricos protegem equipamentos e instalações contra curtos-circuitos, sobretensão e descargas atmosféricas. Em residências com automação, home theater, adega climatizada e equipamentos de segurança eletrônica, essa cobertura é tão relevante quanto a de incêndio — e costuma exigir sublimite específico para equipamentos de maior valor.
Roubo e furto qualificado de bens
A cobertura de roubo indeniza bens subtraídos mediante violência ou grave ameaça, enquanto o furto qualificado cobre subtração com rompimento de obstáculo, como arrombamento de porta ou janela. Em imóveis de alto padrão, o limite para joias, relógios, dinheiro e objetos de valor precisa ser analisado com atenção redobrada.
As apólices convencionais costumam estabelecer sublimites baixos para esses itens — muitas vezes na casa de poucos milhares de reais. Para quem guarda em casa relógios, joias, prataria ou obras de arte, a solução é contratar capital adicional com especificação dos bens, acompanhada de documentação comprobatória.
Responsabilidade civil familiar e danos a terceiros
A cobertura de responsabilidade civil familiar protege o segurado contra danos causados a terceiros por atos seus, de familiares ou de empregados domésticos no exercício do trabalho. Isso inclui desde um visitante que se machuca na piscina até danos causados por queda de árvore sobre o imóvel vizinho.
Em residências com piscina, quadra, playground ou fluxo constante de prestadores de serviço, o risco de responsabilidade é estruturalmente maior. O capital dessa cobertura precisa ser dimensionado para o perfil da casa, e não para o mínimo exigido em apólices de varejo.
Eventos da natureza e vendaval
Vendaval, granizo, queda de raio e, em algumas apólices, alagamento e desmoronamento entram na cobertura de eventos da natureza. Em casas com grandes vãos de vidro, telhados especiais, painéis solares ou áreas externas extensas, o impacto de um vendaval severo pode ser desproporcional ao de uma residência comum.
É importante verificar se a cobertura de vendaval inclui danos a antenas, toldos, coberturas retráteis e estruturas leves, ou se esses itens estão em lista de exclusão. O mesmo vale para danos causados por entrada de água após destelhamento, que algumas apólices cobrem e outras não.
Exclusões que pesam mais em imóveis de alto padrão
As exclusões padrão do seguro residencial — desgaste natural, vício de construção, má conservação, atos de guerra, danos causados por cupins e infiltrações lentas — ganham peso específico em imóveis de alto valor. Uma infiltração que se arrasta por meses em uma parede de pedra natural pode causar dano de dezenas de milhares de reais sem que a apólice pague um centavo.
Outra exclusão relevante é a de bens guardados em áreas externas sem proteção, como esculturas de jardim, mobiliário de área gourmet e equipamentos de piscina. O proprietário de casa de alto padrão precisa mapear essas exclusões antes do sinistro, não depois dele.
O que define o custo de um seguro para casa de alto valor
O prêmio de um seguro residencial de alto valor é calculado a partir de uma combinação de fatores que vão além do CEP e da metragem. A seguradora avalia o custo de reconstrução, o conteúdo declarado, os sistemas de proteção instalados e o histórico de sinistros do imóvel e do segurado.
Entre os fatores que mais pesam no cálculo estão:
- Valor de reconstrução da edificação e dos anexos
- Valor do conteúdo declarado, item por item
- Presença de sistemas de alarme, câmeras e vigilância
- Localização e exposição a riscos da região
- Histórico de sinistros do imóvel e do segurado
- Franquia escolhida e capitais de cada cobertura
Imóveis com sistemas de segurança eletrônica, gerador, portaria ou vigilância costumam receber condições melhores, porque reduzem a probabilidade de sinistro de roubo e a gravidade de eventos como incêndio detectado tardiamente. A instalação desses sistemas precisa ser informada na proposta, com documentação de suporte.
Não há tabela pública de preços para esse segmento: cada apólice é precificada individualmente. Por isso, comparar apenas o valor do prêmio entre propostas é um erro — o barato pode vir com capitais menores, franquias altas e exclusões que só aparecem na hora do sinistro.
Como definir o valor segurado sem subestimar o imóvel
O erro mais caro em seguro de alto padrão não é pagar prêmio alto; é declarar valor segurado abaixo do custo real de reposição. O subseguro reduz o prêmio no curto prazo, mas na hora do sinistro a indenização é proporcional à diferença entre o valor declarado e o valor real — e o prejuízo sai do bolso do proprietário.
Definir o valor segurado corretamente exige separar três conceitos que se confundem com frequência: valor de mercado, valor de reconstrução e valor de reposição. Cada um serve a um propósito diferente na apólice.
Valor de mercado, valor de reconstrução e valor de reposição
O valor de mercado é o preço pelo qual o imóvel seria vendido hoje, incluindo o terreno. O seguro residencial não cobre o terreno — ele não queima, não é roubado, não sofre vendaval. Segurar pelo valor de mercado infla o prêmio sem aumentar a proteção real da edificação.
O valor de reconstrução é o custo para refazer a edificação do zero, com as mesmas características, considerando materiais, mão de obra, projetos e demolição. O valor de reposição, por sua vez, aplica-se ao conteúdo: é o custo para comprar um bem novo equivalente ao que foi perdido, sem depreciação. Apólices de alto padrão devem trabalhar com valor de reconstrução para a edificação e valor de reposição para o conteúdo.
Inventário de bens e avaliação profissional
O inventário de bens é a relação detalhada do conteúdo da casa, com descrição, quantidade, valor e, idealmente, fotografia e nota fiscal. Em sinistros de roubo ou incêndio, esse documento é o que separa uma indenização justa de uma negociação desgastante com o regulador da seguradora.
Para imóveis de alto valor, a avaliação profissional — feita por engenheiro, arquiteto ou avaliador especializado — é recomendada tanto para a edificação quanto para itens de valor singular, como obras de arte e joias. O laudo serve de referência objetiva para o capital segurado e reduz o risco de contestação no sinistro.
O inventário não é documento estático: reformas, aquisições relevantes e descartes precisam ser atualizados na apólice. Uma casa que ganhou adega climatizada, elevador ou sistema fotovoltaico depois da contratação está subsegurada se a apólice não foi revisada.
Franquia, sublimite e capital segurado: o que observar na apólice
Três conceitos definem o alcance real de um seguro residencial de alto valor, e nenhum deles aparece com destaque no resumo comercial. Franquia é o valor que o segurado paga do próprio bolso em cada sinistro. Sublimite é o teto máximo de indenização para uma categoria específica de bem. Capital segurado é o valor máximo que a seguradora paga em cada cobertura.
Em uma apólice de alto padrão, os sublimites costumam ser o ponto mais sensível. Não adianta ter capital de conteúdo de R$ 2 milhões se o sublimite para joias é de R$ 20 mil e para obras de arte, de R$ 50 mil. O proprietário precisa listar os bens que realmente importam e conferir, item por item, se o sublimite correspondente é suficiente.
A franquia também merece leitura cuidadosa. Em apólices de alto valor, é comum que a franquia seja expressa em percentual do capital segurado ou em valor fixo por evento — e há diferença prática relevante entre as duas formas. Uma franquia de 1% sobre um capital de R$ 3 milhões representa R$ 30 mil por sinistro, valor que pode inviabilizar acionamentos para danos menores.
O capital segurado, por fim, precisa ser revisto a cada renovação. O custo de reconstrução sobe com a inflação de materiais e mão de obra, e uma apólice com capital congelado por anos se torna subsegurada silenciosamente. A atualização pelo índice de variação de custos da construção é o mecanismo que evita essa erosão.
Moradia temporária e continuidade do padrão de vida após um sinistro
A cobertura de moradia temporária — também chamada de despesas de desocupação ou aluguel de imóvel — paga a hospedagem ou o aluguel de outro imóvel enquanto a casa sinistrada é reparada ou reconstruída. Em apólices de varejo, essa cobertura costuma ter limite baixo e prazo curto, insuficiente para uma reconstrução de alto padrão.
Uma casa com acabamento nobre pode levar meses para ser reparada após um incêndio ou alagamento severo. Se a apólice cobre apenas 30 dias de moradia temporária em um padrão simples, a família enfrenta descontinuidade de vida no momento mais sensível. O seguro para casa de alto valor precisa prever prazo estendido e valor compatível com o custo de moradia na região do imóvel.
Além do aluguel, vale verificar se a cobertura inclui despesas como transporte adicional, guarda-móveis e mudança. Esses custos acessórios, somados, podem representar dezenas de milhares de reais em uma desocupação prolongada — e costumam ficar de fora das apólices econômicas.
Como escolher a seguradora e o corretor para patrimônios elevados
Nem toda seguradora opera com apetite para imóveis de alto valor, e nem todo corretor tem repertório para montar uma apólice desse porte. A escolha dos dois precisa ser feita com critérios objetivos, não apenas pelo preço da proposta ou pela agilidade no atendimento comercial.
Na escolha da seguradora, observe:
- Se opera linha específica para imóveis de alto padrão
- Se aceita capitais elevados sem pulverizar em sublimites baixos
- Se possui rede de prestadores compatível com o padrão do imóvel
- Se o histórico de regulação de sinistros é consistente
- Se as condições gerais são claras sobre bens de valor singular
Na escolha do corretor, o critério central é a capacidade de traduzir o imóvel em risco técnico. Um corretor especializado em alto padrão pergunta sobre materiais de acabamento, sistemas instalados, inventário de bens e histórico de reformas — e usa essas respostas para negociar condições com a seguradora, não apenas para preencher um formulário de cotação.
A corretora multimarcas tem papel relevante nesse processo porque consegue apresentar o mesmo risco a mais de uma seguradora e comparar as propostas cláusula a cláusula. Na contratação de seguro residencial, a diferença entre uma proposta bem negociada e uma cotação de balcão aparece justamente nos detalhes que o leigo não lê.
Segundo a própria Maior Seguros, seus consultores de seguros especializados atuam há mais de 27 anos com parceria junto às maiores seguradoras do país. A estrutura física consolidada, com filiais, sustenta o atendimento em casos que exigem vistoria e acompanhamento de sinistro.
Erros comuns ao contratar seguro para imóveis de alto padrão
Os erros na contratação de seguro para casa de alto valor raramente estão na escolha da cobertura principal — quase todo mundo contrata incêndio e roubo. Os erros estão nos detalhes: capital defasado, sublimite mal dimensionado, bens sem comprovação, franquia incompatível com o uso real do imóvel.
Os equívocos mais recorrentes nesse segmento são:
- Segurar pelo valor de mercado, incluindo o terreno no capital
- Declarar conteúdo sem inventário, com valores estimados de memória
- Ignorar sublimites de joias, obras de arte e equipamentos
- Contratar franquia percentual alta para reduzir prêmio
- Não atualizar a apólice após reformas e aquisições
- Não conferir se áreas externas e anexos estão cobertos
- Trocar de apólice só pelo preço, sem comparar condições gerais
Outro erro comum é tratar o seguro residencial como produto de prateleira, comparável apenas pelo preço. Assim como no seguro auto, onde o mais barato raramente entrega a mesma proteção, no residencial de alto valor a comparação precisa ser feita entre capitais, sublimites, franquias e exclusões — não entre valores de prêmio.
Há ainda o erro de deixar a apólice parada por anos. Uma casa que recebeu elevador, gerador, automação completa ou adega climatizada sem atualização de apólice está, na prática, com parte relevante do patrimônio descoberta. A revisão anual, com inventário atualizado e reavaliação do custo de reconstrução, é a prática que separa o proprietário protegido do proprietário que só descobre o problema na regulação do sinistro.
A contratação de seguro residencial para casa de alto valor é, acima de tudo, um exercício de documentação e dimensionamento. Quem trata a apólice como um custo a minimizar tende a descobrir, tarde demais, que o barato custa caro. Quem trata como instrumento de proteção patrimonial — com inventário, laudo, capitais corretos e corretor especializado — transforma o seguro no que ele deveria ser: a garantia de que o padrão de vida sobrevive ao pior dia da casa.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP