Quem já teve o muro atingido por um carro ou viu o portão ceder numa tempestade sabe que a dúvida vem antes do prejuízo: afinal, o seguro residencial cobre muro e portão? A resposta raramente é um simples sim ou não, e é justamente aí que muita gente perde tempo e dinheiro. Este texto mostra em que situações essas estruturas externas entram na apólice, o que costuma gerar negativa e como declarar tudo corretamente antes de precisar acionar o seguro.
Seguro residencial cobre muro e portão? Resposta direta
Sim, o seguro residencial pode cobrir muro e portão — mas isso depende de como o imóvel foi declarado na apólice e de qual cobertura foi acionada. Muro, portão, gradil e cerca integram as chamadas estruturas externas do imóvel, e a indenização por danos a esses elementos segue as mesmas regras das demais partes da edificação: o evento precisa estar previsto na cobertura contratada e o valor em risco precisa ter sido calculado incluindo essas estruturas.
Na prática, um portão derrubado por um vendaval pode ser indenizado se a apólice tiver cobertura de vendaval e se o portão estiver dentro do valor em risco declarado. Já um portão enferrujado que trava por desgaste natural tende a ser negado, porque apólice residencial não cobre manutenção. A resposta direta, portanto, é condicional: cobre, desde que o risco esteja coberto e o bem esteja corretamente declarado.
Por que muro e portão costumam gerar dúvida na hora do sinistro
A confusão começa porque o segurado enxerga muro e portão como parte do terreno, não da edificação. No seguro residencial, porém, o que interessa é o conceito de valor em risco: a soma necessária para reconstruir o imóvel segurado, incluindo fundações, paredes, coberturas e, salvo exclusão expressa, as estruturas externas que delimitam o lote. Quando o segurado declara apenas a área construída da casa e esquece o perímetro murado, o sinistro no portão expõe a insuficiência de capital segurado.
Outro fator de dúvida é a natureza do dano. O portão eletrônico reúne dois bens de tratamento distinto na apólice: a estrutura física (ferro, alumínio, madeira) e o automatizador (motor, placa, controle). O primeiro responde a coberturas patrimoniais como vendaval e impacto de veículos; o segundo costuma ser tratado como equipamento eletroeletrônico, sujeito a coberturas específicas como danos elétricos. Sem separar esses dois planos, o segurado interpreta qualquer negativa como “o seguro não cobre portão”, quando na verdade a apólice pode estar cobrindo o portão e excluindo o motor.
O que a apólice considera na cobertura de muro e portão
Muro, portão e demais estruturas externas entram no valor em risco declarado?
Sim, estruturas externas fixas — muros, muretas, portões, gradis, cercas de alvenaria e até calçadas internas — devem compor o valor em risco declarado na contratação. O valor em risco não é o valor de mercado do imóvel nem o valor venal do IPTU; é o custo de reconstrução daquilo que está segurado. Um erro clássico é declarar apenas o custo de reconstrução da casa e deixar de fora o muro de arrimo ou o portão de ferro, que podem representar parcela relevante do custo total.
Quando o valor em risco declarado fica abaixo do custo real de reconstrução, incide a regra de rateio: a seguradora indeniza na mesma proporção entre o valor declarado e o valor real. Imagine um imóvel cujo custo de reconstrução total, com muro e portão, é de R$ 500 mil, mas a apólice declara R$ 300 mil. Em um sinistro de R$ 30 mil no portão, a indenização pode ser proporcionalmente reduzida, porque o segurado declarou apenas 60% do risco. Essa regra está nas condições gerais da maioria das apólices residenciais brasileiras e é uma das causas mais comuns de frustração em sinistro de muro.
Alvenaria, gradil, portão eletrônico e automatizador: o que é tratado como bem distinto
A apólice residencial costuma organizar a cobertura em três camadas: a edificação principal, as estruturas externas e os conteúdos (bens móveis). Muro de alvenaria e portão de ferro entram na camada patrimonial da edificação; o automatizador do portão eletrônico, por ser um equipamento, pode ser enquadrado em cobertura de danos elétricos ou de quebra de equipamentos, quando contratada. Essa distinção importa porque muda a franquia aplicável e o teto de indenização.
Um portão de gradil soldado ao muro é tratado como estrutura externa fixa e responde a eventos como incêndio, raio, explosão, vendaval e impacto de veículos, quando tais coberturas estiverem na apólice. Já o motor do portão que queima por curto-circuito só será indenizado se houver cobertura de danos elétricos — e, mesmo assim, dentro do limite específico dessa cobertura, que costuma ser inferior ao limite da edificação. O automatizador roubado, por sua vez, entra na lógica de roubo de bens, não de danos à edificação.
Coberturas que normalmente alcançam muro e portão
As coberturas abaixo aparecem com frequência nas apólices residenciais completas, mas cada seguradora define o alcance exato nas condições gerais. Nenhuma cobertura pode ser prometida sem leitura da apólice contratada — o que segue é o padrão de mercado, não garantia de indenização em caso concreto.
Vendaval, granizo e tempestade
Vendaval é a cobertura mais acionada para queda de muro e danos em portão. Ela cobre danos causados por ventos de intensidade superior àquela que a estrutura foi projetada para suportar, conforme parâmetro técnico definido na apólice. Um muro de divisa derrubado por rajada forte durante temporal costuma ser indenizado por essa via, desde que o evento se caracterize como vendaval e não como simples chuva ou vento comum.
Granizo e tempestade seguem a mesma lógica: dano súbito e acidental causado por fenômeno meteorológico intenso. O que não se confunde com isso é infiltração lenta, umidade ascendente ou rachadura que já existia antes do evento. A seguradora tende a pedir laudo meteorológico e registro fotográfico para confirmar a data e a intensidade do fenômeno.
Impacto de veículos
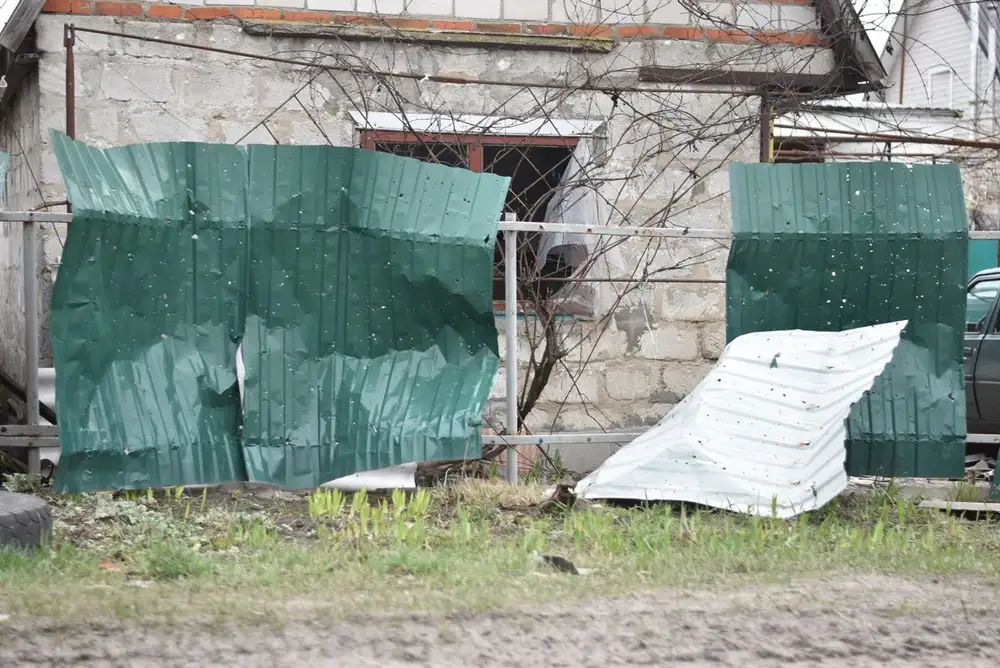
Quando um carro atinge o muro ou o portão do segurado, a cobertura de impacto de veículos pode indenizar o reparo da estrutura. Essa cobertura é relevante em imóveis de esquina, em casas com portão voltado para a rua e em condomínios com garagem coletiva. O ponto crítico, detalhado mais adiante, é a autoria do impacto: veículo de terceiro identificado e veículo do próprio morador têm tratamento diferente.
Em muitos casos, o caminho mais rápido é acionar o seguro auto do terceiro causador, se ele tiver cobertura de danos a terceiros. Se o terceiro não tiver seguro ou fugir do local, aí o seguro residencial do dono do muro entra com a cobertura de impacto de veículos, respeitada a franquia. A ordem de acionamento evita dupla indenização e reduz o custo do sinistro para o segurado.
Incêndio, raio e explosão
Incêndio, raio e explosão formam o núcleo básico do seguro residencial e alcançam muro e portão sem discussão relevante, desde que o dano decorra diretamente do evento coberto. Um raio que atinge o portão eletrônico e queima o motor pode ser indenizado pela cobertura de raio, ainda que o dano seja elétrico, porque a causa geradora foi o raio — não um simples surto de rede.
Essa distinção entre causa e consequência é decisiva. Se o motor queima por sobrecarga da rede elétrica interna, trata-se de dano elétrico e exige a cobertura específica. Se queima porque um raio caiu no imóvel, a cobertura de raio pode responder. Documentar a causa com laudo elétrico e registro do evento é o que define o enquadramento.
Roubo e furto do portão ou do automatizador
O roubo do portão inteiro é raro, mas o furto do automatizador — motor, placa, controle e até o trilho de alumínio — acontece com frequência em imóveis desocupados ou em obras. Para ser indenizado, o bem precisa estar coberto na apólice, seja como parte da edificação, seja como conteúdo ou equipamento. O furto simples, sem vestígios de arrombamento, costuma ter cobertura limitada ou exigir cláusula específica.
Também é comum a exigência de boletim de ocorrência e de comprovação de propriedade do equipamento, como nota fiscal ou foto anterior. Portão de alumínio inteiro furtado em imóvel desocupado tende a enfrentar questionamento sobre vigilância e ocupação, porque apólices residenciais costumam restringir cobertura para imóveis vazios por períodos longos.
Responsabilidade civil familiar
A cobertura de responsabilidade civil familiar responde por danos que o segurado, sua família ou o próprio imóvel causem a terceiros. Se o muro do segurado desaba sobre o carro do vizinho ou sobre um pedestre, essa cobertura pode indenizar o terceiro. O mesmo vale para o portão que se solta do trilho e atinge alguém na calçada.
Essa cobertura é distinta da cobertura patrimonial: ela não repara o muro do segurado, mas sim o dano causado a terceiros. É comum em apólices completas e tem limite específico de indenização. Para o chefe de família com casa em ladeira, muro de arrimo alto ou portão pesado voltado para via pública, é uma das coberturas mais subestimadas do seguro residencial.
Quando a seguradora pode negar o pagamento
Falta de manutenção e desgaste natural
Apólice residencial cobre eventos súbitos e acidentais, não deterioração progressiva. Muro com trinca antiga que desaba por infiltração acumulada, portão que cai porque as dobradiças estavam corroídas, motor que para por falta de lubrificação: em todos esses casos a negativa se apoia na exclusão de desgaste natural e falta de manutenção. O seguro não substitui a conservação do imóvel.
O ônus de provar que o dano foi súbito e acidental costuma recair sobre o segurado, por isso fotos anteriores, laudos de manutenção e registros de reforma ajudam a afastar a tese de desgaste. Um muro recém-construído que cai em vendaval tem chance muito maior de indenização do que um muro antigo com rachaduras visíveis há anos.
Muro construído após a contratação e não declarado
Se o segurado contrata o seguro, depois constrói um muro de arrimo ou substitui o portão simples por um portão eletrônico de alto custo e não comunica a seguradora, o bem novo pode ficar fora da cobertura. A apólice segue o que foi declarado na contratação ou na última atualização. Aumento relevante de valor em risco sem aviso à seguradora pode gerar rateio ou negativa parcial no sinistro.
A recomendação prática é revisar o valor em risco sempre que houver obra relevante: ampliação de muro, troca de portão, instalação de automatizador, construção de edícula. Esse ajuste pode ser feito por endosso, sem contratar apólice nova, e evita a descoberta tardia de que o bem mais caro do perímetro não estava segurado.
Dano causado por veículo do próprio morador
Quando o carro do próprio morador bate no portão da própria casa, a cobertura de impacto de veículos do seguro residencial costuma excluir o evento. A lógica é que o causador e o segurado são a mesma pessoa, e o seguro residencial não cobre danos causados intencionalmente ou por veículo de propriedade do segurado, salvo previsão expressa em contrário.
Nesse cenário, o caminho é o seguro auto do morador, se ele tiver cobertura compreensiva ou de colisão que alcance danos ao próprio imóvel — o que também não é universal. Algumas apólices auto indenizam danos a bens do segurado causados pelo veículo segurado, mas isso precisa ser verificado caso a caso. O ponto é não assumir que o seguro residencial cobre o portão derrubado pelo carro da família.
Franquia e valor em risco insuficiente
Mesmo quando o evento está coberto, a indenização desconta a franquia contratada, que em sinistro patrimonial costuma ser um valor fixo ou um percentual do prejuízo. Se o reparo do portão custa menos que a franquia, não há indenização — o sinistro é absorvido pelo segurado. Essa é uma das razões pelas quais vale comparar o custo da franquia com o valor dos bens expostos antes de acionar o seguro.
O valor em risco insuficiente opera como redutor de indenização, conforme a regra de rateio já descrita. Declarar um valor em risco abaixo do custo real de reconstrução, para pagar prêmio menor, transfere parte do prejuízo de volta ao segurado justamente na hora do sinistro. A decisão de economizar no valor declarado tem consequência direta em sinistro de muro e portão, que costumam ser bens caros de reconstruir.
O que define o custo de incluir muro e portão na apólice
O prêmio do seguro residencial é calculado sobre o valor em risco declarado e sobre o conjunto de coberturas contratadas. Incluir muro e portão no valor em risco aumenta a base de cálculo, portanto tende a elevar o prêmio — mas o efeito prático não é linear, porque o custo de reconstrução de um muro de divisa costuma ser menor que o da edificação principal e o risco de sinistro em estrutura externa é ponderado pela seguradora.
- Extensão e material do muro: alvenaria estrutural custa mais que mureta de bloco simples;
- Tipo de portão: basculante de ferro, deslizante de alumínio ou pivotante de alto padrão;
- Presença de automatizador: motor, placa e sensores entram como equipamento;
- Exposição a risco: imóvel de esquina, rua movimentada ou área com histórico de vendaval;
- Coberturas contratadas: vendaval, impacto de veículos e danos elétricos são opcionais em muitas apólices;
- Franquia escolhida: franquia maior reduz prêmio, mas aumenta o custo do segurado no sinistro.
Nenhum desses fatores pode ser precificado aqui com número, porque o prêmio depende de tabela de cada seguradora e de características do imóvel. O que dá para afirmar é que a decisão de incluir ou não muro e portão no valor em risco não deveria ser tomada apenas pelo custo do prêmio, e sim pelo custo de reconstrução do bem em caso de perda total.
Como declarar muro e portão corretamente na contratação
O primeiro passo é levantar o custo de reconstrução de tudo o que está no terreno: casa, muros, portões, gradis, calçadas e estruturas de apoio. O valor em risco deve refletir esse total, não apenas a área construída. Um erro frequente é usar o valor de compra do imóvel ou o valor de mercado como referência — ambos incluem o terreno, que não é indenizável em seguro residencial.
- Meça o perímetro murado e identifique o material de cada trecho;
- Registre o tipo de portão, dimensões, material e se há automatizador;
- Estime o custo de reconstrução por metro quadrado de cada estrutura, com base em orçamento de construtora;
- Some o custo da edificação principal ao custo das estruturas externas;
- Informe à seguradora o valor total e guarde fotos, plantas e orçamentos que sustentem esse número;
- Atualize a apólice por endosso sempre que houver obra relevante no perímetro.
Guardar a documentação que sustenta o valor declarado é tão importante quanto declarar corretamente. Em sinistro de muro, a seguradora pode pedir comprovação de que o valor em risco era compatível com o custo real; fotos datadas, orçamento da construtora e notas de materiais ajudam a sustentar o pedido de indenização integral.
Como acionar o seguro após um dano no muro ou portão
Documentos e registros que a seguradora costuma pedir
O sinistro em muro ou portão segue o rito padrão do seguro residencial, com documentação que comprove o evento, a propriedade e o prejuízo. Quanto mais rápido e completo for o registro, menor a chance de o processo travar em exigência documental.
- Boletim de ocorrência, em caso de impacto de veículo, roubo ou furto;
- Fotos e vídeos do dano, de preferência com data e ângulos amplos e aproximados;
- Orçamento de reparo emitido por profissional ou empresa qualificada;
- Nota fiscal do portão ou do automatizador, se disponível;
- Laudo meteorológico ou elétrico, conforme a causa alegada;
- Comprovante de propriedade do imóvel e apólice vigente.
A seguradora pode enviar um vistoriador ao local para avaliar o dano e a causa. Em danos de grande monta, como queda de muro de arrimo, é comum a exigência de laudo técnico de engenharia que aponte a causa do colapso — se vendaval, se infiltração, se falha estrutural. Esse laudo é decisivo para o enquadramento ou a negativa do sinistro.
Prazo para abrir o sinistro e o que fazer primeiro
O prazo para comunicação do sinistro está definido nas condições gerais da apólice e costuma ser contado em dias a partir do conhecimento do evento. A recomendação é comunicar imediatamente, por canal oficial da seguradora ou pelo corretor, mesmo antes de reunir todos os documentos. A comunicação tempestiva preserva o direito à indenização e permite que a seguradora oriente sobre o que registrar.
O que fazer primeiro, em ordem prática: proteger o local para evitar agravamento do dano, sem fazer reparo definitivo antes da vistoria; registrar fotos e vídeos; identificar a causa provável; abrir o sinistro na seguradora ou pelo corretor; e só então buscar orçamentos de reparo. Reparo feito antes da vistoria pode prejudicar a comprovação do dano e dar margem a questionamento sobre a extensão do prejuízo.
Perguntas frequentes sobre seguro residencial para muro e portão
Seguro residencial cobre queda de muro por chuva forte?
Depende do enquadramento. Se a chuva forte vier acompanhada de vento que caracterize vendaval, a cobertura de vendaval pode responder. Se a queda decorrer de infiltração acumulada, saturação do solo por chuvas contínuas ou falha estrutural preexistente, a tendência é de negativa, porque o evento deixa de ser súbito e acidental. O laudo técnico que aponte a causa é o que define o enquadramento.
Chuva isolada, sem vento de intensidade de vendaval, não costuma ser causa coberta para queda de muro. O mesmo vale para deslizamento de terra que atinge o muro: se a apólice não tiver cobertura de desmoronamento ou alagamento com previsão expressa para esse tipo de evento, o dano pode ficar fora do alcance da cobertura básica.
Cobre portão eletrônico danificado por curto-circuito?
O motor e a placa do portão eletrônico danificados por curto-circuito são indenizáveis apenas se a apólice tiver cobertura de danos elétricos, que é opcional em boa parte dos seguros residenciais. Essa cobertura tem limite próprio, inferior ao da edificação, e franquia específica. Sem ela, o curto-circuito que queima o automatizador não é coberto pela cobertura básica de incêndio, raio e explosão.
Se o curto-circuito for consequência de um raio que atingiu o imóvel, o enquadramento muda: a cobertura de raio pode responder. A diferença está na causa geradora. Por isso, em sinistro elétrico, o laudo de um eletricista ou engenheiro eletricista que identifique a origem do curto é o documento mais importante do processo.
Cobre se o vizinho bateu o carro no meu portão?
Sim, em duas vias possíveis. A primeira é o seguro auto do vizinho, se ele tiver cobertura de danos a terceiros ou responsabilidade civil facultativa de veículos: o portão do segurado é o terceiro prejudicado. A segunda é o seguro residencial do dono do portão, pela cobertura de impacto de veículos, se contratada. As duas vias não se acumulam — o segurado escolhe uma, e a escolha costuma recair sobre a que tiver menor franquia e menor burocracia.
Se o vizinho fugir ou não tiver seguro, o seguro residencial do proprietário do portão passa a ser o caminho principal, respeitada a franquia da apólice. O boletim de ocorrência é indispensável nesse caso, inclusive para registrar a placa e os dados do terceiro quando identificado.
Cobre muro de terreno vazio ou casa desocupada?
Terreno vazio não é objeto de seguro residencial, porque não há edificação a proteger. O muro que cerca um lote sem construção segue a regra do terreno: fica fora do seguro residencial e exigiria um seguro específico para terreno ou para obra, conforme o caso. Já a casa desocupada pode ter cobertura restrita, porque apólices residenciais costumam limitar ou suspender coberturas quando o imóvel fica vazio por períodos prolongados, geralmente acima de 30 dias consecutivos.
Para imóvel desocupado em inventário, em venda ou em reforma, o correto é comunicar a seguradora e verificar as condições de manutenção da cobertura. Algumas apólices aceitam a desocupação mediante agravo no prêmio ou restrição de coberturas, como roubo e furto. O silêncio sobre a desocupação pode gerar negativa em sinistro de furto do automatizador ou de danos ao portão.
Se você está revisando uma apólice existente ou avaliando a troca de corretora, o ponto de partida é conferir o valor em risco declarado e as coberturas que alcançam estruturas externas. Um consultor de seguros especializado consegue ler as condições gerais com você e apontar onde está a lacuna — antes que o sinistro aconteça.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP