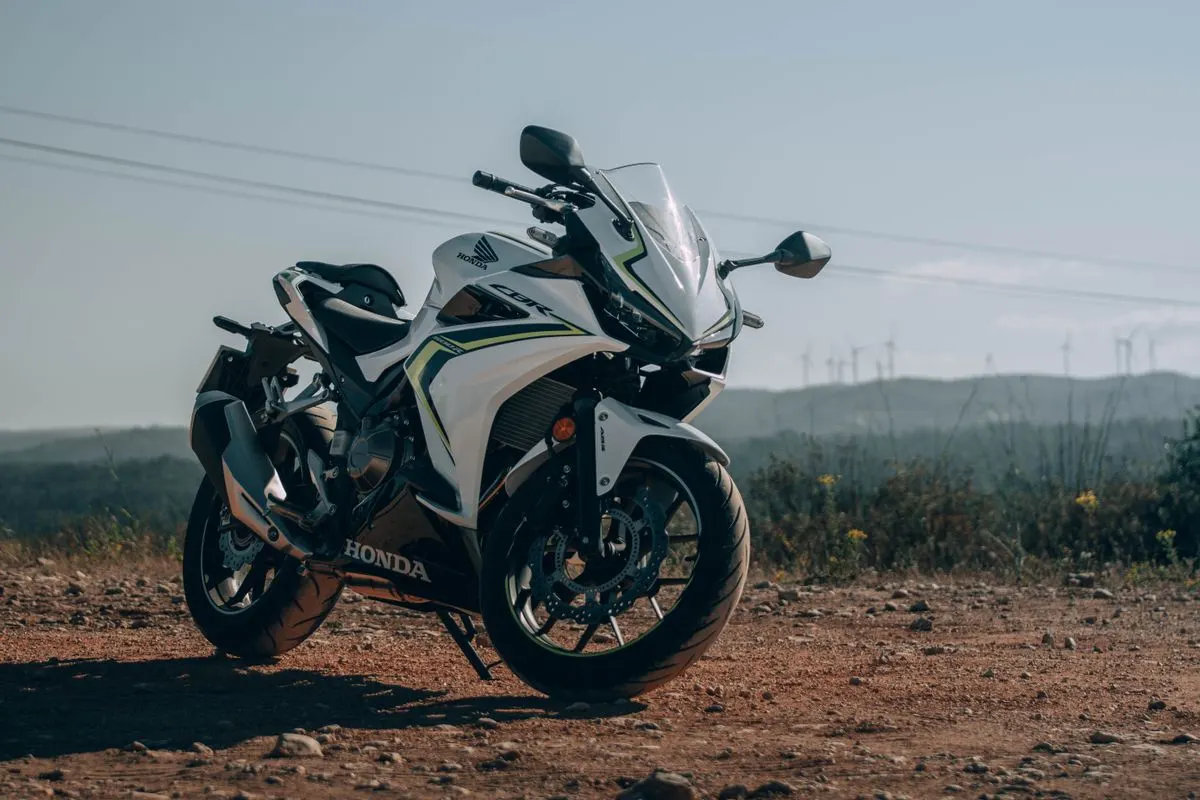
Quem tem uma moto Honda sabe que a escolha do seguro não se resolve na primeira cotação que chega por mensagem. Entre modelos, perfis de uso e seguradoras que respondem de formas diferentes, fica difícil saber o que comparar e onde a proposta realmente deixa lacunas. Este texto organiza o caminho para contratar um seguro moto Honda com critério: o que observar nas coberturas, o que pesa na análise de risco e como ler as condições antes de assinar.
O que avaliar antes de contratar o seguro da sua moto Honda
Contratar seguro para moto Honda exige olhar além do valor da primeira cotação. A decisão correta depende de três pilares: o uso real da moto, as coberturas que fazem sentido para esse uso e as condições que a seguradora impõe para acionar cada proteção. Quem compara apenas o preço tende a descobrir, no sinistro, que a apólice não cobre exatamente o que imaginava.
Antes de pedir propostas, defina onde a moto fica durante o dia e à noite, se há garagem ou estacionamento fechado, quantos quilômetros você roda por mês e se alguém além de você conduz o veículo. Essas respostas mudam a cotação e ajudam o corretor a filtrar seguradoras que aceitam bem o seu perfil. Um consultor especializado consegue antecipar exigências de vistoria, dispositivos antifurto e perfil do condutor que variam entre as companhias.
Também vale confirmar se a moto tem alienação fiduciária, se está em nome de pessoa física ou jurídica e se já existe bônus acumulado em outra apólice. Esses pontos influenciam a aceitação da proposta e a transferência de classe de bônus, quando a seguradora permite.
Coberturas que fazem diferença para motos Honda
As apólices para moto seguem lógica parecida com a de automóveis, mas com pesos diferentes. Roubo e furto costumam liderar as preocupações de quem pilota Honda no Brasil, seguidos de colisão e danos a terceiros. A cobertura compreensiva reúne esses riscos principais, enquanto as apólices simples protegem apenas contra roubo, furto e incêndio, sem indenizar colisão.
Nenhuma cobertura é automática: cada uma precisa estar descrita nas condições gerais e na proposta assinada. A seguradora pode incluir ou excluir eventos específicos conforme o modelo da moto, a região e o perfil do condutor. Por isso, a leitura da apólice antes de assinar é o que separa expectativa de direito.
Cobertura total, roubo e furto, danos a terceiros
A cobertura total, também chamada de compreensiva, indeniza perda total ou parcial por colisão, roubo, furto, incêndio e, em muitas apólices, fenômenos da natureza como enchente e queda de árvore. Para motos Honda de maior valor de mercado, como a CB 650R ou a Africa Twin, essa cobertura protege um patrimônio relevante e costuma ser a escolha padrão de quem financia o veículo.
Roubo e furto são coberturas distintas na prática: roubo envolve violência ou grave ameaça, furto ocorre sem contato com o condutor. Algumas apólices tratam os dois eventos juntos, outras impõem condições diferentes de franquia e de comunicação à seguradora. Danos a terceiros, por sua vez, cobrem prejuízos materiais e corporais causados a outras pessoas em acidente com a sua moto, dentro do limite contratado, e não podem ser confundidos com a proteção ao próprio veículo.
Assistência 24h, acessórios e reposição de valor
Assistência 24h para motos geralmente inclui reboque, chaveiro, troca de pneu e, em alguns planos, transporte do condutor em caso de pane ou acidente. O raio de atendimento e o número de acionamentos por vigência variam entre seguradoras, então vale comparar o serviço com o uso que você faz da moto, principalmente em viagens e deslocamentos intermunicipais.
A cobertura de acessórios protege itens como baús, protetores de carenagem, escapamento esportivo e suportes instalados na moto, desde que declarados na apólice e comprovados por nota fiscal. Já a reposição de valor, quando contratada, garante indenização pelo valor de novo em caso de perda total dentro de um prazo determinado, em vez do valor de mercado do usado. Nem toda seguradora oferece essa cláusula para motos, então ela precisa ser confirmada caso a caso.
O que define o custo do seguro para moto Honda
O preço do seguro de moto não segue tabela única. Cada seguradora aplica sua própria régua de risco, e o valor final da proposta reflete a combinação de perfil do condutor, uso do veículo, modelo, região, local de guarda, franquia e coberturas escolhidas. Entender esses fatores ajuda a comparar propostas em igualdade de condições, em vez de aceitar a mais barata sem saber o que ela deixou de fora.
Uma cotação feita por corretora multimarcas permite cruzar essas variáveis em várias seguradoras ao mesmo tempo. É nesse ponto que o consultor especializado traduz as diferenças entre propostas que, à primeira vista, parecem iguais.
Perfil do condutor e uso da moto
Idade, tempo de habilitação, estado civil, profissão e histórico de sinistros são dados que a seguradora usa para calcular o risco. Condutores mais jovens, com menos tempo de CNH ou com sinistros recentes tendem a receber propostas mais caras ou com franquia maior. A existência de outro veículo segurado no mesmo CPF pode, em algumas companhias, abrir condição comercial melhor.
O uso declarado também pesa: moto para deslocamento diário ao trabalho em zona urbana tem risco diferente de moto usada apenas em finais de semana ou para lazer. Informar uso real na proposta é obrigação do segurado, e a divergência entre o declarado e o constatado no sinistro pode comprometer a indenização.
Modelo, região e local de guarda
Modelos Honda de alta cilindrada ou com grande apelo para roubo e revenda de peças costumam ter prêmio maior. A mesma lógica vale para regiões com índice elevado de furto e roubo de motos: o CEP de pernoite e o CEP de circulação entram no cálculo. Uma moto que dorme em garagem fechada tende a ter custo menor do que outra deixada na rua, e a seguradora pode exigir comprovação do local de guarda na vistoria.
Se você se mudar ou passar a usar a moto em outra região, a seguradora precisa ser informada. A mudança de endereço altera o risco e pode modificar as condições da apólice na renovação ou até durante a vigência, dependendo do contrato.
Franquia e tipo de cobertura escolhida
A franquia é o valor que o segurado paga do próprio bolso em cada sinistro com indenização parcial, como colisão. Franquia maior tende a reduzir o prêmio, mas aumenta o desembolso no momento do acidente. Para motos de menor valor, às vezes a franquia elevada torna o acionamento da cobertura de colisão desvantajoso, e o segurado prefere proteger apenas roubo e furto.
O tipo de cobertura escolhido também define o custo: compreensiva custa mais do que apólice simples, porque cobre mais eventos. Adicionais como assistência ampliada, acessórios, reposição de valor e cobertura para equipamentos elevam o prêmio. A decisão deve partir do risco que você não quer assumir, não apenas do valor da parcela.
Seguro Honda e seguradoras independentes: diferenças na prática
Seguradoras independentes oferecem apólices para motos Honda com condições que variam bastante entre companhias. Algumas têm rede referenciada ampla, outras trabalham com livre escolha de oficina, e os preços podem ser mais competitivos para determinados perfis. A diferença prática está na combinação de rede de atendimento, valor da franquia, coberturas adicionais e regra de indenização, não em uma suposta superioridade automática de um canal sobre o outro.
Quem cotar apenas uma frente deixa de ver condições que outras seguradoras podem oferecer para o mesmo modelo. O caminho eficiente é comparar as opções com o mesmo conjunto de coberturas e franquia, para decidir com base em critérios objetivos.
Como comparar propostas sem se perder nas letras miúdas
Comparar seguro de moto exige padronizar o que está sendo cotado. Peça sempre o mesmo tipo de cobertura, o mesmo valor de franquia, os mesmos adicionais e o mesmo perfil de uso em todas as seguradoras. Só assim a diferença de preço representa diferença real de condição comercial, e não de cobertura.
Um corretor multimarcas faz essa padronização por você e apresenta as propostas lado a lado, apontando onde cada uma ganha e perde. A leitura atenta das condições gerais continua sendo indispensável, mas o trabalho de triagem fica muito mais rápido.
Exclusões, carência e condições de acionamento
Toda apólice tem exclusões: situações em que a seguradora não paga, mesmo com a cobertura contratada. São exemplos comuns o uso da moto para transporte remunerado sem cobertura específica, participação em competições, condução por pessoa não habilitada e agravamento intencional do risco. Essas exclusões precisam ser lidas antes da assinatura, porque definem o limite real da proteção.
Carência é o prazo durante o qual a cobertura ainda não vale para determinados eventos, comum em coberturas como assistência e, em alguns casos, roubo nos primeiros dias de vigência. As condições de acionamento incluem prazos de comunicação do sinistro, documentos exigidos e procedimentos de vistoria. Saber isso antes evita surpresa no momento em que você mais precisa da apólice.
Documentos e informações necessários para cotar
Para cotar seguro de moto Honda, você vai precisar dos dados do veículo: modelo, ano, versão, placa e chassi. Também entram na proposta os dados do condutor principal, como CPF, data de nascimento, tempo de habilitação, profissão, estado civil, CEP de pernoite, CEP de circulação e se a moto fica em garagem ou na rua.
Se houver segundo condutor, os dados dele também são solicitados. Histórico de sinistros, bônus atual e se a moto tem alienação completam o conjunto. Ter essas informações organizadas agiliza a cotação e reduz a chance de erro na proposta, que depois precisaria ser corrigida e poderia alterar o valor.
Erros comuns ao contratar seguro para moto Honda
O erro mais frequente é declarar uso diferente do real para pagar menos. Informar que a moto fica em garagem quando ela dorme na rua, ou que o uso é apenas lazer quando a moto roda diariamente para o trabalho, pode levar à negativa de indenização no sinistro. A seguradora verifica as informações na vistoria e na regulação do sinistro.
- Comparar propostas com coberturas diferentes como se fossem iguais
- Escolher franquia alta sem considerar o custo do acionamento
- Não declarar acessórios instalados e perder a indenização deles
- Deixar de informar segundo condutor que usa a moto com frequência
- Não ler exclusões e descobrir a limitação apenas no sinistro
- Renovar sem revisar se o perfil de uso e o endereço continuam corretos
Outro deslize comum é contratar sem verificar a rede de atendimento da seguradora na região onde a moto circula. Uma apólice barata perde valor se, na hora do guincho ou do reparo, não houver oficina credenciada por perto. Vale confirmar esse ponto antes de fechar, especialmente para quem usa a moto em cidades menores ou em deslocamentos intermunicipais.
Perguntas frequentes sobre seguro de moto Honda
As dúvidas abaixo aparecem com frequência em cotações de seguro para motos Honda. As respostas consideram as condições comuns do mercado segurador brasileiro, mas cada apólice tem regras próprias que prevalecem sobre qualquer orientação geral.
O seguro cobre moto Honda usada para trabalhar com entrega?
Depende da apólice. O uso comercial, incluindo entrega por aplicativo, exige cobertura específica declarada na proposta. Se a moto for usada para transporte remunerado sem essa informação, a seguradora pode negar a indenização em caso de sinistro. Quem trabalha com entrega precisa informar essa condição na cotação para receber proposta adequada.
Posso transferir o bônus de outro veículo para a moto?
Algumas seguradoras permitem aproveitar a classe de bônus de um automóvel na contratação do seguro da moto, desde que o segurado seja o mesmo e a apólice anterior esteja ativa ou tenha sido encerrada dentro do prazo aceito pela companhia. Essa possibilidade não é universal e precisa ser confirmada em cada cotação.
A instalação de alarme ou rastreador reduz o valor do seguro?
Dispositivos antifurto podem reduzir o prêmio em algumas seguradoras, mas o desconto não é automático. A companhia pode exigir modelo específico, instalação em estabelecimento credenciado e comprovação na vistoria. Antes de instalar, vale perguntar ao corretor quais dispositivos a seguradora aceita e qual o impacto real na proposta.
O que acontece se eu sofrer um acidente com um condutor não declarado?
Se o condutor não estiver declarado na apólice e tiver perfil de risco diferente do contratado, a seguradora pode aplicar franquia maior, reduzir a indenização ou negar o sinistro, conforme as condições gerais. Para evitar esse risco, todo condutor habitual da moto deve constar na proposta.
Para quem está comparando proteção patrimonial em outras frentes, como imóveis alugados, vale entender quando o seguro fiança precisa de fiador e como ele se diferencia de outras garantias locatícias.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP