
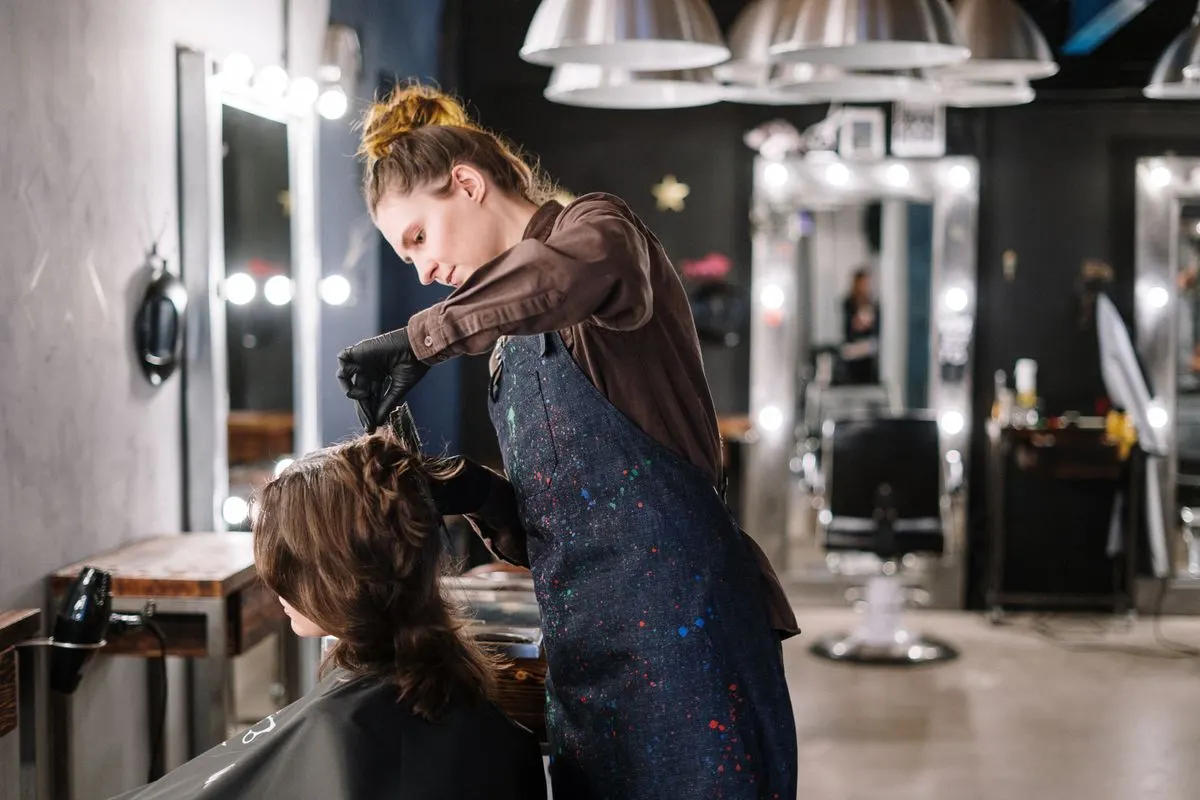


Quem administra um salão de beleza convive diariamente com uma rotina que mistura produtos químicos, equipamentos elétricos de alto valor e atendimento direto ao público — e qualquer imprevisto nessa engrenagem pode virar prejuízo. Se você chegou até aqui, provavelmente já percebeu que proteger o negócio exige mais do que boa vontade. Este texto mostra quais riscos pesam sobre o setor e o que observar ao contratar um seguro empresarial para salão de beleza.
O que é seguro empresarial para salão de beleza e por que ele é diferente de um seguro residencial
O seguro empresarial para salão de beleza é uma apólice contratada em nome da pessoa jurídica, desenhada para proteger o patrimônio do negócio, a operação diária e a responsabilidade civil do estabelecimento perante clientes e terceiros. Diferentemente de um seguro residencial — que cobre a moradia do titular e tem coberturas limitadas a uso exclusivamente doméstico —, a apólice empresarial parte do pressuposto de que há circulação de público, uso intenso de equipamentos elétricos, estoque de produtos químicos e prestação de serviço remunerado dentro do imóvel.
A diferença central está na responsabilidade civil. No seguro residencial, a cobertura de RC protege o segurado por danos causados a terceiros em situações da vida privada, como um vazamento que atinge o apartamento vizinho. No salão de beleza, a RC precisa responder por danos corporais e materiais causados a clientes durante a execução de um serviço profissional — uma queimadura de chapinha, uma reação alérgica a coloração, um corte acidental com tesoura. A seguradora avalia o risco de forma completamente distinta, considerando o tipo de procedimento oferecido, a qualificação da equipe e o histórico de sinistros do estabelecimento.
Outro ponto que separa as duas modalidades é a natureza do bem segurado. O seguro residencial cobre móveis e eletrodomésticos de uso familiar; o empresarial para salão cobre cadeiras hidráulicas, autoclaves, secadores profissionais, aparelhos de depilação a laser, lavatórios e estoque de cosméticos — itens com custo de reposição elevado e que, em muitos casos, só são segurados mediante especificação na apólice. Contratar um seguro residencial para um salão em funcionamento pode gerar negativa de sinistro, pois a seguradora entende que houve agravamento de risco não declarado.
Riscos reais de um salão de beleza: onde a maioria dos prejuízos acontece
O salão de beleza concentra três famílias de risco que raramente aparecem juntas em outros tipos de comércio: exposição química e térmica sobre o corpo do cliente, equipamentos elétricos de alta potência operando por horas seguidas e estoque de produtos de alto valor unitário e fácil revenda. Uma análise de sinistros do setor mostra que os prejuízos não vêm de eventos catastróficos, mas de ocorrências cotidianas que se acumulam: um aparelho que entra em curto, um cliente que processa após uma reação, um furto durante o horário de pico.
Danos causados a clientes durante procedimentos químicos e estéticos
Procedimentos como coloração, descoloração, alisamento, escova progressiva e aplicação de ácidos envolvem substâncias que podem causar queimaduras no couro cabeludo, irritação ocular, queda de cabelo e reações alérgicas sistêmicas. Quando o dano é comprovadamente decorrente de erro na aplicação, na dosagem ou na avaliação prévia do cliente, o salão responde civilmente — e a indenização pode incluir danos morais, estéticos, materiais e lucros cessantes da cliente, valores que superam com folga o faturamento de um mês de um salão de pequeno porte.
Há ainda os riscos ligados a equipamentos de estética: depilação a laser mal calibrada, limpeza de pele com extração inadequada, uso de vaporizador em temperatura excessiva. A responsabilidade civil profissional do salão é o que separa um prejuízo absorvível de um passivo que inviabiliza o negócio. Sem cobertura, o estabelecimento responde com o patrimônio dos sócios.
Incêndio, danos elétricos e equipamentos de alto valor
Secadores, chapinhas, pranchas, autoclaves, esterilizadoras e aparelhos de laser operam simultaneamente em horários de pico, muitas vezes em instalações elétricas antigas ou subdimensionadas. Curto-circuito, sobrecarga e superaquecimento estão entre as causas mais comuns de sinistro patrimonial em salões. Um único aparelho de depilação a laser pode custar dezenas de milhares de reais, e a reposição imediata costuma ser impossível sem capital de giro.
O incêndio, mesmo quando não destrói o imóvel por completo, deixa fuligem sobre móveis e produtos, inutiliza estoque e exige interdição temporária. A cobertura básica de incêndio, raio e explosão responde por danos diretos ao imóvel e ao conteúdo, mas é preciso verificar se a apólice inclui danos elétricos como cobertura acessória — sem ela, a queima de um equipamento por curto-circuito interno pode não ter indenização.
Furto, roubo e subtração de produtos e instrumentos
Produtos de beleza profissionais — shampoos, tonalizantes, alisantes, maquiagem, óleos capilares — têm alto valor agregado e revenda fácil, o que os torna alvo constante de furtos internos e externos. Tesouras profissionais japonesas, secadores importados e máquinas de corte também desaparecem com frequência, seja por ação de terceiros, seja por subtração praticada dentro do próprio estabelecimento.
A cobertura de roubo e furto qualificado cobre subtração mediante arrombamento, escalada ou violência; o furto simples, sem vestígios, costuma ter tratamento específico e pode exigir cobertura adicional. Para o salão, o ponto crítico é declarar corretamente o valor do estoque e dos instrumentos, pois a indenização respeita o limite máximo indenizável contratado para cada grupo de bens.
Coberturas que não podem faltar na apólice do seu salão
Uma apólice de seguro empresarial para salão de beleza é montada por módulos: coberturas básicas, coberturas acessórias e coberturas específicas para o ramo de estética. A escolha errada dos módulos é o que transforma um seguro barato em papel sem valor no dia do sinistro. As três coberturas abaixo formam o núcleo mínimo para um salão em funcionamento.
Responsabilidade civil: a proteção mais importante para o setor
A responsabilidade civil do estabelecimento cobre danos corporais, materiais e morais causados involuntariamente a clientes e terceiros em decorrência das atividades do salão. No setor de beleza, essa cobertura é mais relevante que a patrimonial: o custo de uma indenização por dano estético ou reação química supera, em muitos casos, o valor de todos os equipamentos do salão somados. A apólice precisa prever expressamente a atividade de estética e os procedimentos oferecidos — coloração, alisamento, laser, estética facial e corporal.
É essencial verificar se a cobertura alcança danos decorrentes de tratamentos químicos e térmicos, e não apenas acidentes de percurso como queda de cliente no piso molhado. Algumas apólices excluem reações alérgicas ou danos estéticos puros; nesses casos, o corretor precisa negociar cláusula específica. O limite de responsabilidade civil deve ser dimensionado pelo perfil do salão, considerando volume de atendimentos e gravidade potencial dos procedimentos.
Coberturas patrimoniais: imóvel, móveis, equipamentos e estoque
As coberturas patrimoniais protegem o imóvel (quando o salão é próprio ou o contrato de locação exige), os móveis e utensílios, os equipamentos de trabalho e o estoque de produtos. O seguro empresarial cobre incêndio, raio, explosão e, mediante contratação, danos elétricos, vendaval, impacto de veículos, queda de aeronaves e outros riscos nomeados. Cada grupo de bens tem um limite máximo de indenização específico, definido na proposta.
- Imóvel: estrutura, instalações fixas, pisos, revestimentos, vitrines.
- Móveis e utensílios: cadeiras, lavatórios, espelhos, balcões, macas, carrinhos auxiliares.
- Equipamentos: secadores, autoclaves, aparelhos de laser, esterilizadoras, ar-condicionado.
- Estoque: cosméticos, tinturas, produtos de limpeza, materiais descartáveis.
O valor declarado para cada grupo deve corresponder ao custo de reposição à vista, não ao valor de compra depreciado. Subdeclarar para pagar menos prêmio reduz a indenização proporcionalmente no sinistro, regra conhecida como rateio.
Lucros cessantes e paralisação das atividades
Lucros cessantes é a cobertura que indeniza o faturamento que o salão deixa de gerar durante o período em que fica impossibilitado de operar após um sinistro coberto — um incêndio, uma inundação ou um dano elétrico que exija reforma. O valor é calculado com base no lucro líquido mensal do estabelecimento, declarado na contratação, e pago pelo período de paralisação previsto na apólice, respeitada a franquia.
Para o salão de beleza, essa cobertura tem peso especial porque a clientela é recorrente e a paralisação prolongada leva à migração dos clientes para concorrentes. Sem lucros cessantes, o salão cobre o prejuízo patrimonial mas perde a receita de semanas ou meses — e a perda de clientela não é indenizável. A cobertura também pode incluir despesas fixas, como aluguel e folha de pagamento, conforme as condições contratadas.
Coberturas opcionais que fazem diferença no dia a dia do salão
Além do núcleo básico, o seguro empresarial para salão de beleza admite coberturas acessórias que respondem a riscos específicos da operação. Elas não substituem as coberturas principais, mas fecham lacunas que, no dia a dia, geram prejuízos silenciosos e recorrentes.
Responsabilidade civil do empregador
A responsabilidade civil do empregador cobre indenizações devidas pelo salão a funcionários que sofram acidentes de trabalho quando o empregador tiver responsabilidade civil pelo evento. Isso inclui, por exemplo, queimaduras de funcionário durante manuseio de produtos químicos, lesões por esforço repetitivo reconhecidas judicialmente ou acidentes com equipamentos dentro do estabelecimento.
Essa cobertura não substitui o seguro de acidentes de trabalho obrigatório, mas complementa a proteção do empregador em situações que geram responsabilidade civil subjetiva. Para salões com equipe formal de manicures, cabeleireiros e esteticistas, é uma das coberturas opcionais com melhor relação custo-benefício, especialmente diante do volume de reclamações trabalhistas no setor.
Equipamentos eletrônicos de estética com ou sem subtração
Aparelhos como depiladores a laser, equipamentos de radiofrequência, ultrassom, microagulhamento e fotodepilação são caros, sensíveis a oscilação de energia e visados para furto. A cobertura de equipamentos eletrônicos pode ser contratada com ou sem a garantia de subtração, protegendo contra danos elétricos, quebra acidental e, conforme a opção, furto qualificado do equipamento.
- Com subtração: cobre furto qualificado do equipamento, mediante vestígios.
- Sem subtração: cobre danos elétricos, quebra e curto-circuito, sem risco de furto.
- Portáteis: secadores e pranchas levados a domicílio podem exigir cláusula própria.
Equipamentos que saem do salão para atendimento a domicílio ou eventos precisam de cobertura específica para uso fora do endereço segurado. O corretor deve ser informado dessa rotina na contratação para evitar negativa de sinistro.
Perda do ponto comercial e recomposição de documentos
A cobertura de perda do ponto comercial indeniza o salão quando o imóvel alugado se torna inutilizável por sinistro coberto e o locador rescinde o contrato. O valor indenizado considera os investimentos feitos no ponto — reformas, benfeitorias, instalações — que se perdem com a mudança forçada. Para salões bem localizados e com reforma recente, é uma proteção que evita prejuízo de dezenas de milhares de reais.
A recomposição de documentos cobre os custos de segunda via e reemissão de documentos do estabelecimento — alvará de funcionamento, licença sanitária, contratos, notas fiscais, livros contábeis — destruídos em incêndio, inundação ou outro evento coberto. É uma cobertura de baixo custo relativo, mas que elimina uma dor burocrática relevante após um sinistro de grandes proporções.
O que define o custo do seguro para salão de beleza
O prêmio do seguro empresarial para salão de beleza é calculado a partir de um conjunto de variáveis que a seguradora cruza para estimar a probabilidade e a severidade de sinistro. Não existe tabela única: dois salões do mesmo tamanho, na mesma rua, podem pagar valores diferentes em função do perfil de risco declarado.
- Localização e características do imóvel: região, tipo de construção, existência de sistema de prevenção de incêndio.
- Atividades e procedimentos oferecidos: coloração química, alisamento, laser, estética injetável, atendimento a domicílio.
- Valor dos bens segurados: imóvel, móveis, equipamentos, estoque e o limite de responsabilidade civil contratado.
- Histórico de sinistros: salões com ocorrências anteriores pagam prêmio maior ou têm restrições.
- Medidas de proteção: alarme, câmeras, brigada de incêndio, laudo elétrico, treinamento da equipe.
- Franquia e limite máximo de indenização escolhidos: quanto maior a franquia, menor o prêmio.
As coberturas opcionais — lucros cessantes, RC do empregador, equipamentos eletrônicos com subtração — são adicionadas ao prêmio conforme o limite contratado. O corretor de seguros tem papel decisivo nesse cálculo, pois compara as condições de múltiplas seguradoras e ajusta a apólice ao orçamento do salão sem sacrificar as coberturas críticas.
Como escolher a seguradora e o corretor certos para o seu negócio
A escolha da seguradora e do corretor define não apenas o preço, mas a qualidade da indenização no futuro. Seguradoras diferentes têm apetites diferentes para o risco de salão de beleza: algumas aceitam procedimentos químicos sem restrição, outras limitam a cobertura de RC para alisamentos, outras excluem laser. O corretor multimarcas consegue direcionar a cotação para as seguradoras que efetivamente aceitam o perfil do salão, em vez de submeter a proposta a uma única companhia.
O corretor com experiência no ramo empresarial também antecipa cláusulas problemáticas: exclusão de reação alérgica, limite baixo para estoque, franquia desproporcional para danos elétricos, ausência de cobertura para equipamentos fora do endereço. A Maior Seguros, com mais de 27 anos de mercado e parceria com as maiores seguradoras do país, trabalha com consultores especializados que fazem essa leitura de contrato antes da assinatura — o que reduz a chance de o salão descobrir uma exclusão apenas no momento do sinistro.
Na comparação entre contratar por corretora ou direto com a seguradora, o corretor representa o segurado, não a companhia: ele negocia condições, explica o contrato e acompanha a regulação do sinistro. Para o gestor de salão que não tem tempo de comparar condições gerais de cinco apólices diferentes, esse acompanhamento é o que transforma o seguro de despesa em proteção efetiva. O mesmo critério vale para outras linhas que o empreendedor contrata na esfera pessoal, como o seguro de vida para quem tem filhos ou o processo de cotação online.
Sinistro no salão: como acionar o seguro sem erros
O acionamento correto do seguro começa antes do sinistro, na leitura atenta das condições gerais e na organização dos documentos do salão. No momento do evento, a sequência de ações abaixo reduz o risco de negativa ou de redução da indenização por falha de comunicação com a seguradora.
- Comunique o sinistro à seguradora imediatamente, dentro do prazo previsto na apólice.
- Preserve o local e os bens atingidos até a vistoria, salvo para evitar agravamento do dano.
- Registre boletim de ocorrência em casos de furto, roubo, incêndio ou dano a terceiros.
- Fotografe e filme o local, os bens danificados e os vestígios do evento.
- Separe notas fiscais, contratos de prestação de serviço, alvará e comprovantes dos bens.
- Encaminhe ao corretor todos os documentos solicitados pela regulação do sinistro.
Em sinistros de responsabilidade civil, a comunicação deve ocorrer assim que o salão tomar conhecimento da reclamação do cliente, mesmo que ainda não haja processo judicial. A seguradora pode negar cobertura se o segurado reconhecer responsabilidade, fizer acordo ou pagar indenização sem autorização prévia. O corretor orienta a conduta em cada etapa, evitando que uma declaração impensada comprometa a cobertura.
Erros que fazem o salão perder a indenização
A negativa de sinistro raramente decorre de má-fé da seguradora; na maioria dos casos, ela resulta de erros evitáveis cometidos na contratação ou na comunicação do evento. Conhecer esses erros é a forma mais barata de proteger o salão.
- Subdeclarar o valor dos bens para pagar prêmio menor: gera rateio proporcional na indenização.
- Omitir atividades ou procedimentos oferecidos: alisamento, laser ou atendimento a domicílio não declarados podem excluir a cobertura.
- Deixar de comunicar o sinistro no prazo: o atraso injustificado pode reduzir ou eliminar a indenização.
- Reformar ou descartar bens danificados antes da vistoria: impede a seguradora de avaliar o prejuízo.
- Reconhecer responsabilidade ou fazer acordo com cliente sem autorização da seguradora: pode retirar a cobertura de RC.
- Não manter documentos de compra dos equipamentos: dificulta a comprovação do valor segurado.
Outro erro frequente é contratar o seguro por preço, sem ler as exclusões. Uma apólice que exclui danos estéticos ou reações alérgicas deixa o salão desprotegido exatamente na ocorrência mais provável do setor. O mesmo cuidado vale para coberturas patrimoniais com franquia elevada demais para o porte do negócio, que tornam o seguro inútil em sinistros de pequeno e médio valor — justamente os mais comuns.
Checklist antes de assinar a apólice do seu salão
Antes de assinar a proposta, o gestor do salão deve percorrer uma lista objetiva de verificação. Cada item não conferido é uma lacuna potencial na proteção, não um detalhe burocrático.
- Atividade declarada: a proposta menciona expressamente salão de beleza, estética e os procedimentos oferecidos?
- Responsabilidade civil: o limite cobre danos corporais, materiais, morais e estéticos decorrentes de procedimentos químicos e térmicos?
- Patrimônio: os valores de imóvel, móveis, equipamentos e estoque correspondem ao custo de reposição atual?
- Danos elétricos: a cobertura está contratada e sem franquia desproporcional ao valor dos equipamentos?
- Lucros cessantes: o valor declarado de lucro mensal é compatível com o faturamento real do salão?
- Equipamentos fora do endereço: há cobertura para atendimento a domicílio ou eventos, se o salão pratica?
- Franquias e limites: todas as franquias e limites máximos foram lidos e compreendidos?
- Exclusões: as exclusões de reação alérgica, dano estético puro e furto simples foram revisadas com o corretor?
Esse checklist é o filtro final antes da assinatura. Ele não substitui a leitura das condições gerais, mas garante que os pontos críticos do seguro empresarial para salão de beleza foram discutidos com o corretor. A Maior Seguros, com consultores de seguros especializados e estrutura consolidada em Campinas e filiais, atende o gestor nessa revisão, comparando condições entre as seguradoras parceiras para que a apólice assinada corresponda ao risco real do negócio — sem promessa de cobertura garantida, mas com contrato lido e explicado antes do sinistro.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP