
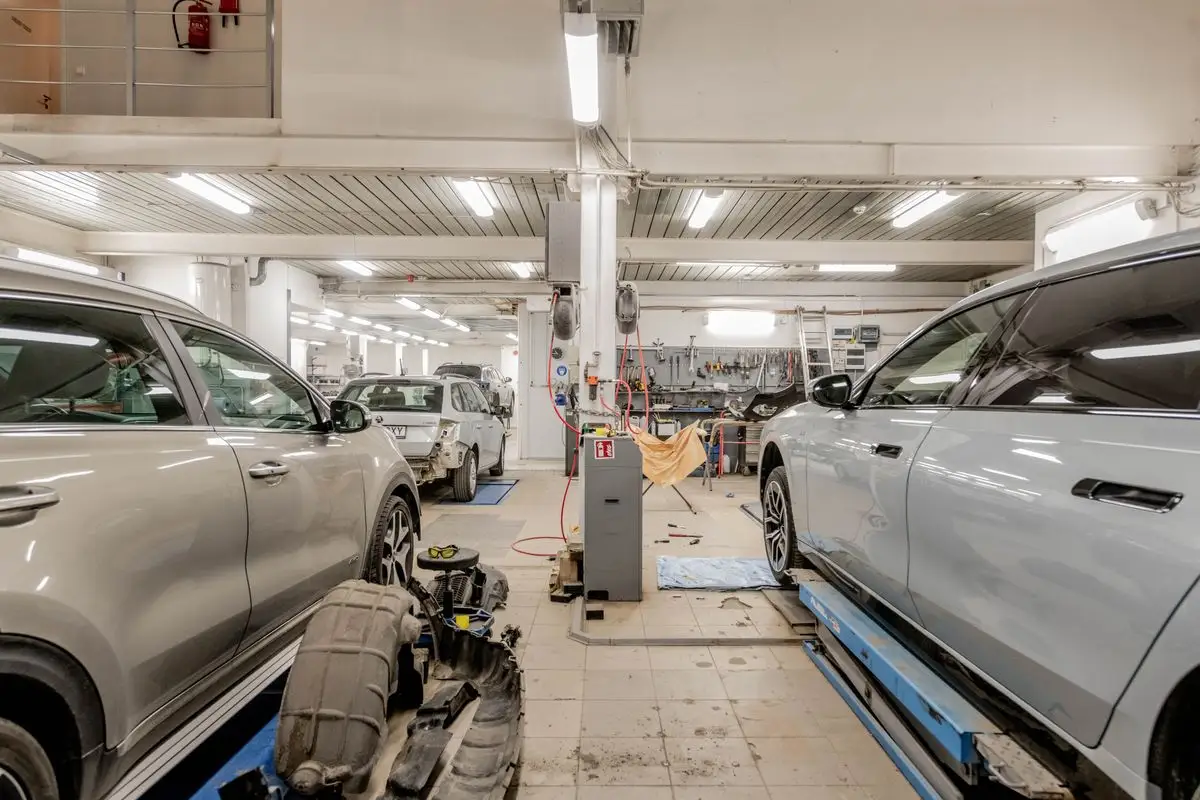

Quem administra uma oficina mecânica convive diariamente com carros de clientes no pátio, elevadores, scanners, estoque de peças e produtos inflamáveis — e sabe que qualquer incidente nesse ambiente pode sair caro. Se você chegou até aqui, provavelmente está avaliando como proteger a operação e ainda tem dúvidas sobre o que realmente precisa constar na apólice. Este texto mostra quais coberturas fazem sentido para o seu tipo de oficina e o que perguntar antes de contratar um seguro empresarial para oficina mecânica.
O que é o seguro empresarial para oficina mecânica
O seguro empresarial para oficina mecânica é uma apólice do ramo patrimonial e de responsabilidade civil desenhada para proteger o negócio contra perdas materiais no imóvel, nos equipamentos, no estoque e nos veículos de clientes que estejam sob a guarda da empresa. Diferente de um seguro auto comum — que cobre o carro do segurado —, essa modalidade olha para a operação da oficina como um todo: o galpão, os elevadores, as ferramentas, as peças em prateleira e o dinheiro que deixa de entrar quando um sinistro paralisa o atendimento.
Na prática, a apólice reúne coberturas básicas (incêndio, roubo, danos elétricos) com coberturas de responsabilidade civil que respondem por danos causados a terceiros durante a execução do serviço. Cada seguradora monta o pacote de forma diferente, e é exatamente aí que o trabalho de um corretor especializado faz diferença: ele traduz o risco real da oficina em cláusulas que não deixem lacuna entre o que o cliente acha que está coberto e o que a apólice de fato garante.
Para oficinas que operam em imóvel alugado, o seguro empresarial também costuma ser exigido no contrato de locação comercial, assim como o seguro fiança locatícia pode substituir o fiador na negociação do aluguel. Ou seja: contratar a apólice certa muitas vezes é condição para o negócio existir no endereço onde está.
Por que a oficina mecânica é um negócio de risco acima da média
A seguradora precifica o risco de uma oficina mecânica de forma distinta de uma loja de roupas ou de um escritório de contabilidade. O motivo é estrutural: a oficina concentra, no mesmo espaço, bens de terceiros de alto valor, equipamentos pesados, produtos inflamáveis e trabalho manual intenso. Quatro fatores isolados já justificariam atenção; juntos, eles elevam a exposição a patamares que exigem apólice específica.
Veículos de terceiros sob sua guarda
Quando um cliente deixa o carro na oficina, a empresa assume a guarda jurídica daquele bem. Se o veículo for furtado, incendiado ou danificado dentro do estabelecimento — ou durante um teste de rua conduzido por um funcionário —, a oficina pode ser responsabilizada pelo valor do reparo ou da reposição. Um único veículo de luxo sinistrado representa prejuízo que a maioria das oficinas não consegue absorver com capital de giro.
A cobertura que responde por esse cenário é a responsabilidade civil garagista, que trataremos mais adiante. O ponto central aqui é entender que o risco não está apenas no que a oficina possui, mas no que ela temporariamente detém. Uma frota de clientes parada no pátio é, para efeito de seguro, um passivo tão relevante quanto os próprios elevadores.
Equipamentos, elevadores e ferramentas especializadas
Elevadores hidráulicos, rampas de alinhamento, scanners automotivos, máquinas de solda, compressores e torquímetros formam um ativo imobilizado caro e sensível. Um curto-circuito, uma queda de energia com pico de tensão ou um incêndio na área de pintura pode inutilizar dezenas de milhares de reais em equipamento de uma só vez — e a reposição raramente é imediata, porque muitos itens são importados ou têm prazo de entrega longo.
Além do valor de reposição, há o custo da interrupção: sem o elevador principal, a oficina deixa de atender serviços de suspensão e freios até o equipamento ser substituído. Uma apólice bem montada considera não só o equipamento em si, mas o tempo de inatividade que a perda dele provoca.
Estoque de peças e óleo inflamável
O estoque de uma oficina mistura peças de reposição de alto giro com materiais de risco elevado: óleos lubrificantes, solventes, tintas automotivas, graxas e aerossóis. Esses produtos são, em sua maioria, inflamáveis ou combustíveis, e a norma técnica de armazenamento de líquidos inflamáveis exige condições específicas de ventilação, contenção e distanciamento que nem todo imóvel adaptado cumpre integralmente.
Um incêndio que comece na área de solventes se propaga rápido e compromete o prédio inteiro. A seguradora, ao avaliar o risco, olha para a forma de armazenamento, a existência de extintores adequados e a separação entre a área de pintura e o restante do galpão. Essas condições influenciam diretamente a aceitação do risco e as cláusulas da apólice.
Coberturas essenciais para oficinas mecânicas
Não existe uma apólice padrão que sirva para toda oficina. O que existe é um núcleo de coberturas que, combinadas, respondem pela maioria dos sinistros que esse tipo de negócio enfrenta. A lista abaixo organiza as coberturas que devem ser discutidas com o corretor antes de qualquer assinatura.
- Incêndio, explosão e danos elétricos ao imóvel e ao conteúdo
- Roubo e furto qualificado de bens, peças e ferramentas
- Responsabilidade civil garagista para veículos de clientes
- Responsabilidade civil do estabelecimento e do profissional
- Lucros cessantes e despesas fixas em caso de paralisação
Incêndio, explosão e danos elétricos
Essa é a cobertura básica de qualquer seguro empresarial, mas na oficina mecânica ela ganha peso específico por causa dos inflamáveis e dos equipamentos elétricos de alta potência. Ela responde por danos ao prédio, às instalações e ao conteúdo quando a causa for fogo, explosão ou curto-circuito — incluindo danos causados pela ação de combate ao incêndio, como água dos bombeiros ou rompimento de paredes.
Vale verificar se a apólice cobre também danos elétricos a equipamentos causados por sobretensão, queda de raio ou oscilação da rede. Em oficinas com máquinas de diagnóstico eletrônico, essa cláusula é tão importante quanto a cobertura de incêndio em si, porque a perda de um scanner por pico de energia é um sinistro concreto e recorrente.
Roubo e furto de bens, peças e ferramentas
A cobertura de roubo e furto qualificado protege o estoque de peças, as ferramentas portáteis e os equipamentos contra subtração mediante violência, ameaça ou arrombamento de barreiras físicas do imóvel. É importante entender a diferença: furto simples — sem vestígios de arrombamento — costuma ficar fora da cobertura padrão, e é por isso que o simples desaparecimento de uma ferramenta do balcão pode não gerar indenização.
Ferramentas de uso externo, como as levadas para socorro mecânico em via pública, podem exigir cláusula específica de extensão de cobertura. Sem essa previsão, o equipamento furtado de dentro da van de atendimento pode não estar amparado pela apólice da oficina. O corretor precisa mapear onde cada ferramenta circula antes de definir o contrato.
Danos a veículos de clientes (responsabilidade civil garagista)
A responsabilidade civil garagista é a cobertura que responde por danos materiais causados a veículos de terceiros enquanto estiverem sob a guarda da oficina, para conserto, manutenção, lavagem ou estacionamento. Ela cobre, por exemplo, o carro que cai do elevador, o para-choque riscado durante manobra no pátio, o veículo furtado do estacionamento da oficina ou danificado em teste de rua.
Essa cobertura é distinta da responsabilidade civil geral: a RC geral olha para danos a terceiros fora da relação de guarda (um cliente que tropeça e se machuca na recepção, por exemplo), enquanto a garagista trata especificamente do veículo confiado à oficina. Muitas apólices empresariais genéricas não incluem a RC garagista automaticamente — ela precisa ser contratada como cobertura adicional, com limite próprio e, em alguns casos, franquia específica por evento.
Responsabilidade civil do estabelecimento e do profissional
Além do veículo, a oficina responde por danos corporais e materiais causados a clientes, visitantes e vizinhos em decorrência da operação. Um cliente que escorrega em óleo no chão da recepção, um pedestre atingido por um pneu que se solta durante teste de rua ou um vizinho que tem a fachada danificada por uma manobra de guincho são exemplos de eventos que acionam essa cobertura.
A responsabilidade civil profissional, por sua vez, cobre erros de serviço: uma manutenção malfeita que provoca acidente com o cliente dias depois, um diagnóstico equivocado que gera dano no motor, uma instalação de freio com torque incorreto. A linha entre erro profissional e dano material é tênue, e a apólice precisa prever as duas frentes para não deixar o mecânico respondendo com o patrimônio pessoal.
Lucros cessantes e despesas fixas em caso de paralisação
Quando um incêndio ou alagamento interrompe a operação por semanas, a oficina deixa de faturar, mas continua pagando aluguel, salários, fornecedores e financiamentos. A cobertura de lucros cessantes repõe a receita que o negócio deixou de gerar durante o período de paralisação, respeitando o limite e o prazo de indenização definidos na apólice.
É a cobertura que separa a oficina que sobrevive a um sinistro grave daquela que fecha as portas meses depois por asfixia de caixa. O valor segurado deve ser calculado com base no faturamento médio mensal e no tempo realista de recuperação do imóvel e dos equipamentos — não em um chute otimista. Um corretor experiente ajuda a projetar esse número com margem de segurança.
Coberturas que a maioria das oficinas esquece de contratar
O núcleo básico resolve os sinistros mais comuns, mas há três frentes de exposição que cresceram nos últimos anos e que raramente aparecem na apólice padrão de oficina. Ignorá-las é operar com um contrato que cobre o passado do risco, não o presente.
Responsabilidade civil ambiental (óleo, solventes e resíduos)
Oficinas geram resíduos perigosos: óleo lubrificante usado, solventes, estopas contaminadas, filtros de óleo, fluido de freio e água de lavagem com graxa. O descarte irregular desses materiais pode gerar multa do órgão ambiental, ação civil pública e obrigação de remediar solo e lençol freático contaminados — custos que não têm teto e não são cobertos por apólice patrimonial comum.
A cobertura de responsabilidade civil ambiental responde por danos causados a terceiros e ao meio ambiente em decorrência de poluição súbita e acidental, como o rompimento de um tambor de óleo que contamina o terreno vizinho. Ela não cobre poluição gradual decorrente de má gestão continuada, o que reforça a importância de a oficina ter um procedimento formal de coleta e destinação de resíduos antes mesmo de discutir seguro.
Riscos cibernéticos e vazamento de dados de clientes
Oficinas modernas armazenam dados pessoais de clientes em sistemas de gestão: CPF, endereço, telefone, placa, chassi e histórico de manutenção. Um ataque de ransomware que trave o sistema de agendamento, ou um vazamento de banco de dados com informações de milhares de clientes, gera prejuízo direto e exposição à legislação de proteção de dados.
A cobertura de riscos cibernéticos paga custos de resposta ao incidente — investigação forense, notificação aos titulares, restauração de sistemas — e pode incluir indenização por danos morais coletivos e multas administrativas, dependendo da apólice. Para oficinas que usam software de gestão na nuvem e guardam dados em servidor local, essa cobertura deixou de ser item de luxo e virou necessidade operacional.
Danos morais e ações trabalhistas de terceiros
O cliente que tem o carro danificado na oficina pode pedir, além do conserto, indenização por danos morais — por exemplo, se ficou sem o veículo para trabalhar ou se passou por constrangimento público. Ações judiciais envolvendo dano moral a terceiros são cobertas pela responsabilidade civil, desde que a apólice preveja expressamente essa verba.
Já as ações trabalhistas de funcionários — acidente de trabalho, doença ocupacional, assédio — não entram na responsabilidade civil comum. Para essa frente, o produto adequado é o seguro de acidentes pessoais coletivo, que protege os empregados da oficina em caso de acidente, e eventualmente apólices específicas de responsabilidade civil do empregador. A distinção é técnica e evita surpresa desagradável no momento do sinistro.
O que define o custo do seguro para oficina mecânica
O prêmio de uma apólice para oficina mecânica é calculado a partir da combinação de fatores objetivos que a seguradora usa para medir a probabilidade e a severidade de um sinistro. Não há tabela única de mercado, e por isso comparar cotações sem equalizar as coberturas leva a decisões erradas.
- Área construída e tipo de construção do imóvel (alvenaria, estrutura metálica, galpão adaptado)
- Atividades exercidas: manutenção geral, funilaria, pintura, retífica, elétrica, borracharia
- Presença de cabine de pintura, estoque de inflamáveis e tipo de armazenamento
- Valor do estoque de peças, ferramentas e equipamentos segurados
- Limite de responsabilidade civil garagista e número médio de veículos sob guarda
- Histórico de sinistros da oficina e existência de medidas de prevenção (extintores, câmeras, alarme, brigada)
- Localização e características de segurança do entorno
Cada um desses itens altera o risco percebido pela seguradora e, consequentemente, o valor do prêmio. Uma oficina de funilaria e pintura, por exemplo, paga mais do que uma de manutenção geral de mesmo tamanho, porque a cabine de pintura e os solventes elevam o risco de incêndio. A boa notícia é que investimentos em prevenção — sistema de detecção de fumaça, separação física de inflamáveis, treinamento de equipe — costumam se refletir em condições melhores de aceitação e preço.
O ticket médio de um seguro empresarial para oficina varia conforme o porte, mas a decisão de compra não deve se basear apenas no valor do prêmio. Uma apólice barata com limite de RC garagista insuficiente pode custar caro demais no primeiro veículo de cliente sinistrado. O critério correto é o custo-benefício da cobertura, não o preço isolado.
Como escolher a apólice certa para o seu tipo de oficina
A escolha da apólice começa pela classificação correta da atividade. A seguradora enquadra a oficina em categorias de risco diferentes conforme o serviço predominante, e informar a atividade errada na proposta pode gerar negativa de indenização por agravamento de risco não declarado.
Oficina de manutenção geral x funilaria e pintura x especializada
A oficina de manutenção geral — troca de óleo, freios, suspensão, revisão preventiva — tem risco de incêndio moderado e foco de exposição em RC garagista e danos a veículos durante manobras. A apólice deve priorizar limites robustos de guarda de veículos e cobertura para ferramentas portáteis.
A funilaria e pintura concentra risco de incêndio e explosão por causa da cabine de pintura, dos solventes e do lixamento que gera poeira combustível. Aqui, as coberturas de incêndio, explosão e responsabilidade civil ambiental precisam de limites maiores, e a seguradora normalmente exige vistoria prévia e adequações de segurança antes de aceitar o risco.
As oficinas especializadas — retífica de motores, câmbio automático, injeção eletrônica, elétrica automotiva, ar-condicionado — têm risco concentrado em equipamentos caros e em erro profissional. A apólice ideal combina cobertura de equipamentos com responsabilidade civil profissional e lucros cessantes, porque a paralisação de uma retífica por quebra de máquina costuma ser longa e custosa.
Perguntas que você deve fazer ao corretor antes de assinar
Antes de fechar a apólice, o dono da oficina deve fazer perguntas objetivas que revelem se o contrato cobre o risco real do negócio ou apenas cumpre formalidade. As respostas precisam estar por escrito, na proposta ou em e-mail do corretor, para evitar divergência futura.
- Qual o limite da RC garagista por veículo e por evento, e existe franquia específica?
- Teste de rua com funcionário dirigindo o carro do cliente está coberto?
- Ferramentas que saem da oficina para socorro externo estão incluídas na cobertura de roubo?
- A apólice cobre danos elétricos por sobretensão e queda de raio em equipamentos eletrônicos?
- Qual o prazo e o limite da cobertura de lucros cessantes, e como ela é acionada?
- O descarte de óleo e resíduos está amparado por cobertura ambiental?
- Existe cláusula de danos morais a terceiros na responsabilidade civil?
- Quais medidas de prevenção a seguradora exige para manter a cobertura válida?
Essas perguntas funcionam como um filtro de qualidade do corretor: quem responde com precisão e aponta as lacunas do contrato está prestando consultoria de verdade, não apenas vendendo uma apólice genérica. A diferença entre contratar seguro por corretora ou direto com a seguradora fica evidente justamente nesse nível de detalhe.
Como funciona o acionamento em caso de sinistro
O acionamento do seguro começa na comunicação imediata do evento à seguradora ou ao corretor, respeitando o prazo previsto na apólice — que costuma ser de dias corridos a partir da data do sinistro. Atraso na comunicação pode ser interpretado como agravamento do risco e prejudicar a análise da indenização.
O processo segue uma sequência previsível: registro do aviso de sinistro, abertura de processo, vistoria do local ou do bem danificado, análise de cobertura pela seguradora, apresentação de documentos e orçamentos, e por fim a decisão sobre indenização ou reparo. Em sinistros de incêndio, a perícia pode envolver o corpo de bombeiros e laudo técnico; em roubo, é obrigatório o boletim de ocorrência.
Documentos que costumam ser solicitados em qualquer sinistro de oficina:
- Boletim de ocorrência, quando houver crime (roubo, furto, incêndio criminoso)
- Fotos e vídeos do local e dos bens danificados no estado em que ficaram
- Notas fiscais de compra de equipamentos, peças e ferramentas sinistradas
- Contrato de prestação de serviço ou ordem de serviço do veículo de cliente envolvido
- Laudos técnicos, orçamentos de reparo e comprovantes de despesas emergenciais
- Documentação do veículo de terceiro e comprovação da guarda pela oficina
O corretor entra nesse fluxo como representante do segurado: orienta a documentação, acompanha a vistoria, discute o enquadramento da cobertura e questiona eventual negativa mal fundamentada. A Maior Seguros, com mais de 27 anos de atuação e parceria com as principais seguradoras do país, mantém consultores especializados — sem prometer resultado, porque a decisão final cabe à seguradora, mas garantindo que o segurado não fique sozinho no momento mais crítico do contrato.
Erros que fazem a seguradora negar o pagamento da indenização
A negativa de indenização raramente é arbitrária: na maioria dos casos, ela decorre de falhas concretas na contratação ou na operação da oficina que descumprem as condições da apólice. Conhecer esses erros antes do sinistro é a forma mais barata de proteção que existe.
- Informar atividade diferente da exercida (declarar manutenção geral e operar funilaria e pintura)
- Não declarar a guarda habitual de veículos de terceiros, deixando a RC garagista fora da apólice
- Deixar de comunicar o sinistro dentro do prazo contratual
- Não apresentar notas fiscais dos bens sinistrados, inviabilizando a comprovação de propriedade
- Alterar o layout da oficina — instalar cabine de pintura, ampliar estoque de inflamáveis — sem avisar a seguradora
- Descumprir medidas de segurança exigidas na proposta, como manter extintores vencidos ou alarme desligado
- Fazer acordo direto com o dono do veículo danificado sem autorização da seguradora
- Apresentar orçamento de reparo de empresa sem qualificação ou com valores incompatíveis com o dano
O padrão por trás desses erros é o mesmo: a apólice é um contrato de boa-fé, e a seguradora precificou o risco com base nas informações prestadas na proposta. Quando a realidade da operação diverge do que foi declarado, a seguradora pode alegar agravamento de risco e negar a indenização — com respaldo nas condições gerais do contrato.
Por isso a contratação com um corretor especializado não é formalidade: é o momento em que o dono da oficina descreve exatamente o que faz, onde faz e com quais equipamentos, para que a apólice reflita a operação real. Uma proposta preenchida às pressas, com atividade genérica e limites padrão, é a origem da maioria das negativas que poderiam ter sido evitadas na origem. A consultoria adequada transforma o seguro de custo obrigatório em instrumento de continuidade do negócio.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP