
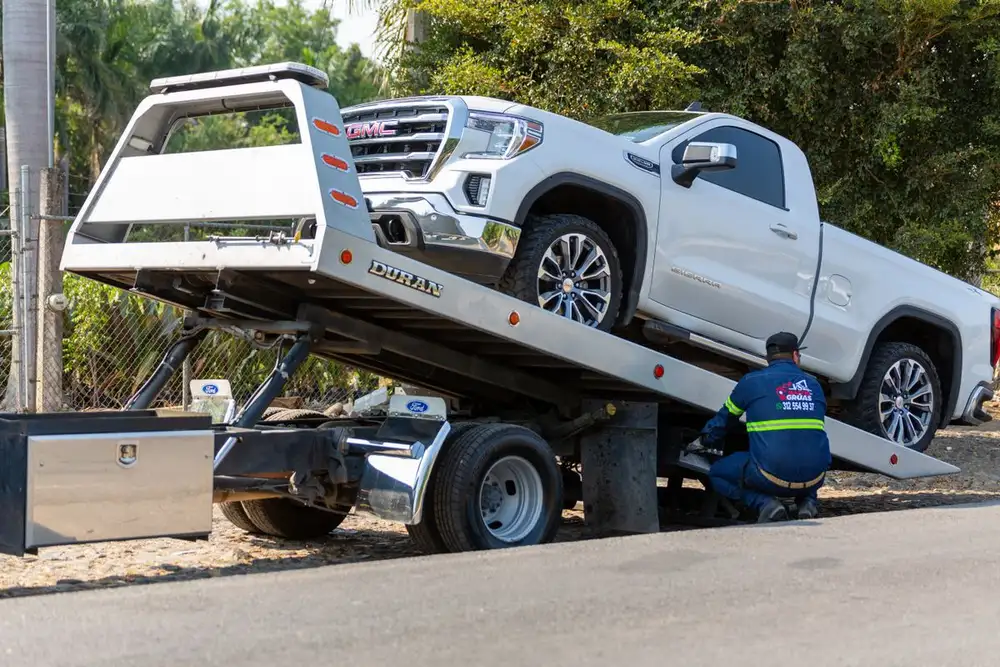


Quem já precisou rebocar o carro na estrada sabe que a conta do guincho pode chegar sem aviso — e é aí que entra a dúvida sobre o seguro auto guincho quantos km a sua apólice realmente cobre. Se você está renovando o seguro ou comparando planos e não sabe se o limite contratado dá conta dos seus trajetos, este texto mostra o que observar no contrato, como a distância costuma ser calculada e em que situações pode haver cobrança à parte.
O que é a cobertura de guincho do seguro auto
A cobertura de guincho no seguro auto é um serviço de assistência que remove o veículo quando ele não consegue rodar por conta própria. Ela é acionada em situações como pane mecânica, colisão, roubo com recuperação posterior ou até falta de combustível, conforme o que a apólice especificar. O guincho é despachado pela central de assistência 24 horas, que envia um prestador credenciado até o local onde o carro está.
O ponto que mais gera dúvida na contratação é a distância coberta. Ao contrário do que muitos imaginam, o guincho não é automaticamente “sem limite” — a maioria das apólices define uma quilometragem máxima por evento, e o que ultrapassar esse teto pode gerar cobrança extra. Por isso, antes de assinar, vale entender exatamente o que o contrato diz sobre o serviço, já que a diferença entre uma apólice e outra pode representar centenas de reais no momento do sinistro.
A cobertura de guincho integra o pacote de assistências que acompanha a maioria dos seguros compreensivos, mas também pode ser contratada como adicional em apólices mais enxutas. O escopo da assistência 24 horas muda bastante entre seguradoras, então o ideal é comparar o conjunto completo — guincho, chaveiro, troca de pneu, carga de bateria — e não apenas o preço do prêmio.
Quantos km de guincho o seguro cobre, em média
Não existe um número único que valha para todas as apólices. A quilometragem exata está descrita nas condições gerais do contrato e no resumo da apólice entregue ao segurado.
Uma apólice com guincho de 300 km, por exemplo, cobre o deslocamento do ponto de pane até uma oficina que esteja a até 300 km de distância. Se a oficina escolhida estiver a 350 km, os 50 km excedentes podem ser cobrados à parte, conforme a tabela do prestador. É essa regra que precisa ser verificada antes do acionamento, não depois que o carro já foi removido.
Algumas seguradoras vinculam a quilometragem ao tipo de plano: planos básicos costumam ter limites menores, enquanto planos superiores ou apólices para frotas incluem guincho ilimitado ou tetos bem mais generosos. A variação é grande o suficiente para que o limite de km seja um critério de comparação tão relevante quanto a franquia ou o valor do prêmio.
Como as seguradoras calculam a distância
O cálculo da distância coberta parte do local onde o veículo está parado até o destino final do reboque. A referência mais comum é a oficina credenciada mais próxima do ponto de pane, dentro da rede indicada pela seguradora. Nesse cenário, a seguradora cobre o deslocamento até essa oficina, mesmo que ela não seja a preferida do segurado.
Quando o segurado exige uma oficina específica — por exemplo, a de sua confiança ou a concessionária —, a distância considerada muda. A seguradora calcula o trajeto até a oficina escolhida e compara com o limite contratado. Se a oficina escolhida estiver além do limite, o excedente é calculado pela diferença entre a distância percorrida e o teto da cobertura.
Há ainda apólices que usam o conceito de “base até a oficina mais próxima” como limite de referência, e o que ultrapassar essa base — mesmo dentro do teto de km — pode gerar cobrança proporcional. Essa regra fina costuma estar escondida nas condições gerais, e é exatamente o tipo de detalhe que um consultor de seguros experiente aponta antes da contratação.
Guincho por km rodado
Existe uma lógica de contratação que gera confusão na hora de comparar apólices: o guincho por km rodado. Nessa modalidade, a cobertura estabelece um teto de quilômetros por evento, e o excedente é cobrado por km adicional.
- Por km rodado: teto numérico por evento, excedente cobrado por km.
A diferença prática aparece quando o carro quebra longe de casa. Numa apólice por km rodado com teto de 200 km, uma pane a 180 km da oficina escolhida está coberta; a 230 km, os 30 km extras são cobrados.
O que muda entre guincho ilimitado e guincho com limite de km
O guincho ilimitado cobre o deslocamento integral do veículo até o destino previsto na apólice, sem teto de quilometragem. Isso não significa que o segurado pode pedir para o carro ser levado a qualquer lugar do país sem critério — o destino continua precisando ser justificado, como uma oficina credenciada, a residência do segurado ou um local indicado pela seguradora.
O guincho com limite de km, por outro lado, estabelece um teto numérico por evento. A partir desse teto, o segurado paga o excedente, geralmente com base na tabela de km rodado do prestador credenciado. O valor do km excedente varia por região e por prestador, e não costuma estar descrito na apólice — é informado pela central no momento do acionamento.
Para quem roda majoritariamente em perímetro urbano, um limite de 100 km ou 150 km raramente será um problema. Para quem viaja com frequência ou mora em cidades menores distantes de centros com oficinas credenciadas, o guincho ilimitado ou um teto alto pode evitar uma despesa inesperada de remoção em estrada, que costuma ser cara.
Quando o guincho é acionado sem custo e quando há cobrança por km excedente
O guincho é acionado sem custo quando o evento está coberto pela apólice e o deslocamento fica dentro do limite contratado. Eventos cobertos típicos incluem pane mecânica, pane elétrica, colisão, incêndio, roubo com recuperação e, em algumas apólices, falta de combustível. O acionamento é feito pela central de assistência, que valida a cobertura antes de despachar o prestador.
A cobrança por km excedente aparece quando o limite é ultrapassado. O segurado é informado do custo antes da remoção e pode decidir se aceita pagar a diferença ou se prefere que o veículo seja levado a um destino dentro do limite. Essa escolha precisa ser feita no momento do atendimento, não depois — por isso é importante ter clareza do teto antes de ligar para a central.
Pane, colisão, roubo e falta de combustível
Pane mecânica e pane elétrica são os acionamentos mais comuns e estão cobertos na quase totalidade das apólices com assistência. A colisão também entra na cobertura, com a particularidade de que, se o carro sofreu perda total, a remoção pode ser tratada dentro do processo de indenização, e não como um simples acionamento de assistência.
No roubo, o guincho é acionado quando o veículo é recuperado após o sinistro. A remoção do local da recuperação até o pátio ou oficina credenciada segue as mesmas regras de limite de km. Já a falta de combustível tem tratamento variável: algumas seguradoras incluem o serviço de “pan seca” com entrega de alguns litros de combustível, enquanto outras cobram o serviço à parte ou o limitam a poucos acionamentos por ano.
- Pane mecânica: coberta na maioria das apólices, sem custo dentro do limite.
- Colisão: coberta, com remoção vinculada ao processo de sinistro.
- Roubo e recuperação: coberta, com regra de limite igual aos demais eventos.
- Falta de combustível: cobertura variável, verificar se há entrega de combustível ou só remoção.
Remoção para oficina fora da rede credenciada
Quando o segurado escolhe uma oficina fora da rede credenciada, a cobertura de guincho continua valendo, mas o cálculo da distância muda. A seguradora considera o trajeto até a oficina escolhida, e não até a credenciada mais próxima. Se a oficina escolhida estiver dentro do limite de km, a remoção é coberta; se estiver além, o excedente é cobrado.
Há um detalhe importante: algumas apólices só cobrem a remoção até a oficina credenciada mais próxima quando o destino é uma oficina fora da rede. Nesse caso, o segurado que insiste na oficina de sua preferência paga a diferença integral entre a distância até a credenciada e a distância até a oficina escolhida, mesmo que ambas estejam dentro do teto de km.
Essa regra varia bastante entre seguradoras, e a interpretação correta depende da redação das condições gerais. Um consultor de seguros especializado consegue apontar, na apólice, qual é a regra que vale para o seu contrato específico — e é esse tipo de leitura que evita surpresa na hora do guincho.
Como acionar o guincho do seguro passo a passo
O acionamento começa pela central de assistência 24 horas, cujo telefone está na apólice, no aplicativo da seguradora ou no cartão de assistência entregue na contratação. A central registra o chamado, valida a cobertura e despacha o prestador credenciado mais próximo. O segurado não deve contratar guincho por conta própria sem autorização prévia da central, sob risco de não ser reembolsado.
- Estacione o veículo em local seguro e sinalize a via.
- Ligue para a central de assistência 24 horas da seguradora.
- Informe o número da apólice e a localização exata do veículo.
- Descreva o problema e o destino desejado para a remoção.
- Confirme com a central o limite de km e eventual custo excedente.
- Aguarde o prestador credenciado no local informado.
Documentos e informações que a central pede
A central de atendimento costuma pedir o número da apólice, o CPF ou CNPJ do segurado, a placa do veículo e a localização do carro. Em alguns casos, pede também a descrição do problema — se o carro não liga, se houve colisão, se há vazamento — para dimensionar o tipo de guincho necessário, como plataforma ou guincho de gancho.
Ter a apólice em mãos ou o aplicativo da seguradora instalado agiliza o atendimento. Se o veículo estiver em rodovia, informe o km da estrada e o sentido do tráfego; se estiver em área urbana, informe o endereço com ponto de referência. Quanto mais precisa for a localização, mais rápido o prestador chega.
Prazo de chegada e o que fazer enquanto espera
O prazo de chegada do guincho varia conforme a região, o horário e a disponibilidade de prestadores credenciados. A central informa uma estimativa no momento do chamado, mas ela não é garantia contratual de horário.
Enquanto espera, o segurado deve permanecer em local seguro, fora da pista de rolamento. Em rodovia, o ideal é aguardar atrás da defensa metálica, com o triângulo de sinalização posicionado conforme a distância prevista para a via. Se houver passageiros, todos devem sair do carro e aguardar junto, especialmente em vias de tráfego rápido.
Não tente reparos improvisados enquanto o guincho não chega, principalmente em sistemas elétricos ou de combustível. Um reparo mal feito pode agravar o problema e, em alguns casos, comprometer a cobertura do sinistro. O papel do segurado é preservar o veículo e aguardar o prestador credenciado.
Quantas vezes por ano o guincho pode ser usado
O serviço fica disponível sempre que houver um evento coberto, respeitado o teto de km por ocorrência. Isso diferencia o guincho do seguro de serviços avulsos de assistência, que costumam limitar o número de utilizações por ano.
Há, porém, exceções. Algumas apólices limitam serviços específicos — como pan seca ou troca de pneu — a um número determinado de acionamentos por vigência. O guincho em si raramente tem esse teto, mas o uso abusivo ou recorrente por negligência do segurado pode gerar questionamento da seguradora na renovação ou até recusa de cobertura em casos extremos.
O que vale, na prática, é a regra do contrato. Antes de renovar ou trocar de apólice, confira se há limite de eventos por ano para assistências e se o guincho está incluído nesse teto. A leitura atenta evita a descoberta desagradável de que o serviço já foi “consumido” justamente quando ele é mais necessário.
O que define o custo da cobertura de guincho no seguro
O custo da cobertura de guincho não é cobrado separadamente na maioria das apólices — ele está embutido no pacote de assistências que acompanha o seguro compreensivo. O que varia é o prêmio total, influenciado pelo perfil do veículo, pela região de circulação, pelo perfil do condutor e pelo pacote de coberturas escolhido. Um plano com guincho ilimitado tende a ter prêmio maior que um plano com teto de 150 km.
O limite de km é um dos componentes que diferenciam os planos dentro da mesma seguradora. Planos de entrada costumam trazer tetos menores, enquanto planos superiores incluem guincho ilimitado ou tetos altos, além de outros serviços como carro reserva e assistência residencial. A decisão de qual plano contratar passa por avaliar o quanto você roda e em quais regiões.
Para quem usa o carro apenas em deslocamentos urbanos, pagar mais por guincho ilimitado pode não fazer sentido. Para quem viaja mensalmente ou roda em regiões com pouca oficina credenciada, o teto alto é um critério que pode evitar gastos com km excedente. A análise é individual, e é nesse ponto que a comparação entre apólices — feita por um corretor multimarcas — mostra seu valor.
Erros que fazem você perder a cobertura de guincho
O erro mais comum é acionar um guincho por conta própria e depois pedir reembolso à seguradora. A regra da maioria das apólices é clara: a remoção precisa ser autorizada e despachada pela central de assistência. Guincho contratado por fora, sem autorização prévia, geralmente não é reembolsado, mesmo que o evento esteja coberto.
- Acionar guincho por conta própria sem autorização da central.
- Informar destino errado e descobrir o excedente só na chegada.
- Usar o veículo para atividade não declarada, como transporte de carga.
- Deixar de comunicar sinistro no prazo previsto no contrato.
Outro erro frequente é não confirmar o limite de km antes da remoção. O segurado pede para o carro ser levado a uma oficina distante, o guincho percorre o trajeto e só depois descobre que parte do percurso será cobrada.
Há ainda situações que anulam a cobertura por completo, como o uso do veículo em condições diferentes das declaradas na apólice. Um carro segurado para uso particular que esteja fazendo transporte remunerado de passageiros ou carga pode ter o acionamento negado. O mesmo vale para veículos com alterações estruturais não comunicadas à seguradora.
Perguntas frequentes sobre guincho e quilometragem
O guincho do seguro cobre qualquer distância?
Não. A cobertura segue o limite de km definido na apólice, que pode ser um teto numérico (como 200 km ou 300 km) ou uma regra de trecho. O que exceder o limite pode ser cobrado à parte, conforme tabela do prestador credenciado.
Posso escolher qualquer oficina para o guincho levar?
Pode, mas a distância até a oficina escolhida é o que define se haverá cobrança. Se a oficina estiver além do limite contratado, o excedente é cobrado. Algumas apólices só cobrem integralmente a remoção até a oficina credenciada mais próxima.
O guincho cobre pane por falta de combustível?
Depende da apólice. Algumas seguradoras incluem o serviço de pan seca com entrega de combustível; outras cobram o serviço à parte ou limitam o número de acionamentos por ano. A regra está nas condições gerais do contrato.
Quantas vezes posso usar o guincho por ano?
Na maioria das apólices, não há limite anual para o guincho em si. O limite, quando existe, costuma valer para serviços específicos como pan seca ou troca de pneu. Confira a regra do seu contrato.
O guincho cobre remoção após roubo e recuperação?
Sim, na maioria das apólices.
Como sei qual é o limite de km da minha apólice?
O limite está descrito nas condições gerais e no resumo da apólice entregue na contratação. Se não localizar, entre em contato com a central de atendimento da seguradora ou com o corretor que intermediou o contrato.
Para quem está renovando ou trocando de apólice, o limite de guincho é um critério que merece o mesmo peso da franquia e do valor do prêmio. Comparar apólices com esse olhar técnico é o trabalho de consultores de seguros especializados, que leem as condições gerais e apontam o que muda de um contrato para outro.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP