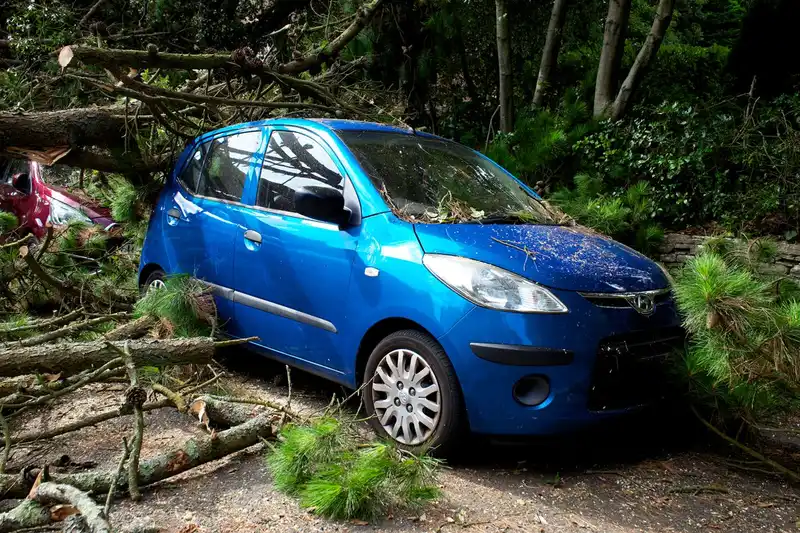
Um sinistro com o carro costuma acontecer no pior momento possível, e a pressa para resolver tudo acaba levando a decisões que complicam o processo depois. Entre o susto no local e a conversa com a seguradora, muita gente se perde sobre a ordem certa das providências e sobre o que precisa ser registrado. Este passo a passo para acionar o seguro auto organiza esse caminho, da ocorrência até a indenização, mostrando onde o corretor pode ajudar em cada etapa.
O que fazer nos primeiros minutos após o sinistro
O acionamento do seguro auto começa antes de qualquer telefonema para a seguradora. As primeiras decisões no local definem a qualidade da documentação que você terá para abrir o processo, e é exatamente aí que muitos segurados perdem prazo ou comprometem o direito à indenização. A sequência correta é: garantir a segurança, registrar o que aconteceu e só então acionar os canais oficiais.
Quem tem um corretor de seguros ativo pode, em paralelo, avisá-lo logo após o ocorrido, sem substituir os canais oficiais de abertura de sinistro.
Segurança e sinalização antes de qualquer contato
Se o veículo estiver em via pública, a prioridade é sinalizar o local com triângulo e acionar o pisca-alerta, especialmente em rodovias ou vias de fluxo rápido. Afaste-se do carro se houver risco de nova colisão, e jamais permaneça na pista discutindo responsabilidade com o outro condutor. Em caso de vítima, chame o resgate e o atendimento de emergência antes de qualquer outro procedimento.
Mesmo em colisões leves, evite mover os veículos antes de registrar a posição em que ficaram. A exceção é quando a imobilidade gera perigo imediato para o trânsito; nesse caso, fotografe tudo antes de deslocar os carros para o acostamento ou área segura.
O que registrar no local: fotos, placas e testemunhas
As fotos são o principal elemento probatório que você controla na cena. Registre os danos dos dois veículos, a placa de ambos, a posição na via, marcas de frenagem, sinalização de trânsito e qualquer objeto que tenha contribuído para o acidente. Fotos amplas ajudam a seguradora a reconstruir a dinâmica; fotos aproximadas documentam a extensão do dano.
- Fotos amplas da via e da posição dos veículos
- Close dos danos em cada carro
- Placas de todos os veículos envolvidos
- Documento e CNH do outro condutor
- Nome e telefone de testemunhas que aceitem falar
Anote também o horário, as condições climáticas e o sentido em que cada veículo trafegava. Esses detalhes parecem óbvios no momento, mas se perdem com facilidade quando o processo de regulação demora semanas.
Boletim de ocorrência: como registrar e evitar divergências
O boletim de ocorrência não é obrigatório em todo sinistro. Na colisão simples sem vítima e sem terceiro, a seguradora costuma aceitar apenas o aviso de sinistro, embora o BO nunca atrapalhe.
O registro pode ser feito presencialmente em delegacia ou pela internet, dependendo do estado. O importante é que as informações do BO coincidam com o que você relatar à seguradora: divergência entre versões gera atraso na regulação e, em casos extremos, questionamento da cobertura.
Quando registrar o boletim
Quando há terceiro envolvido, registre o BO mesmo que o outro condutor se recuse a fornecer dados. O boletim protege você contra alegações posteriores e serve de base para a seguradora avaliar a cobertura de danos materiais causados a terceiros, se contratada.
Como abrir o sinistro nos canais da seguradora
A abertura do sinistro é feita diretamente com a seguradora, por telefone, aplicativo ou portal do segurado. O corretor orienta o segurado sobre o que informar e como acompanhar o andamento.
Informe o ocorrido com objetividade, sem assumir culpa e sem omitir fatos. A seguradora registra a versão inicial e a utiliza como referência durante toda a regulação.
Documentos e informações que costumam ser pedidos
- Apólice ou número do bilhete de seguro
- CNH do condutor no momento do sinistro
- Documento do veículo segurado
- Boletim de ocorrência, quando aplicável
- Fotos dos danos e do local
- Dados do terceiro envolvido, se houver
Se faltar algum documento, não deixe de abrir o sinistro por causa disso. A documentação pode ser complementada depois. O corretor ajuda a identificar o que é essencial para não travar a análise.
Número de protocolo: o que acompanhar
Guarde o número de protocolo gerado na abertura do sinistro. É ele que permite consultar o andamento e, se necessário, formalizar reclamações posteriores. Anote também o nome do atendente e o resumo do que foi informado na ligação.
O recomendado é acompanhar ativamente: se o processo ficar sem movimentação por um período que pareça excessivo, acione o corretor para verificar o que está pendente.
Vistoria e oficina credenciada
Depois da abertura, a seguradora agenda a vistoria do veículo, presencial ou por fotos. Só depois dessa etapa o reparo é autorizado.
O reparo é feito em oficina credenciada indicada pela seguradora.
O que a vistoria delimita
A vistoria não é apenas uma formalidade: ela delimita o valor que a seguradora pagará pelo reparo e identifica danos anteriores ao sinistro, que não entram na cobertura.
Se o orçamento da oficina credenciada divergir do valor aprovado pela seguradora, o segurado pode questionar a avaliação.
Franquia, participação e o que a apólice cobre nesta situação
A franquia é a parte do prejuízo que o segurado paga diretamente à oficina, e o valor está definido na apólice.
O que a apólice cobre depende das coberturas contratadas e das exclusões previstas nas condições gerais. Antes de acionar, vale reler a apólice ou perguntar ao corretor o que está garantido na sua situação.
Indenização integral, roubo e furto: como o processo muda
No roubo ou furto, o processo segue um fluxo diferente: o segurado registra o BO, comunica a seguradora imediatamente e aguarda o prazo de busca do veículo, definido em contrato. Se o carro não for localizado nesse período, a seguradora declara a perda total e inicia o pagamento da indenização integral.
Na indenização integral, o veículo é transferido para a seguradora, e o segurado recebe o valor previsto na apólice, deduzida a franquia. A transferência envolve procedimentos de documentação que o corretor acompanha junto ao cliente.
Se a seguradora negar o sinistro: o que verificar e como contestar
As causas mais comuns de negativa são agravamento de risco, condutor não habilitado, versão divergente entre BO e aviso de sinistro, ou evento não coberto pela apólice. O primeiro passo é ler com atenção a justificativa e compará-la com as condições gerais do contrato.
Se o segurado considerar a negativa indevida, pode apresentar contestação formal à seguradora, com documentos e argumentos que sustentem a cobertura. O corretor atua nessa fase reunindo provas, revisando a apólice e orientando sobre os canais de reclamação disponíveis, como a ouvidoria da seguradora e os órgãos de defesa do consumidor.
Erros que atrasam ou comprometem o acionamento do seguro
- Reparar o veículo antes da vistoria da seguradora
- Deixar de registrar o BO em furto, roubo ou acidente com vítima
- Informar versão diferente da registrada no boletim de ocorrência
- Perder o número de protocolo e não acompanhar o andamento
- Ignorar prazos de comunicação previstos na apólice
Esses erros não anulam automaticamente o direito à indenização, mas criam atrito com a seguradora e podem transformar um processo simples em uma disputa longa. A regra prática é: documente tudo e mantenha o corretor informado desde o primeiro contato.
Perguntas frequentes sobre acionar o seguro auto
Preciso chamar a polícia em toda batida?
Não. A presença policial é necessária quando há vítima ou quando o local oferece risco à circulação. Nos demais casos, o BO pode ser registrado online, e muitas seguradoras aceitam apenas o aviso de sinistro para colisões simples.
Posso acionar o seguro se o acidente foi causado por mim?
Sim, desde que a cobertura contratada inclua o evento, respeitadas as exclusões da apólice.
O que acontece se eu não tiver todos os documentos no momento da abertura?
A abertura do sinistro pode ser feita mesmo sem a documentação completa. O importante é registrar o aviso no prazo, e os documentos pendentes são apresentados depois. O corretor orienta sobre o que é indispensável para cada tipo de sinistro.
Quanto tempo demora para a seguradora pagar a indenização?
O prazo varia conforme a seguradora, a complexidade do sinistro e a agilidade na entrega dos documentos. O acompanhamento ativo pelo protocolo é o que garante que o processo não fique parado por pendência simples.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP