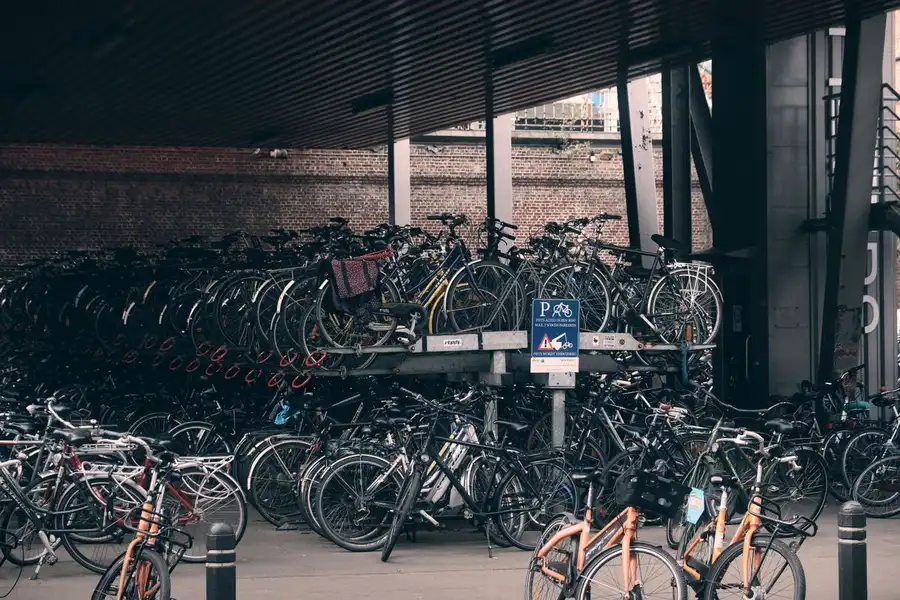
Quem guarda a bicicleta no bicicletário do prédio só descobre o tamanho do problema quando ela desaparece ou é danificada e a assembleia, o síndico e a seguradora apontam cada um para um lado diferente. A dúvida é legítima e costuma chegar junto com o sinistro. Este texto mostra o que costuma estar coberto, o que fica de fora e como conferir na apólice se o seguro condomínio cobre bicicletário, além dos caminhos quando a resposta é negativa.
A resposta curta: depende da apólice do condomínio, não do bicicletário
O seguro condomínio pode cobrir o bicicletário como área comum, mas isso não garante proteção automática às bicicletas guardadas ali. A cobertura depende de dois fatores distintos: o que a apólice contratada pelo condomínio prevê para as áreas comuns e o que ela diz sobre bens de moradores dentro dessas áreas.
Antes de acionar qualquer sinistro, é preciso ler as condições gerais da apólice do prédio. O bicicletário é tratado como parte do condomínio, e a seguradora indeniza apenas o que estiver expressamente contratado. Se a bicicleta não estiver listada como bem coberto, a negativa não é má-fé da seguradora: é ausência de cobertura contratada.
O que o seguro condominial costuma cobrir e o que fica de fora
O seguro condomínio é um contrato patrimonial que protege o edifício, as áreas comuns e a responsabilidade civil do condomínio perante terceiros. O bicicletário entra nesse contrato como área de uso comum.
Danos ao patrimônio do condomínio versus bens de moradores
A distinção central está entre o que pertence ao condomínio e o que pertence a cada morador. Se um incêndio destrói o bicicletário, a apólice condominial pode indenizar a reconstrução do espaço, a reposição das grades e o reparo da instalação elétrica. Mas as bicicletas estacionadas ali são bens particulares, e a cobertura para elas depende de cláusula específica.
- Estrutura do bicicletário: coberta como área comum
- Bicicletas de moradores: bens particulares, geralmente excluídos
- Suportes e fixadores do condomínio: cobertos como patrimônio
- Acessórios presos à bicicleta: mesma regra dos bens particulares
Roubo e furto qualificado: quando a cobertura existe
Para que a cobertura alcance as bicicletas dos moradores, seria necessária uma cláusula expressa de extensão.
O furto simples, sem rompimento de obstáculo ou violência, normalmente fica fora até das coberturas mais amplas. Já o roubo, com violência ou grave ameaça, e o furto qualificado, com destruição de fechadura ou arrombamento, podem ser aceitos quando a apólice prevê essa cobertura para bens de moradores em áreas comuns. Sem previsão contratual, não há indenização.
Por que a bicicleta do morador raramente entra na apólice do prédio
Incluir bens individuais de cada morador encareceria a apólice e criaria um problema de mensuração: a seguradora precisaria saber quantas bicicletas existem, o valor de cada uma e o estado de conservação. Esse modelo não é compatível com um contrato coletivo de patrimônio.
Além disso, o risco de bicicletas em áreas comuns é difícil de precificar. O bicicletário pode ficar aberto, ter acesso por pessoas não identificadas ou depender de cadeados individuais de qualidade variável. A seguradora não controla esses fatores, então prefere excluir o bem particular da cobertura padrão e oferecer proteção por meio de produtos específicos, como o seguro para bicicleta contratado pelo próprio morador.
Como verificar a cobertura real na apólice do seu condomínio
Não adianta perguntar genericamente se o seguro cobre bicicletário. A resposta está em cláusulas específicas do contrato, e o síndico é o primeiro responsável por localizá-las.
Documentos e cláusulas que o síndico deve consultar
- Condições gerais da apólice vigente
- Especificação das coberturas contratadas e limites por evento
- Cláusula de bens de moradores em áreas comuns
- Exclusões listadas no contrato
- Valor da franquia aplicável a cada cobertura
A leitura deve procurar três expressões: “bens de moradores”, “áreas comuns” e “extensão de cobertura”. Se houver cláusula de extensão, é preciso verificar o limite de indenização, que costuma ser baixo e insuficiente para bicicletas de maior valor.
Perguntas objetivas para levar à corretora ou à seguradora
- A apólice do condomínio cobre bens de moradores guardados no bicicletário?
- Qual é o limite de indenização por bicicleta e por evento?
- Roubo e furto qualificado estão incluídos nessa cobertura?
- Qual franquia será aplicada em caso de sinistro no bicicletário?
- Há exigência de comprovação de arrombamento ou de cadeado específico?
- Existe cobertura para danos causados por terceiros dentro do bicicletário?
Essas perguntas evitam surpresa na hora do sinistro. Quem responde é a seguradora, por meio da corretora que administra a apólice condominial. Se a resposta for negativa para os bens dos moradores, o caminho é buscar proteção individual.
Alternativas quando o bicicletário não está coberto
Se a apólice do condomínio não protege as bicicletas dos moradores, existem três caminhos práticos. Eles não se excluem: é possível combinar mais de um, dependendo do valor da bicicleta e do uso que se faz dela. O seguro imobiliário, por exemplo, segue lógica semelhante à do condomínio: protege o imóvel e pode ter extensões específicas, mas não substitui um produto pensado para o bem móvel. Para entender melhor essa fronteira, vale consultar o que o seguro imobiliário cobre em relação a bens do locatário.
Seguro específico para bicicleta
O seguro para bicicleta é um produto individual que cobre roubo, furto qualificado e, em algumas apólices, danos acidentais. A contratação é feita pelo dono da bicicleta, com valor de indenização definido no momento da contratação, geralmente baseado em nota fiscal ou avaliação. É a alternativa mais direta para quem guarda a bicicleta no bicicletário do prédio e quer proteção contra roubo e furto qualificado.
Seguro residencial com bens fora da unidade
Antes de contratar um seguro residencial, é preciso confirmar se o bicicletário do prédio se enquadra nas condições exigidas pela seguradora para cobertura de bens fora da unidade.
Regras internas e responsabilidade do condomínio
A convenção e o regulamento interno podem estabelecer regras de uso do bicicletário, como obrigatoriedade de cadeado, controle de acesso e horário de funcionamento. Essas regras não criam cobertura de seguro, mas ajudam a definir responsabilidade em caso de sinistro. Se o condomínio descumpre dever de vigilância previsto na convenção, pode haver discussão sobre responsabilidade civil, que é outra cobertura da apólice condominial.
Vale registrar o boletim de ocorrência sempre que houver roubo ou furto no bicicletário, pois o documento serve como evidência formal do evento.
O que define o custo de proteger as bicicletas do condomínio
O custo de incluir cobertura para bicicletas no seguro condominial ou de contratar um seguro individual depende de fatores que variam caso a caso. No seguro condominial, a seguradora analisa o risco coletivo do prédio: localização, existência de vigilância, controle de acesso ao bicicletário e histórico de sinistros do condomínio. Uma extensão de cobertura para bens de moradores tende a elevar o prêmio, e o síndico precisa avaliar se o custo adicional é justificável para a coletividade.
No seguro individual, o que pesa é o valor da bicicleta, o tipo de uso, o local de guarda e a região onde o morador circula. Bicicletas de alto valor, elétricas ou de competição, costumam ter prêmio mais alto. A recomendação é comparar as condições de cada apólice antes de decidir, sem assumir que a cobertura do prédio resolve o problema.
Dúvidas frequentes sobre bicicletário e seguro condomínio
O condomínio é obrigado a cobrir bicicletas no bicicletário?
Não. A cobertura para bicicletas só existe se contratada expressamente.
Furto simples de bicicleta no bicicletário tem cobertura?
Geralmente não. Mesmo quando a apólice prevê cobertura para bens de moradores, o furto simples, sem arrombamento ou violência, costuma estar excluído. O furto qualificado, com rompimento de cadeado ou grade, tem mais chance de aceitação, sempre conforme as condições gerais.
Quem aciona o seguro se a bicicleta for roubada no bicicletário?
Depende de quem é o segurado. Se a cobertura estiver na apólice do condomínio, o síndico comunica o sinistro à seguradora. Se a proteção for do seguro residencial ou do seguro específico da bicicleta, o próprio morador aciona a cobertura contratada por ele.
Vale a pena contratar seguro específico para bicicleta se o prédio tem seguro condomínio?
Em geral, sim, para quem tem bicicleta de valor relevante. O seguro condomínio protege o patrimônio coletivo, e a cobertura para bens individuais, quando existe, costuma ter limite baixo. O seguro específico permite definir o valor de indenização de acordo com a bicicleta.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP