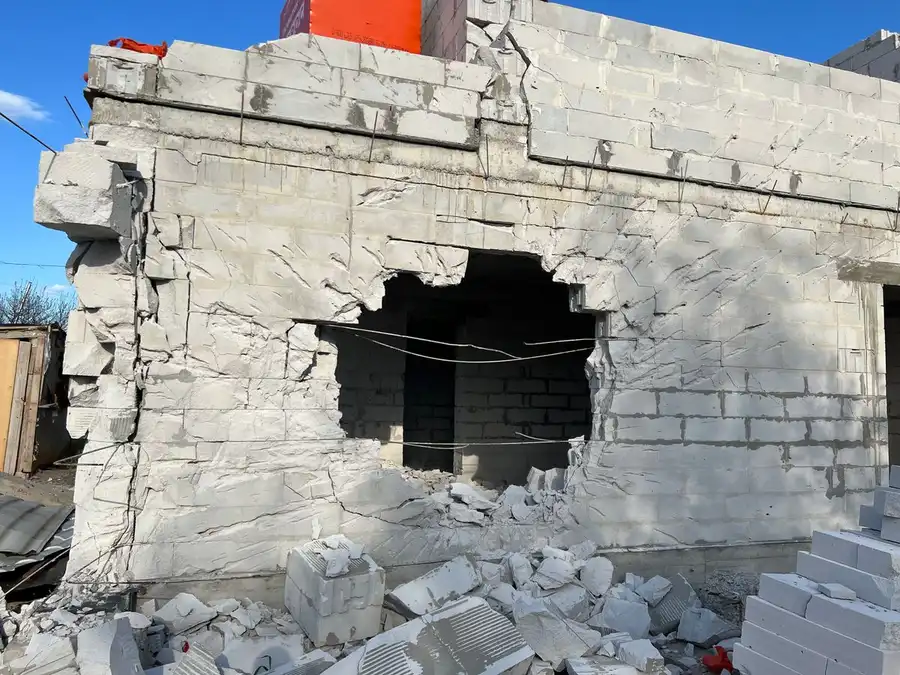
Quando um muro do condomínio cede, a primeira reação costuma ser procurar o síndico e perguntar se o seguro condomínio cobre desabamento de muro. A dúvida é legítima e chega junto com outra: quem paga a reconstrução, o condomínio ou a seguradora? Este texto mostra o que a apólice precisa dizer para que a cobertura exista, como a causa da queda muda o caminho do sinistro e o que reunir antes de acionar o seguro.
Seguro condomínio cobre desabamento de muro: resposta direta
O seguro condomínio pode cobrir o desabamento de muro, mas isso depende de dois fatores centrais: a causa do desabamento precisa estar prevista como risco coberto na apólice e o muro precisa integrar a estrutura segurada do condomínio. Não existe cobertura automática para todo e qualquer desabamento. Se o muro caiu por um vendaval, por exemplo, e a apólice contratada tem cobertura para eventos da natureza, a indenização tende a ser possível. Se caiu por falta de manutenção comprovada, a seguradora pode negar o sinistro com base nas exclusões.
Antes de qualquer acionamento, o síndico ou o conselho precisa abrir a apólice e verificar três pontos: a descrição do imóvel segurado, a lista de coberturas contratadas e as exclusões específicas para desmoronamento ou desabamento. É essa leitura que define o caminho, não a expectativa de que “muro de condomínio sempre tem cobertura”.
Por que a cobertura de desabamento depende da apólice e não do bom senso
O seguro condomínio é um contrato de riscos nomeados ou de riscos compreensivos, dependendo da modalidade contratada. Na prática, isso significa que a seguradora indeniza apenas os eventos descritos na apólice, com as condições e limites ali estabelecidos. O bom senso de que “desabamento é desabamento” não substitui essa leitura contratual. Um muro pode cair por causas muito diferentes, e cada causa tem tratamento distinto dentro do seguro.
Cobertura básica, cobertura adicional e exclusões
As apólices de seguro condomínio costumam trazer uma cobertura básica de incêndio, raio e explosão. Desabamento, desmoronamento, vendaval, alagamento e outros riscos da natureza geralmente entram como coberturas adicionais, contratadas à parte e com franquias próprias. Por isso, um condomínio que contratou apenas a cobertura básica dificilmente terá indenização para queda de muro causada por chuva intensa ou vento forte.
As exclusões também variam entre seguradoras, mas algumas são recorrentes nesse tipo de cobertura:
- Desabamento causado por falta de manutenção ou conservação inadequada
- Vício de construção, erro de projeto ou defeito de materiais
- Obras realizadas no próprio condomínio sem comunicação à seguradora
- Desgaste natural, infiltração progressiva ou ação lenta do tempo
- Danos exclusivamente estéticos, sem comprometimento estrutural
Muro como bem do condomínio: o que isso muda na indenização
O muro precisa estar incluído na descrição do imóvel segurado para que a cobertura de danos materiais alcance a sua reconstrução. Muros de divisa com terrenos de terceiros, muros internos de jardim e muros de contenção podem ter tratamentos diferentes dentro da mesma apólice. Um muro de arrimo, por exemplo, pode ser classificado como estrutura de contenção e exigir cobertura específica, diferente de um muro simples de fechamento.
Quando o muro é de divisa com outra propriedade, vale verificar se ele pertence integralmente ao condomínio ou se há copropriedade com o vizinho. Essa definição afeta diretamente o valor indenizável e a responsabilidade de cada parte na reconstrução. Se o muro consta como bem comum na convenção do condomínio, a apólice condominial é o instrumento adequado para tratá-lo.
Desabamento causado por chuva, infiltração ou obra vizinha: cada causa tem um caminho
A causa do desabamento é o primeiro filtro que a seguradora aplica na análise do sinistro. Por isso, antes de acionar o seguro, o condomínio precisa identificar e documentar o que derrubou o muro. As três origens mais comuns são eventos da natureza, falta de manutenção ou vício construtivo e ação de terceiros, e cada uma segue um fluxo diferente.
Vendaval, alagamento e eventos da natureza
Quando o desabamento decorre de vendaval, tempestade, enchente ou deslizamento de terra, a cobertura depende de o risco estar contratado na apólice condominial. Além disso, a seguradora costuma exigir comprovação do evento, como registros meteorológicos, notícias locais ou laudos técnicos. A simples alegação de que “choveu muito” não basta para estabelecer o nexo entre o evento e a queda do muro.
Nesses casos, a franquia aplicável costuma ser a de eventos da natureza, que pode ser diferente da franquia de incêndio. O condomínio precisa confirmar na apólice qual franquia incide sobre desmoronamento ou desabamento por causa natural, pois isso define quanto sairá do caixa condominial e quanto será indenizado.
Falta de manutenção e vício de construção
Se a seguradora comprovar que o muro caiu por falta de manutenção, infiltração progressiva ou vício de construção, a tendência é a negativa do sinistro. Muros com trincas antigas, ferragens expostas, umidade persistente ou sinais de recalque são evidências de que o problema se desenvolveu ao longo do tempo, e não por um evento súbito e coberto. A distinção entre deterioração gradual e evento súbito é central na análise.
Vício de construção, erro de projeto ou defeito de material também ficam fora da cobertura na maioria das apólices. Nesse cenário, o caminho do condomínio é buscar a construtora ou incorporadora, com base nos prazos de garantia previstos na legislação, e não a seguradora. Ter os registros de manutenção preventiva em dia é o que separa um condomínio que consegue discutir a negativa daquele que não tem como provar que cuidava da estrutura.
Dano causado por terceiro e a via da responsabilidade civil
Quando a queda do muro é provocada por obra vizinha, escavação, vibração de máquinas ou qualquer ação de terceiro, o seguro condominial de danos materiais normalmente não cobre a reconstrução. A via adequada é acionar a responsabilidade civil do causador do dano, que pode ter seguro próprio de responsabilidade civil de obras ou seguro empresarial com essa cobertura. O condomínio precisa identificar o responsável, documentar o nexo causal e notificá-lo formalmente.
O seguro condomínio pode, em algumas apólices, oferecer cobertura de responsabilidade civil para danos que o condomínio cause a terceiros, mas isso protege o condomínio quando ele é o causador, não quando ele é a vítima. São coberturas distintas, com finalidades opostas, e confundi-las é um erro comum na hora do sinistro.
Responsabilidade civil do condomínio quando o muro atinge vizinhos ou veículos
Se o muro do condomínio desaba sobre o carro de um morador, sobre a casa vizinha ou sobre a calçada pública, a situação se inverte: o condomínio passa a ser o potencial responsável pelo dano causado a terceiros. Nesse caso, entra a cobertura de responsabilidade civil do seguro condominial, se contratada. Ela cobre indenizações que o condomínio seja obrigado a pagar por danos materiais ou corporais causados a terceiros em decorrência de um evento coberto.
Essa cobertura não reconstrói o muro do condomínio. Ela indeniza quem foi atingido. A reconstrução do muro em si depende da cobertura de danos materiais do próprio condomínio, com as condições e exclusões já descritas. Por isso, um mesmo desabamento pode gerar dois acionamentos diferentes: um para o patrimônio do condomínio e outro para os danos causados a terceiros, cada um com sua análise, franquia e limite.
Para o público empresarial que administra condomínios ou precisa entender como essas coberturas se relacionam com outras apólices patrimoniais, vale consultar um corretor que conheça tanto o produto condominial quanto o seguro empresarial ou patrimonial, já que as fronteiras entre danos próprios e danos a terceiros mudam conforme o contrato.
O que reunir antes de acionar o seguro
O acionamento do seguro por desabamento de muro exige organização documental antes mesmo do contato com a seguradora. Quanto mais completo for o dossiê do sinistro, mais rápida tende a ser a análise e menor o risco de negativa por falta de comprovação do nexo causal. O síndico deve agir como um gestor de sinistro, reunindo evidências e preservando o local até a vistoria.
Documentos, registros de manutenção e prova do nexo
Os documentos que costumam ser solicitados em sinistro de desabamento incluem a apólice vigente, a ata de assembleia que aprovou a contratação, o boletim de ocorrência quando aplicável, fotos e vídeos do local, e o laudo técnico que aponte a causa da queda. Se houve evento climático, registros meteorológicos ou reportagens locais ajudam a comprovar a data e a intensidade do fenômeno.
- Apólice vigente com as condições gerais e particulares
- Fotos e vídeos do muro antes e depois do desabamento
- Registros de manutenção preventiva e corretiva realizadas
- Laudo técnico de engenharia indicando a causa provável
- Orçamentos de reconstrução para dimensionar o prejuízo
- Documentos que comprovem a titularidade do muro pelo condomínio
Os registros de manutenção são especialmente importantes porque desmontam a tese de falta de conservação. Um condomínio que documenta inspeções periódicas, reparos em trincas e limpeza de drenagem tem argumento técnico para sustentar que o desabamento decorreu de evento súbito, e não de deterioração progressiva.
Vistoria, prazo e acompanhamento do sinistro
Após a comunicação do sinistro, a seguradora agenda uma vistoria no local. O condomínio deve preservar a área do desabamento até a realização da vistoria, evitando remover entulho ou iniciar a reconstrução sem autorização, pois isso pode comprometer a análise. A exceção ocorre quando há risco iminente à segurança, situação em que as medidas emergenciais devem ser registradas e comunicadas imediatamente à seguradora.
O prazo para análise varia conforme a seguradora e a complexidade do sinistro. O síndico deve acompanhar cada etapa, registrar os protocolos de atendimento e cobrar posicionamento formal por escrito. Se houver negativa, o condomínio tem o direito de receber a justificativa fundamentada, com a indicação da cláusula ou exclusão aplicada, o que permite avaliar se cabe questionamento administrativo ou judicial.
O que verificar na apólice antes de o problema acontecer
A melhor forma de evitar surpresa no sinistro é revisar a apólice condominial antes de qualquer desabamento. Essa revisão cabe ao síndico, com apoio do conselho e, idealmente, de um corretor que conheça as condições contratadas. A assembleia que aprova o seguro condomínio deveria discutir não apenas o preço, mas também quais riscos estão cobertos e quais estão excluídos.
Os pontos que merecem atenção específica para o tema de muros:
- Se desmoronamento ou desabamento consta como cobertura contratada
- Se eventos da natureza como vendaval e alagamento estão incluídos
- Qual a franquia aplicável a cada cobertura adicional
- Se o muro está descrito no imóvel segurado ou se exige averbação específica
- Se há exclusão expressa para falta de manutenção ou vício construtivo
- Se a cobertura de responsabilidade civil está contratada e com qual limite
Para condomínios que também lidam com unidades locadas ou com áreas comerciais, entender como o seguro imobiliário se relaciona com a apólice condominial evita sobreposições desnecessárias e lacunas de cobertura. Um corretor especializado em seguros condominiais consegue comparar as condições de diferentes seguradoras e traduzir as cláusulas para a realidade do condomínio, considerando a região, o tipo de construção e o histórico de manutenção.
Perguntas frequentes sobre desabamento de muro em condomínio
O seguro condomínio cobre desabamento de muro por chuva forte?
Depende. Se a apólice tiver cobertura para eventos da natureza, como tempestade ou vendaval, e se a chuva for comprovadamente a causa do desabamento, a indenização pode ser devida. Se a chuva apenas agravou uma infiltração antiga ou uma estrutura já comprometida, a seguradora pode enquadrar como falta de manutenção e negar o sinistro.
Muro de divisa com terreno de terceiro tem cobertura?
Somente se o muro estiver descrito como bem do condomínio na apólice e se a causa do desabamento for um risco coberto. Muros de divisa podem ter situação de copropriedade com o vizinho, o que exige verificar a titularidade antes de discutir indenização. A convenção do condomínio e a matrícula do imóvel ajudam a esclarecer essa condição.
O que fazer se a seguradora negar o sinistro por falta de manutenção?
O primeiro passo é solicitar a negativa por escrito, com a fundamentação da cláusula aplicada. Em seguida, reunir os registros de manutenção, laudos técnicos e qualquer evidência de que o desabamento decorreu de evento súbito. Com esse material, o condomínio pode apresentar recurso administrativo à seguradora ou buscar orientação jurídica para avaliar o questionamento da negativa.
O seguro condomínio cobre danos que o muro caído causou ao vizinho?
Se o condomínio tiver cobertura de responsabilidade civil contratada, ela pode indenizar os danos causados a terceiros, como vizinhos ou veículos, desde que o evento que derrubou o muro esteja dentro das condições da apólice. A cobertura de responsabilidade civil não reconstrói o muro do condomínio; ela cobre a reparação devida a quem foi atingido.
Obra de vizinho derrubou o muro do condomínio: o seguro cobre?
Normalmente não. O seguro condominial de danos materiais cobre eventos previstos na apólice, e dano causado por obra de terceiro costuma ser tratado como responsabilidade do causador. O condomínio deve acionar o responsável pela obra, que pode ter seguro de responsabilidade civil de obras ou cobertura equivalente. Documentar o nexo causal com laudo técnico é essencial nesse caminho.
Precisa de ajuda com isso?
Este conteúdo é publicado por Maior Seguros.
Para falar com a equipe: (19) 3756-2700 · contato@maiorseguros.com.br · Avenida Orosimbo Maia, 1774 | Cambuí| Campinas, SP