
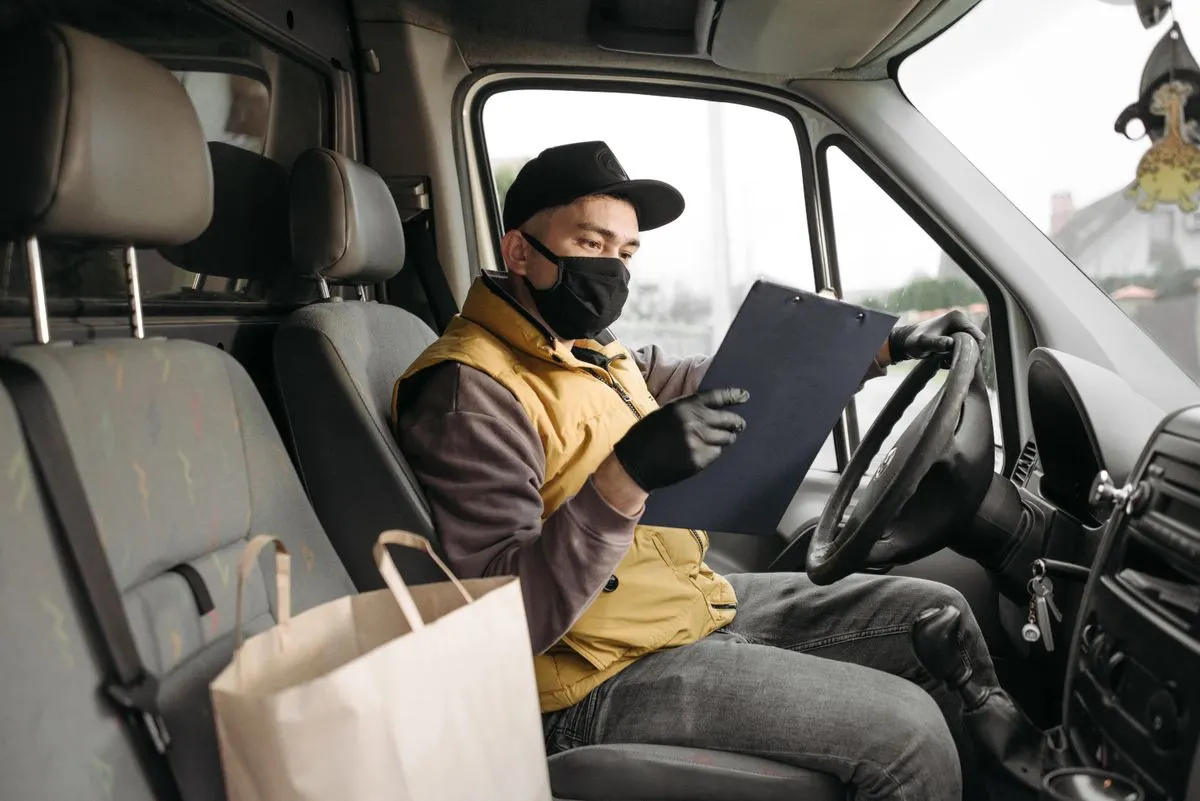
Contratar um seguro auto para uso comercial e entrega exige uma atenção redobrada que vai muito além do preço do prêmio. Quando um veículo sai da esfera pessoal e passa a ser ferramenta de trabalho — seja para transportar mercadorias, realizar entregas ou prestar serviços —, a apólice precisa refletir esse novo risco, e é aí que muitos segurados se surpreendem com negativas de indenização.
A principal diferença está na classificação de uso do veículo. Enquanto o seguro convencional cobre deslocamentos cotidianos, como ir ao trabalho ou passear com a família, o uso comercial altera a exposição ao risco: mais quilometragem, horários variados, carga transportada e maior tempo na rua. Por isso, as seguradoras tratam essa modalidade com critérios próprios, que impactam diretamente no cálculo do prêmio e nas coberturas oferecidas. Se o sinistro ocorrer durante uma atividade comercial e a apólice não prevê esse uso, a seguradora pode se recusar a pagar.
Neste artigo, explicamos o que muda na sua apólice ao contratar um seguro para uso comercial e entrega, ajudando você a tomar a decisão certa antes de assinar o contrato.
Entenda a diferença entre uso particular e comercial no seguro auto
A classificação de uso do veículo é um dos pilares técnicos da precificação do seguro auto. No uso particular, a seguradora calcula o risco considerando deslocamentos domésticos, trajetos casa-trabalho e lazer, com exposição média previsível. Já no uso comercial, o automóvel se torna instrumento de trabalho, circulando mais horas por dia, em zonas de maior densidade urbana e com paradas frequentes para carga e descarga ou embarque de passageiros.
Essa distinção não é mera formalidade: ela altera a probabilidade estatística de sinistro. Veículos comerciais rodam, em média, duas a três vezes mais quilômetros por ano do que os particulares, e o tempo de exposição ao trânsito é o principal fator de risco que as seguradoras avaliam na aceitação e no preço da apólice.
O que muda na apólice quando o carro é usado para entregas ou trabalho?
Ao informar que o carro será utilizado para entregas ou atividade profissional, a seguradora reclassifica o risco e ajusta as condições contratuais. A mudança mais imediata é a substituição da cláusula de uso particular pela de uso comercial, que pode vir acompanhada de restrições específicas de cobertura, aumento de franquia e reenquadramento do perfil do condutor.
Além disso, o questionário de risco passa a exigir informações que não existiam na apólice anterior: tipo de mercadoria transportada, raio de atuação, frequência das entregas, se há pernoite do veículo na rua e se o condutor é o próprio segurado ou um funcionário. Cada resposta influencia diretamente o valor final e a aceitação pela seguradora.
Coberturas que podem ser excluídas ou limitadas no uso comercial
A cobertura de acidentes pessoais de passageiros (APP) costuma ser a primeira a sofrer limitação. Em apólices de uso particular, ela protege ocupantes do veículo em trajetos pessoais; no uso comercial, passageiros transportados mediante remuneração podem ser excluídos, pois configuram transporte de pessoas com finalidade lucrativa, risco que exige apólice específica de responsabilidade civil do transportador.
A cobertura de roubo e furto também pode ganhar condicionantes novas, como exigência de rastreador para veículos que transportam cargas de alto valor ou que circulam em áreas de risco elevado. Já a cobertura de danos a terceiros (RCF-V) pode ter limite máximo reduzido ou exigir contratação de limite adicional, especialmente se o veículo faz entregas em condomínios, centros comerciais ou áreas de circulação intensa de pedestres.
Por que o prêmio do seguro fica mais caro com uso comercial?
O prêmio aumenta porque a exposição ao risco cresce em todas as dimensões que a seguradora mensura. Um veículo de entrega circula em horários de pico, faz manobras frequentes em vias estreitas, estaciona em locais sem vigilância e percorre trajetos repetitivos que aumentam a previsibilidade para criminosos.
Dados do setor segurador indicam que a frequência de sinistros em veículos comerciais leves pode ser até 40% superior à de veículos particulares, dependendo da região e do tipo de atividade. Esse acréscimo se reflete no prêmio, que costuma subir entre 15% e 50% na migração de uso particular para comercial, variando conforme a seguradora, o modelo do carro e o perfil do condutor.
Sinais de que você precisa declarar o uso comercial à seguradora
O critério não é a formalização de um CNPJ, mas a finalidade real do deslocamento. Se o carro é usado para transportar mercadorias de terceiros, realizar entregas remuneradas, visitar clientes como parte da atividade profissional ou transportar passageiros por aplicativo, o uso é comercial — ainda que em período parcial.
Também configura uso comercial o veículo que fica à disposição de funcionários, que carrega ferramentas ou materiais de trabalho diariamente ou que é utilizado para prestação de serviços em endereços de clientes. A omissão dessas situações no questionário de risco é a principal causa de negativa de sinistro em apólices de auto no Brasil.
Uso eventual ou frequente: quando a alteração é obrigatória
Não existe uma regra única de frequência mínima que dispense a declaração. A obrigação de informar surge quando o uso comercial se torna uma característica do risco, e não um evento isolado. Uma entrega esporádica para um amigo pode ser considerada uso particular; uma rota semanal de entregas para um pequeno comércio já caracteriza uso comercial.
O Código Civil, no artigo 765, e a Circular SUSEP nº 256/2004 estabelecem que o segurado deve comunicar à seguradora qualquer alteração relevante do risco. A interpretação das seguradoras é de que a habitualidade — mesmo que em dias alternados ou apenas aos finais de semana — transforma o perfil do veículo e exige reclassificação da apólice.
Como fazer a alteração da apólice para uso comercial passo a passo
O processo de mudança de uso particular para comercial é mais simples do que contratar uma apólice nova, mas exige documentação e transparência. O primeiro passo é contatar o corretor ou a central da seguradora e informar a nova situação de uso, sem omitir detalhes como tipo de carga, frequência e área de circulação.
- Solicite o endosso de alteração de uso ao corretor ou à seguradora
- Preencha o novo questionário de risco com dados da atividade comercial
- Apresente documentos do veículo e do condutor principal
- Aguarde o recálculo do prêmio e a emissão do endosso
- Pague a diferença de prêmio, se houver, para manter a cobertura ativa
Documentos e informações necessárias para a mudança
A seguradora vai pedir, no mínimo, o CRLV atualizado, CPF ou CNPJ do segurado, dados do condutor principal e descrição da atividade comercial. Se houver transporte de cargas de terceiros, pode ser exigido o registro na ANTT ou a inscrição municipal de transportador, dependendo do tipo de operação.
Para entregadores de aplicativo, as plataformas geralmente fornecem um extrato de corridas ou declaração de vínculo que serve como comprovante da atividade. Já para veículos de representação comercial ou prestação de serviços, o contrato social ou a declaração de atividade autônoma costuma ser suficiente para formalizar a mudança.
O que fazer se você já usou o carro para entregas sem avisar
A recomendação técnica é regularizar a situação antes de qualquer sinistro. Informe a seguradora sobre o uso comercial o quanto antes, mesmo que isso resulte em aumento de prêmio ou em recusa de manutenção da apólice atual. A regularização espontânea demonstra boa-fé e evita que um sinistro futuro seja negado por omissão de informação relevante.
Se você já sofreu um sinistro durante uma entrega sem ter declarado o uso comercial, a negativa é provável, mas não automática. Procure um corretor especializado para avaliar o contrato e a regulamentação aplicável — em alguns casos, a omissão parcial pode ser discutida administrativamente ou judicialmente, especialmente se o uso comercial era incipiente e não alterava substancialmente o risco.
Seguro auto para entregadores de aplicativo: opções e cuidados
Os entregadores de aplicativo enfrentam uma lacuna histórica no mercado segurador: muitas seguradoras tradicionais recusam veículos usados para entrega remunerada, e as que aceitam impõem condições severas. Nos últimos anos, porém, surgiram produtos específicos para esse público, com coberturas desenhadas para o uso intermitente e a alta quilometragem.
Antes de contratar, verifique se a apólice cobre o período em que o aplicativo está ligado, se há exclusão para transporte de passageiros e se a franquia é compatível com o valor das entregas. A franquia reduzida pode valer a pena no seguro auto quando o veículo roda muito e o risco de pequenas colisões é elevado, mas encarece o prêmio mensal.
Seguro por quilometragem ou por período: qual escolher?
O seguro por quilometragem cobra um valor base mais baixo e adiciona um custo variável por quilômetro rodado, medido por aplicativo ou dispositivo instalado no veículo. Essa modalidade favorece quem faz entregas em dias alternados ou em períodos sazonais, pois o custo acompanha o uso real.
O seguro por período, por sua vez, mantém o modelo tradicional de prêmio anual ou mensal fixo, independentemente da quilometragem. É mais previsível para quem entrega todos os dias e percorre distâncias regulares, mas pode sair caro se houver meses de baixa demanda. Compare as duas simulações com o mesmo perfil de uso antes de decidir.
Riscos de não declarar o uso comercial: o que a seguradora pode fazer
A omissão do uso comercial é tratada como má-fé pelo Código Civil e pela regulamentação da SUSEP. O artigo 766 do Código Civil determina que, se o segurado fizer declarações inexatas ou omitir circunstâncias que possam influir na aceitação da proposta ou no valor do prêmio, perde o direito à garantia. A seguradora pode negar o sinistro, rescindir o contrato e reter o prêmio já pago.
Além da negativa de indenização, a seguradora pode cancelar a apólice unilateralmente por agravamento do risco, conforme o artigo 769 do Código Civil. Isso deixa o segurado sem cobertura e com dificuldade para contratar novo seguro, pois o histórico de cancelamento por omissão fica registrado nos sistemas internos das seguradoras e pode ser consultado em futuras propostas.
Casos reais de sinistro negado por omissão de uso comercial
A jurisprudência brasileira registra decisões em que segurados tiveram a indenização negada após a seguradora comprovar, por meio de conversas de aplicativo, notas fiscais de entrega ou depoimentos de testemunhas, que o veículo era usado habitualmente para trabalho. Em um caso julgado pelo Tribunal de Justiça de São Paulo, a negativa foi mantida porque o segurado realizava entregas diárias para uma pizzaria sem ter informado a seguradora.
Há também decisões em sentido contrário, quando o uso comercial era esporádico e não representava agravamento relevante do risco. O desfecho depende da prova produzida e da análise do caso concreto, mas o custo financeiro e emocional de um litígio é sempre superior ao custo de regularizar a apólice desde o início. Se você precisa entender o prazo para pagamento da indenização, saiba que a negativa por omissão interrompe esse prazo e transfere a discussão para a esfera judicial.
Perguntas frequentes sobre seguro auto para uso comercial e entrega
Posso usar meu carro para entregas uma vez por semana sem alterar o seguro?
Não é recomendado. Mesmo que a frequência seja semanal, a atividade de entrega remunerada caracteriza uso comercial e deve ser informada à seguradora. A omissão, ainda que parcial, pode ser usada como fundamento para negar um sinistro ocorrido durante a entrega.
O que acontece se eu sofrer um acidente durante uma entrega e não declarei o uso comercial?
A seguradora pode negar a indenização com base no artigo 766 do Código Civil, por omissão de informação relevante na contratação. Se ficar comprovado que o uso comercial era habitual e alterava o risco, a negativa tende a ser mantida. Em casos de uso incipiente, é possível contestar administrativamente ou judicialmente.
Quanto custa em média a alteração de uso particular para comercial no seguro auto?
O acréscimo varia de 15% a 50% sobre o prêmio atual, dependendo da seguradora, do tipo de atividade, da região de circulação e do modelo do veículo. Veículos de entrega em grandes centros urbanos e com alta quilometragem tendem a ficar no topo dessa faixa.
Existe seguro auto específico para motoboys ou entregadores de aplicativo?
Sim. Algumas seguradoras e insurtechs oferecem produtos específicos para entregadores, com cobertura por período ou por quilometragem, assistência 24 horas e proteção para acidentes pessoais. A oferta ainda é limitada em comparação com o seguro tradicional, mas cresceu nos últimos anos com a expansão do delivery.
A seguradora pode cancelar minha apólice se descobrir que uso o carro para trabalho?
Sim. O agravamento do risco sem comunicação autoriza a seguradora a rescindir o contrato, conforme o artigo 769 do Código Civil. O cancelamento por omissão de uso comercial pode dificultar a contratação de novos seguros no futuro, pois o histórico fica registrado nas bases internas das seguradoras.