
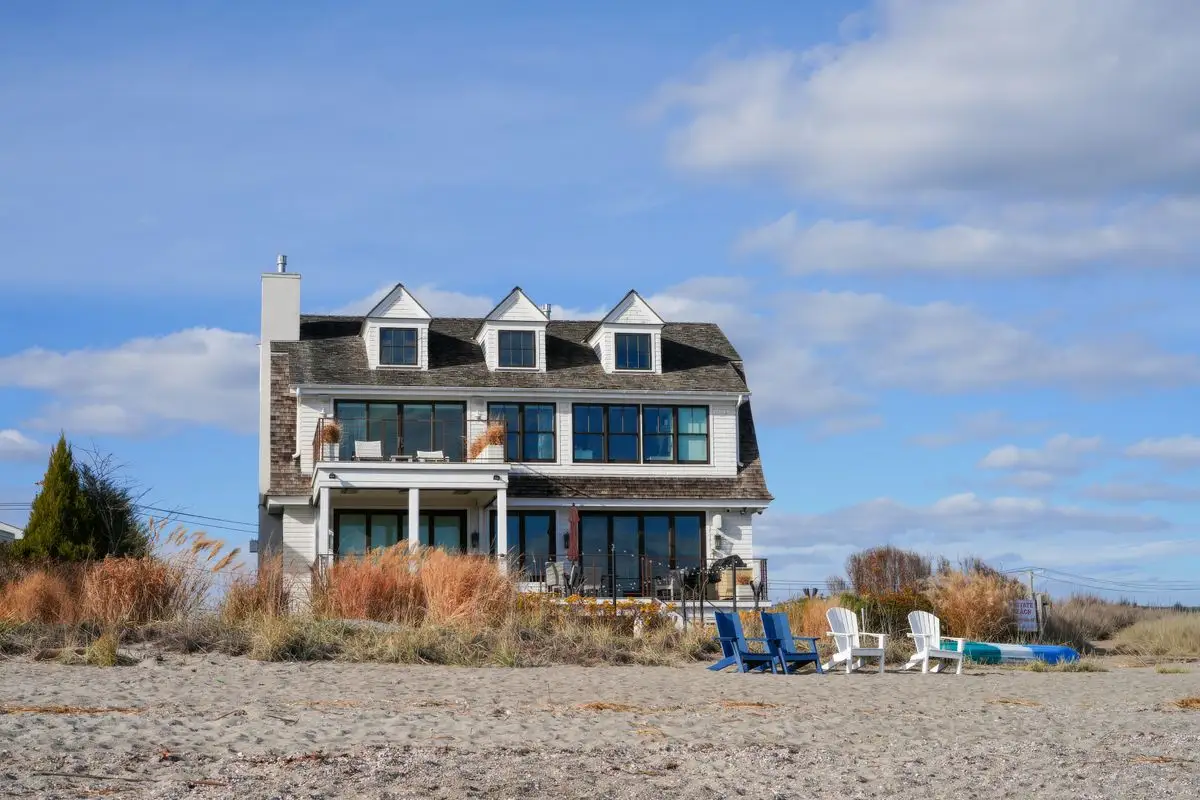
O seguro residencial cobre casa de praia e imóvel de veraneio? Essa é uma das dúvidas mais comuns entre proprietários que possuem uma segunda moradia no litoral, no campo ou até mesmo um apartamento usado apenas em temporadas específicas. A resposta curta é: sim, desde que o imóvel seja declarado corretamente na apólice e o seguro seja contratado como residencial de veraneio.
O que muita gente não sabe é que a seguradora precisa saber exatamente o uso daquele imóvel, pois o risco de uma casa ocupada o ano todo é diferente do risco de uma casa que fica fechada por meses. Se o proprietário omitir essa informação e contratar uma cobertura padrão, pode ter o sinistro negado na hora de acionar o seguro após um furto, um incêndio ou um dano causado por vendaval, por exemplo.
Neste artigo, você vai entender as diferenças entre as coberturas, o que muda na precificação e como garantir que seu imóvel de veraneio esteja protegido sem pagar a mais por isso.
Afinal, o seguro residencial cobre casa de praia e imóvel de veraneio?
Sim, o seguro residencial cobre casa de praia e imóvel de veraneio — desde que a apólice seja contratada com essa finalidade declarada desde o início. A maioria das seguradoras brasileiras oferece cobertura específica para imóveis de uso ocasional, incluindo casas de praia, sítios, chácaras e apartamentos de temporada no litoral ou no campo. O ponto crítico não é a possibilidade de cobertura, mas a forma como o risco é informado à seguradora no momento da cotação.
Quando o imóvel é declarado apenas como “residência habitual”, mas na prática funciona como casa de veraneio, a seguradora pode contestar um sinistro futuro. A ocupação intermitente altera diretamente a probabilidade de furto, vandalismo, vazamentos não detectados e danos elétricos. Por isso, a apólice precisa indicar explicitamente que se trata de imóvel de veraneio ou uso ocasional — campo que existe nos questionários de risco das principais seguradoras do país.
O seguro para casa de praia segue a mesma lógica do seguro residencial tradicional, mas com cláusulas e condições adaptadas à sazonalidade. Incêndio, queda de raio e explosão continuam sendo a base; o que muda são as coberturas adicionais recomendadas, os limites para imóvel desocupado e, em muitos casos, o valor do prêmio. Entender essas diferenças evita surpresa na hora do sinistro e garante que a proteção contratada corresponda ao uso real do imóvel.
Por que o seguro para imóvel de veraneio é diferente do seguro da casa principal?
Um imóvel de veraneio passa semanas ou meses fechado, sem presença humana constante. Essa característica muda o perfil de risco de forma substancial: um vazamento hidráulico que seria percebido em horas na residência principal pode correr por dias na casa de praia, comprometendo pisos, paredes, móveis e instalações elétricas. Da mesma forma, a ausência prolongada aumenta a exposição a tentativas de invasão e a atos de vandalismo.
As seguradoras classificam imóveis de uso ocasional em uma categoria distinta de risco, com questionário próprio e, em alguns casos, agravamento de prêmio. O critério central costuma ser o tempo de ocupação anual: imóveis utilizados apenas em temporadas específicas — verão, férias escolares, feriados prolongados — recebem tratamento diferente daqueles ocupados todos os finais de semana. Quanto maior o intervalo de desocupação, mais relevantes se tornam as coberturas de danos elétricos, perda de bens por furto qualificado e assistência emergencial.
O que muda na avaliação de risco de uma casa de praia ou campo?
A avaliação de risco de uma casa de praia considera fatores que nem sempre entram na análise da residência principal. A proximidade do mar, por exemplo, acelera a corrosão de estruturas metálicas, portões, esquadrias e equipamentos de ar-condicionado — fenômeno conhecido como maresia, que pode ser citado em exclusões ou exigir manutenção preventiva documentada. Já imóveis de campo enfrentam risco maior de queda de árvores, descargas atmosféricas e incêndios em vegetação próxima.
Outro elemento avaliado é a infraestrutura de segurança do imóvel: existência de alarme monitorado, câmeras, portões eletrônicos, vizinhança ativa ou vigilância de condomínio. Imóveis em condomínios fechados com controle de acesso tendem a receber condições melhores do que casas isoladas em praias pouco movimentadas fora de temporada. A seguradora também verifica o estado de conservação de telhados, instalações elétricas e hidráulicas, pois a deterioração silenciosa é uma das principais causas de sinistro em imóveis desocupados.
Coberturas essenciais para quem passa longos períodos fora do imóvel
Para quem passa longos períodos fora, três coberturas se destacam como indispensáveis. A primeira é a de danos elétricos, que protege eletrodomésticos e eletrônicos contra curtos-circuitos, sobretensão e descargas atmosféricas mesmo com o imóvel fechado. A segunda é a de vazamento de tubulações, que cobre danos causados por rompimento de canos, infiltrações e extravasamento de água — um dos sinistros mais comuns em casas de veraneio justamente pela ausência de detecção precoce.
- Danos elétricos: cobre queima de equipamentos por oscilação de energia.
- Vazamento de tubulações: essencial em imóveis que ficam fechados por semanas.
- Furto qualificado e roubo: com agravamento para imóvel desocupado.
- Vendaval, ciclone e granizo: risco elevado em regiões litorâneas e serranas.
- Responsabilidade civil familiar: proteção contra danos causados a terceiros.
A terceira cobertura essencial é a assistência 24 horas residencial, que garante envio de chaveiro, eletricista, encanador e vidraceiro em situações emergenciais, mesmo quando o segurado está a centenas de quilômetros do imóvel. Em uma casa de praia, essa assistência pode ser acionada por um vizinho ou caseiro, permitindo que o problema seja contido antes de se transformar em sinistro de grande proporção. Algumas apólices incluem ainda serviço de verificação periódica do imóvel, modalidade oferecida por seguradoras de grande porte.
Coberturas que você não pode abrir mão em uma casa de veraneio
Uma apólice de seguro para casa de praia bem estruturada vai além da cobertura básica de incêndio. O perfil de exposição do imóvel de veraneio exige um conjunto de coberturas adicionais que, juntas, formam uma proteção realista contra os riscos mais prováveis daquele tipo de propriedade. A ausência de qualquer uma delas pode transformar um sinistro comum em prejuízo integral para o proprietário.
Danos elétricos e queda de energia: proteção para eletrônicos e eletrodomésticos
Imóveis de praia estão expostos a oscilações de tensão com frequência maior do que residências urbanas, especialmente em regiões com rede elétrica instável ou sujeitas a chuvas intensas e descargas atmosféricas. A cobertura de danos elétricos reembolsa o conserto ou a substituição de eletrodomésticos, aparelhos de ar-condicionado, televisores, geladeiras e equipamentos de automação danificados por curtos-circuitos, sobretensão ou queda de raio — mesmo que o imóvel estivesse desocupado no momento do evento.
É importante verificar o limite contratado para essa cobertura, pois ele costuma ser definido como um percentual do valor segurado da apólice. Em casas de praia com muitos equipamentos eletrônicos — TVs em vários quartos, adega climatizada, sistema de som, ar-condicionado em todos os ambientes —, o limite padrão pode ser insuficiente. A recomendação é listar os principais equipamentos antes da cotação e ajustar o limite de acordo com o valor real de reposição.
Furto e roubo: como funciona a cobertura em imóveis desocupados
A cobertura de furto e roubo em imóveis de veraneio funciona, mas com condições específicas que precisam ser lidas com atenção. A maioria das apólices exige vestígios inequívocos de arrombamento para caracterizar furto qualificado; invasões sem sinais de violência podem não ser cobertas. Além disso, algumas seguradoras aplicam redução de limite ou exigem itens de proteção — como trancas reforçadas, alarme ou vigilância — quando o imóvel fica desocupado por períodos superiores a 30 dias consecutivos.
O roubo, caracterizado por violência ou grave ameaça, é menos comum em imóveis fechados, mas pode ocorrer quando a família está na casa durante a temporada. Nesses casos, a cobertura se estende aos bens do segurado e de seus dependentes, dentro dos limites contratados. Joias, dinheiro em espécie, obras de arte e outros bens de alto valor costumam ter limites reduzidos e exigem averbação específica na apólice.
Vendaval, ciclone e granizo: riscos climáticos comuns no litoral
O litoral brasileiro registra eventos climáticos severos com regularidade crescente: ciclones extratropicais no Sul, vendavais no Sudeste e tempestades com granizo em diversas faixas costeiras. A cobertura de vendaval, ciclone e granizo protege o imóvel contra danos ao telhado, esquadrias, vidros, antenas, coberturas de áreas externas e estruturas atingidas por ventos fortes ou pedras de gelo. Em muitas apólices, essa cobertura é contratada de forma conjugada com a de impacto de veículos e queda de aeronaves.
Casas de praia com telhados de telha cerâmica, coberturas de policarbonato ou estruturas leves em varandas e quiosques são particularmente vulneráveis a esse tipo de sinistro. O valor do reparo costuma ser elevado porque o dano raramente se limita a uma única telha: ventos fortes arrancam faixas inteiras de cobertura, expondo o interior do imóvel à chuva e gerando perdas em cascata. A cobertura climática adequada evita que o proprietário arque sozinho com esse custo.
Incêndio, queda de raio e explosão: a base de qualquer apólice
Incêndio, queda de raio e explosão formam a cobertura básica obrigatória de qualquer seguro residencial no Brasil, e a casa de veraneio não é exceção. O que muda é a probabilidade de ocorrência: imóveis em regiões de serra ou campo estão mais expostos a descargas atmosféricas, enquanto casas de praia com instalações elétricas antigas ou adaptadas de forma improvisada apresentam risco maior de curto-circuito com princípio de incêndio.
A cobertura básica de incêndio protege a estrutura do imóvel — paredes, telhado, pisos, instalações fixas — e, dependendo da apólice, também os bens internos. Em casas de veraneio, é comum que o valor segurado da estrutura seja inferior ao custo real de reconstrução, especialmente quando o imóvel foi adquirido há muitos anos e passou por reformas. A atualização do valor segurado é um passo essencial para evitar que o reembolso em caso de perda total fique abaixo do necessário para reconstruir.
Responsabilidade civil familiar: proteção para acidentes com terceiros
A cobertura de responsabilidade civil familiar protege o segurado contra danos corporais ou materiais causados involuntariamente a terceiros, dentro ou fora do imóvel. Em uma casa de praia, os cenários são variados: uma telha que se solta e atinge um pedestre, um curto-circuito que provoca incêndio e danifica a casa vizinha, um vaso que cai da sacada sobre um carro estacionado, ou um acidente envolvendo convidados dentro da propriedade.
Essa cobertura ganha relevância especial em imóveis de veraneio porque a casa costuma receber visitas em temporadas — parentes, amigos, locatários de curta temporada — e o fluxo de pessoas aumenta a probabilidade de incidentes. O limite padrão varia entre R$ 50 mil e R$ 300 mil, dependendo da seguradora e do plano contratado. Para imóveis alugados por temporada, a recomendação é revisar esse limite, pois a exposição a terceiros é significativamente maior.
Casa de praia alugada por temporada: o seguro residencial cobre?
O seguro residencial tradicional não cobre, por padrão, imóveis alugados por temporada com fins comerciais. Quando o proprietário anuncia a casa em plataformas como Airbnb, Booking ou Vrbo, a atividade deixa de ser exclusivamente residencial e passa a ter caráter de exploração econômica — o que altera a classificação de risco e exige uma apólice específica ou uma extensão de cobertura contratada junto à seguradora. Ocultar essa informação pode levar à negativa de sinistro.
Se o imóvel é alugado apenas para amigos e familiares, sem contrapartida financeira, a situação é diferente: a apólice residencial comum costuma cobrir danos causados por esses ocupantes, desde que a ocupação seja eventual e não configure locação comercial. A linha divisória é a habitualidade e a remuneração. Quem aluga por temporada de forma recorrente precisa declarar essa condição e contratar cobertura compatível.
Seguro residencial vs. seguro para locação por temporada (Airbnb e afins)
O seguro para locação por temporada difere do residencial em três pontos centrais: cobertura de danos causados por hóspedes, responsabilidade civil ampliada para terceiros e proteção contra perda de renda por cancelamento ou interdição do imóvel. Algumas seguradoras brasileiras oferecem produto específico para anfitriões, que combina cobertura de danos ao imóvel com responsabilidade civil para o período de locação e, em alguns planos, cobertura de móveis e enxoval danificados por hóspedes.
O seguro residencial para casa alugada segue outra lógica: ele protege o inquilino que mora no imóvel, não o proprietário que explora locação. Para o proprietário de casa de praia que aluga por temporada, o caminho correto é contratar um seguro residencial com cláusula de locação eventual ou um seguro específico para anfitriões. A diferença de preço entre as duas modalidades costuma ser justificada pela amplitude de cobertura em situações de uso comercial.
O que o AirCover cobre e por que ele não substitui um seguro residencial
O AirCover é o programa de proteção oferecido pelo Airbnb aos anfitriões, com cobertura de até US$ 3 milhões para danos ao imóvel e US$ 1 milhão para responsabilidade civil. Ele cobre danos causados por hóspedes a móveis, eletrodomésticos, paredes, pisos e pertences do anfitrião, além de situações como danos por animais de estimação autorizados e limpeza profunda em casos específicos. No entanto, o AirCover não é um seguro: é uma garantia contratual da plataforma, com regras próprias de acionamento, prazos e exclusões.
O AirCover não cobre danos decorrentes de desgaste natural, maresia, problemas estruturais, eventos climáticos, incêndio, roubo praticado por terceiros sem relação com a locação, nem danos causados fora do período de hospedagem. Também não cobre o imóvel quando ele está vazio entre uma locação e outra — justamente o período de maior vulnerabilidade de uma casa de praia. Por isso, a recomendação técnica é tratar o AirCover como camada complementar, nunca como substituto de uma apólice residencial adequada ao uso misto do imóvel.
Como contratar o seguro ideal para sua casa de veraneio
A contratação de seguro para casa de veraneio exige mais cuidado do que a da residência principal, porque as condições variam significativamente entre seguradoras. O ideal é trabalhar com um corretor que conheça as particularidades de imóveis de uso ocasional e consiga comparar cláusulas, limites e exclusões de diferentes apólices. A cotação deve ser feita com base em informações precisas sobre o imóvel, o uso real e o perfil de ocupação.
Passo a passo: da cotação à emissão da apólice
- Levantamento de informações: endereço, metragem, ano de construção, tipo de construção, uso do imóvel e bens a segurar.
- Definição de coberturas: escolher básicas e adicionais conforme o perfil de risco do imóvel.
- Cotação em múltiplas seguradoras: comparar prêmio, limites, franquias e condições de desocupação.
- Análise das condições: ler cláusulas de imóvel desocupado, exclusões e procedimentos de sinistro.
- Vistoria ou fotos: algumas seguradoras exigem vistoria prévia ou fotografias do imóvel.
- Emissão da apólice: após pagamento, a apólice é emitida e o segurado recebe as condições gerais.
O prazo entre a cotação e a emissão costuma ser de 1 a 5 dias úteis, dependendo da necessidade de vistoria. Imóveis de alto valor ou com histórico de sinistros podem passar por análise adicional. Durante esse período, o imóvel ainda não está coberto, por isso a contratação deve ser feita com antecedência em relação à temporada de uso.
Documentos necessários e informações sobre o imóvel
A documentação exigida para contratar seguro de casa de veraneio é relativamente simples: CPF ou CNPJ do segurado, documento do imóvel (matrícula, escritura ou contrato de compra e venda), endereço completo e, em alguns casos, fotos atuais da fachada e dos ambientes internos. Para imóveis em condomínio, a seguradora pode solicitar informações sobre a administração e as áreas comuns. Se o imóvel for alugado por temporada, é preciso informar a frequência e a plataforma utilizada.
As informações sobre o imóvel que mais influenciam a cotação são: tipo de construção (alvenaria, madeira, mista), ano de construção, metragem total, número de pavimentos, existência de piscina, churrasqueira, área externa, sistemas de segurança instalados e distância do corpo de bombeiros mais próximo. A precisão desses dados evita divergências no momento do sinistro e garante que o valor segurado corresponda à realidade do imóvel.
Como declarar o valor do imóvel e dos bens sem pagar a mais
O valor segurado do imóvel deve corresponder ao custo de reconstrução da edificação, não ao valor de mercado do imóvel. Em casas de praia, onde o valor de mercado pode ser inflacionado pela localização, declarar o preço de venda como valor segurado gera prêmio desnecessariamente alto — a seguradora indeniza com base no custo de reconstruir, não no valor de revenda. O cálculo correto considera metragem, padrão de acabamento e custo de mão de obra na região.
Para os bens internos, o ideal é declarar o valor de reposição dos itens que efetivamente ficam no imóvel: móveis, eletrodomésticos, eletrônicos, enxoval, utensílios de cozinha e equipamentos de lazer. Itens de alto valor, como obras de arte, joias e equipamentos especiais, precisam ser averbados separadamente. Manter um inventário atualizado com fotos e notas fiscais facilita a comprovação em caso de sinistro e evita discussões sobre o valor dos bens.
Quanto custa segurar uma casa de praia? Preços e fatores que influenciam
O custo do seguro para casa de praia varia conforme uma combinação de fatores: localização, tipo de construção, valor segurado, coberturas contratadas, existência de equipamentos de segurança e o perfil de ocupação do imóvel. Em termos gerais, o prêmio anual de um seguro residencial para imóvel de veraneio costuma ficar entre 0,08% e 0,25% do valor segurado, dependendo dessas variáveis. Uma casa segurada em R$ 500 mil, por exemplo, pode ter prêmio anual entre R$ 400 e R$ 1.250.
Imóveis em condomínios fechados com vigilância tendem a ter prêmio menor do que casas isoladas em praias desertas. Da mesma forma, casas com alarme monitorado, câmeras e portões eletrônicos recebem descontos que podem chegar a 20% do prêmio. O agravamento por desocupação prolongada — quando aplicável — costuma variar entre 10% e 30%, dependendo da seguradora e do tempo de ausência declarado.
Tabela de preços por tipo de imóvel e cobertura (exemplos reais)
Os valores abaixo são estimativas de mercado para apólices residenciais com cobertura básica de incêndio, queda de raio e explosão, acrescida de danos elétricos, vendaval e furto qualificado. Os números servem como referência de ordem de grandeza, não como cotação vinculante — cada caso exige análise individualizada.
- Apartamento de praia 70 m², valor segurado R$ 300 mil: prêmio anual entre R$ 350 e R$ 700.
- Casa de praia 120 m², valor segurado R$ 500 mil: prêmio anual entre R$ 550 e R$ 1.100.
- Casa de campo 200 m², valor segurado R$ 800 mil: prêmio anual entre R$ 900 e R$ 1.800.
- Casa de praia de alto padrão 350 m², valor segurado R$ 1,5 milhão: prêmio anual entre R$ 1.800 e R$ 3.500.
- Imóvel alugado por temporada, valor segurado R$ 500 mil: prêmio anual entre R$ 800 e R$ 1.600.
A franquia também influencia o preço: apólices com franquia reduzida custam mais, enquanto franquias maiores reduzem o prêmio. Para imóveis de veraneio, uma franquia padrão de R$ 500 a R$ 1.000 costuma ser adequada, já que sinistros de pequeno valor são menos prováveis do que eventos de média e grande proporção. A escolha da franquia deve equilibrar o custo anual com a capacidade financeira de arcar com o valor em caso de sinistro.
Dicas para reduzir o custo sem perder proteção
- Instale alarme monitorado e câmeras: descontos de até 20% em muitas seguradoras.
- Prefira condomínios fechados: a vigilância coletiva reduz o risco e o prêmio.
- Revise o valor segurado anualmente: evite pagar por valor inflacionado ou desatualizado.
- Agrupe apólices na mesma seguradora: desconto de fidelidade para auto, residencial e vida.
- Escolha franquia adequada: franquia maior reduz o prêmio sem comprometer a proteção.
- Mantenha manutenção em dia: telhado, instalações elétricas e hidráulicas conservadas reduzem risco.
A instalação de dispositivos de proteção é a forma mais eficaz de reduzir o prêmio sem cortar coberturas. Alarmes com monitoramento 24 horas, sensores de presença, câmeras com acesso remoto e fechaduras reforçadas demonstram à seguradora que o imóvel tem proteção ativa mesmo quando desocupado. O investimento em segurança se paga em poucos anos com a economia no prêmio e, mais importante, reduz a probabilidade de sinistro.
Perguntas frequentes sobre seguro residencial para casa de praia e veraneio
O seguro residencial cobre casa de praia que fica fechada a maior parte do ano?
Sim, desde que a condição de imóvel de veraneio seja declarada na contratação. Apólices específicas para uso ocasional preveem a desocupação prolongada e mantêm as coberturas ativas. O que muda são eventuais agravamentos de prêmio e a exigência de medidas de proteção, como alarme ou vigilância, para imóveis que ficam mais de 30 dias consecutivos fechados.
Preciso avisar a seguradora que o imóvel é de veraneio?
Sim, obrigatoriamente. A omissão dessa informação configura declaração inexata de risco e pode levar à negativa de sinistro, redução de indenização ou até cancelamento da apólice. O questionário de risco da seguradora pergunta expressamente sobre o uso do imóvel, e a resposta deve refletir a realidade: imóvel de veraneio, uso ocasional ou locação por temporada.
O seguro residencial cobre aluguel por temporada (Airbnb, Booking)?
Não na apólice residencial padrão. A locação por temporada com fins comerciais exige contratação de cobertura específica ou extensão para anfitriões. O AirCover do Airbnb oferece proteção limitada a danos causados por hóspedes, mas não substitui o seguro residencial, pois não cobre eventos climáticos, incêndio, roubo fora do período de locação ou danos estruturais.
Casa de praia em condomínio fechado precisa de seguro?
Sim. O seguro do condomínio cobre apenas as áreas comuns — portaria, salão de festas, piscina coletiva, jardins, fachada em alguns casos — e não se estende ao interior das unidades. Danos dentro do apartamento ou casa, bens pessoais, responsabilidade civil do morador e perdas por furto qualificado dentro da unidade exigem apólice individual contratada pelo proprietário.
O que fazer se o imóvel for invadido ou depredado durante minha ausência?
O primeiro passo é registrar boletim de ocorrência na delegacia mais próxima, documentando o ocorrido com fotos e vídeos. Em seguida, acionar a seguradora pelo canal de sinistros, respeitando o prazo estipulado na apólice — geralmente de 1 a 3 dias úteis após o conhecimento do fato. Não mexa no local antes da vistoria do perito, exceto para conter danos que possam se agravar, como vazamentos ou exposição à chuva. Guarde todos os comprovantes de reparos emergenciais para reembolso.
Seguro residencial cobre danos causados por maresia ou umidade?
Não. Maresia e umidade são considerados desgaste natural, manutenção inadequada ou vício construtivo, e estão expressamente excluídos das apólices residenciais. A corrosão causada pela maresia é um processo lento e previsível, que pode ser mitigado com manutenção preventiva — pintura anticorrosiva, proteção de esquadrias, revisão periódica de instalações —, mas não configura sinistro coberto. Danos súbitos e acidentais decorrentes de eventos cobertos, como vazamento de tubulação, são indenizáveis.
Conclusão: vale a pena contratar um seguro para casa de praia?
Vale, e a decisão se justifica por uma lógica simples: o imóvel de veraneio concentra risco em um ativo que fica desprotegido a maior parte do ano. O custo anual do seguro — frequentemente inferior a uma diária de alta temporada — é pequeno diante do prejuízo potencial de um incêndio, um vendaval destrutivo ou um furto qualificado com perda de todos os bens internos. Para quem já tem seguro na residência principal, a extensão para a casa de praia costuma ser ainda mais acessível.
A decisão correta passa por contratar uma apólice que reflita o uso real do imóvel: declarar a condição de veraneio, incluir as coberturas adequadas ao perfil de exposição e, se houver locação por temporada, contratar a modalidade compatível. Consultores de seguros especializados conseguem comparar condições entre seguradoras e montar uma apólice sob medida, evitando as armadilhas mais comuns de exclusão e limite insuficiente. O seguro de casa de praia não é um luxo — é a forma mais eficiente de proteger um patrimônio que, por natureza, fica longe dos olhos do dono na maior parte do ano.