
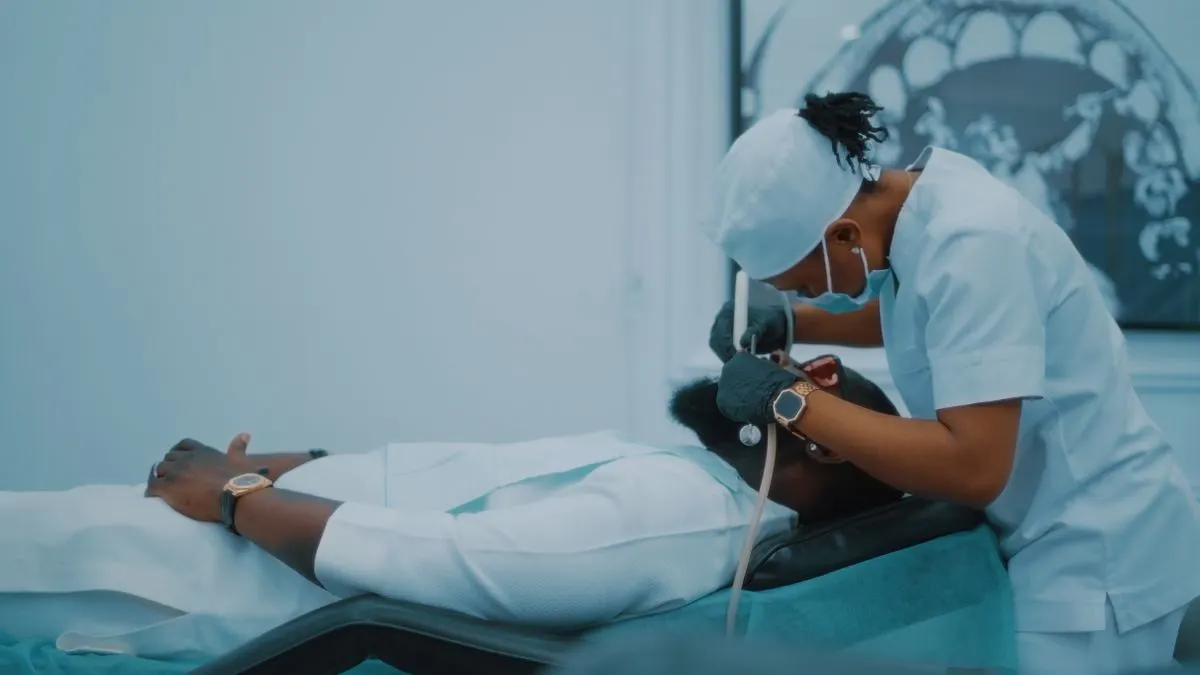
Descobrir se um plano odontológico empresarial vale a pena para pequena empresa exige mais do que comparar mensalidades. Para o gestor que responde pelo orçamento, a decisão envolve custo fixo por colaborador, adesão da equipe e o impacto real na rotina do negócio — seja para cumprir uma convenção coletiva, seja como benefício estratégico de retenção de talentos.
A conta muda de figura quando se olha o que está incluído. Muitos contratos corporativos oferecem rede credenciada ampla, cobertura para exames e urgência, mas também carregam carências e limitações que só aparecem na hora do uso. Uma pequena empresa com dez ou quinze funcionários pode ter condições de negociação diferentes de uma de cinquenta, e é exatamente nesse ponto que a análise técnica faz diferença.
Neste artigo, você vai entender os critérios objetivos para avaliar o custo-benefício, o que observar nas cláusulas antes de assinar e como a estrutura do plano se compara a alternativas individuais. O objetivo é dar ao tomador de decisão um roteiro claro para escolher com segurança.
Vale a pena ter um plano odontológico empresarial em uma pequena empresa?
Para uma pequena empresa, cada real investido em benefícios precisa se justificar em retenção, produtividade ou atração de mão de obra. O plano odontológico empresarial entra nessa conta com uma vantagem rara: é um dos benefícios de menor custo por funcionário no mercado brasileiro, com mensalidades que frequentemente ficam entre R$ 15 e R$ 45 por colaborador, dependendo da operadora e da cobertura. Em comparação com um plano de saúde, que pode custar de R$ 200 a R$ 600 por vida, o odontológico representa um acréscimo marginal no orçamento de RH.
O retorno, porém, não é apenas financeiro. Pesquisas do setor odontológico indicam que problemas bucais não tratados estão entre as causas mais comuns de faltas ao trabalho por dor e infecção. Uma cárie profunda ou um abscesso periodontal não esperam o fim de semana — e, sem cobertura, o funcionário adia o tratamento, agrava o quadro e acaba se afastando. O plano inverte essa lógica: transforma a ida ao dentista em rotina preventiva, não em emergência.
Vale a pena quando a empresa enxerga o benefício como ferramenta de gestão de pessoas, e não como despesa acessória. Em setores com alta rotatividade — varejo, alimentação, logística —, um pacote de benefícios que inclua odontológico costuma reduzir o turnover em percentuais que superam o custo do plano. Para empresas com menos de 10 funcionários, a viabilidade existe, mas exige atenção ao modelo de contratação e à negociação com a operadora, pontos que detalharemos adiante.
Benefícios de oferecer plano odontológico para funcionários
O plano odontológico empresarial não é um benefício isolado: ele se conecta diretamente à saúde geral do trabalhador e à percepção de valor que ele tem sobre a empresa. Diferentemente de outros benefícios, o odontológico gera uso frequente e visível — o funcionário percebe o benefício em ação a cada consulta de limpeza, restauração ou tratamento de canal. Essa recorrência reforça o vínculo com o empregador de forma contínua, não apenas no momento da contratação.
Além disso, o custo administrativo é baixo. A adesão é coletiva, a cobrança é por boleto ou débito em conta, e a operadora cuida da rede credenciada e dos reembolsos. Para o gestor de uma pequena empresa, isso significa um benefício que não consome horas de gestão interna — diferentemente de reembolsos manuais de despesas médicas, por exemplo.
Aumento da satisfação e retenção de talentos
Em mercados competitivos, a diferença entre reter um colaborador treinado e perder para o concorrente pode estar em um benefício que o outro não oferece. O plano odontológico aparece com destaque em pesquisas de clima organizacional como um dos benefícios mais valorizados por funcionários de renda média, justamente porque cobre uma despesa que pesa no orçamento familiar. Um tratamento de canal em clínica particular custa, em média, de R$ 800 a R$ 1.500 — valor que o plano absorve quase integralmente.
Para o empregador, o efeito é direto na retenção: o custo de substituir um funcionário — com recrutamento, treinamento e curva de aprendizado — costuma representar de 50% a 150% do salário anual da posição. Um plano odontológico de R$ 30 mensais por funcionário, portanto, paga-se com a retenção de um único colaborador ao longo do ano.
Redução do absenteísmo por problemas de saúde bucal
Dados da Organização Mundial da Saúde apontam que as doenças bucais afetam cerca de 3,5 bilhões de pessoas no mundo, sendo a cárie não tratada a condição mais prevalente. No ambiente de trabalho, isso se traduz em faltas por dor de dente, consultas de emergência e complicações que poderiam ter sido evitadas com prevenção. Um plano odontológico com cobertura de limpeza semestral e restaurações reduz significativamente essas ausências.
Estudos de medicina do trabalho indicam que a dor odontológica é uma das principais causas de atendimento ambulatorial em empresas, competindo com dores lombares e cefaleias. Ao garantir acesso a tratamento preventivo e curativo, o empregador ataca a raiz do problema: o funcionário não falta porque está doente, mas porque não tinha como se tratar antes de a dor se tornar incapacitante.
Melhora da produtividade e do clima organizacional
A produtividade não é afetada apenas pelas faltas. Um funcionário com dor de dente presente no posto de trabalho rende menos, comete mais erros e tem maior irritabilidade. Esse fenômeno, conhecido como presenteísmo, é de difícil mensuração, mas amplamente documentado em estudos de saúde ocupacional. O plano odontológico reduz o presenteísmo ao eliminar a dor crônica e o desconforto que acompanham problemas bucais não tratados.
No clima organizacional, o benefício funciona como sinal de cuidado. Em pequenas empresas, onde a relação entre gestor e equipe é mais próxima, oferecer plano odontológico comunica que a empresa se preocupa com a saúde do funcionário para além do que a lei exige. Esse gesto tem peso desproporcional em times enxutos, onde cada pessoa percebe diretamente a atenção recebida.
Custo-benefício: quanto custa e como economizar
O plano odontológico empresarial é, historicamente, um dos benefícios de saúde com melhor relação custo-benefício no Brasil. A mensalidade por funcionário varia conforme a operadora, a abrangência da rede, o tipo de cobertura e o número de vidas no contrato. Em contratos coletivos empresariais, os valores costumam ser de 30% a 50% menores do que os planos individuais equivalentes, porque a operadora dilui o risco em uma carteira maior e reduz custos de aquisição.
Para uma pequena empresa, o cálculo deve considerar não apenas a mensalidade, mas também o que está incluso: coparticipação, reembolso, inclusão de dependentes e cobertura de procedimentos de maior complexidade. Um plano barato com coparticipação alta pode sair mais caro na prática do que um plano um pouco mais caro com cobertura integral, dependendo do perfil de uso da equipe.
Comparação com plano de saúde tradicional
A diferença de custo entre plano odontológico e plano de saúde é abissal. Enquanto um plano de saúde empresarial básico para uma pequena empresa custa, em média, de R$ 180 a R$ 450 por funcionário, o odontológico fica entre R$ 15 e R$ 60 na maioria das operadoras. Em termos percentuais, o odontológico representa de 5% a 15% do custo de um plano de saúde com cobertura ambulatorial e hospitalar.
Essa diferença faz do odontológico uma porta de entrada para empresas que ainda não conseguem arcar com plano de saúde, mas querem oferecer um benefício de saúde tangível. Em negociações sindicais ou acordos coletivos, o odontológico também aparece como alternativa de menor custo para atender a demandas por assistência à saúde sem comprometer o fluxo de caixa.
Modelos de contratação: por adesão, empresarial ou PME
Existem três modelos principais de contratação coletiva no mercado odontológico brasileiro. O primeiro é o empresarial clássico, em que a empresa contrata o plano para seus funcionários e pode subsidiar total ou parcialmente a mensalidade. O segundo é o por adesão, em que o funcionário é vinculado a uma entidade de classe — sindicato, associação ou cooperativa — e paga a mensalidade diretamente, com a empresa apenas facilitando o acesso. O terceiro é o modelo PME, criado por operadoras para atender empresas de pequeno porte com condições simplificadas e contratação rápida.
- Empresarial: empresa é a contratante, define subsídio e pode incluir dependentes.
- Por adesão: funcionário paga, empresa apenas viabiliza o vínculo com a entidade.
- PME: voltado a empresas com poucos funcionários, com carência reduzida e contratação simplificada.
Para pequenas empresas, o modelo PME costuma ser o mais acessível, pois elimina exigências de número mínimo de vidas que alguns contratos empresariais tradicionais impõem. O modelo por adesão, por outro lado, transfere o custo ao funcionário e pode ser uma alternativa quando a empresa não tem orçamento para subsidiar o benefício, mas quer oferecer acesso a preços coletivos.
Dicas para negociar valores e condições com a operadora
A negociação de um plano odontológico empresarial não se resume a comparar preços de tabela. Operadoras têm margem para ajustar valores em função do volume de vidas, da sinistralidade esperada e da concorrência local. Uma pequena empresa que cota com três ou quatro operadoras e apresenta as propostas lado a lado tem poder de barganha real, especialmente em cidades com forte concorrência entre redes credenciadas.
- Agrupe vidas: inclua dependentes na cotação para aumentar o volume e reduzir o custo por vida.
- Negocie carência: contratos coletivos frequentemente têm carência reduzida ou zerada para procedimentos básicos.
- Compare coparticipação: um plano com coparticipação baixa pode valer mais do que um desconto de R$ 2 na mensalidade.
- Peça reajuste travado: negocie cláusula de reajuste anual com teto definido em contrato.
- Use um corretor: consultores de seguros especializados acessam condições que a empresa sozinha não consegue.
Como escolher o melhor plano odontológico empresarial para sua pequena empresa
A escolha do plano ideal passa por quatro critérios objetivos: rede credenciada, cobertura, carência e reputação da operadora. Ignorar qualquer um deles pode gerar frustração na equipe — funcionário que descobre que o dentista de confiança não atende pelo plano ou que o tratamento necessário não está coberto tende a abandonar o benefício e culpar a empresa pela má escolha.
Para uma pequena empresa, o erro de escolha tem custo duplo: além da mensalidade paga por um plano que não é usado, há o desgaste interno de oferecer um benefício que não cumpre a promessa. Por isso, a análise precisa ser feita antes da assinatura do contrato, com participação de quem vai usar o plano — os funcionários.
Avalie a rede credenciada e a abrangência geográfica
A rede credenciada é o coração de qualquer plano odontológico. Antes de fechar contrato, verifique se há dentistas e clínicas próximos ao local de trabalho ou à residência dos funcionários. Em cidades menores ou regiões metropolitanas, a densidade da rede varia muito entre operadoras — uma operadora forte em São Paulo pode ter cobertura fraca no interior de Minas Gerais, por exemplo.
Peça a lista de credenciados da operadora e cruze com o CEP dos funcionários. Se a equipe está concentrada em um bairro ou município específico, priorize operadoras com presença relevante naquela região. A abrangência geográfica também importa para funcionários que viajam a trabalho ou que têm residência em cidades vizinhas.
Verifique a cobertura: quais procedimentos estão inclusos
Os planos odontológicos seguem o Rol de Procedimentos da ANS, que define a cobertura mínima obrigatória: consultas, limpeza, restaurações, extrações, radiografias, tratamento de canal, periodontia e cirurgias orais menores. O que varia entre planos é a inclusão de procedimentos de maior complexidade, como próteses, implantes e ortodontia, que podem ser oferecidos como cobertura adicional ou com coparticipação elevada.
- Básico: consultas, limpeza, restaurações, extrações e radiografias.
- Intermediário: inclui tratamento de canal, periodontia e cirurgias orais menores.
- Completo: adiciona próteses, implantes e ortodontia, geralmente com coparticipação.
Para uma pequena empresa, o plano intermediário costuma atender a maioria das necessidades da equipe, equilibrando custo e abrangência. Se a equipe tem perfil jovem com filhos, a inclusão de ortodontia pode ser um diferencial relevante — mas encarece a mensalidade e exige análise cuidadosa do orçamento.
Considere a carência e a portabilidade
A carência é o período entre a contratação do plano e o direito de usar determinados procedimentos. Em contratos coletivos empresariais, a ANS permite que a carência seja reduzida ou eliminada, diferentemente dos planos individuais, que seguem prazos máximos de 24 horas para urgências, 15 dias para consultas e 180 dias para procedimentos complexos. Na prática, muitos planos empresariais zeram a carência para procedimentos básicos e reduzem para 30 a 60 dias nos demais.
A portabilidade, por sua vez, permite que o funcionário que já tem plano odontológico individual ou de outra empresa migre sem cumprir nova carência, desde que atenda aos requisitos da ANS: estar em dia com as mensalidades e ter cumprido o prazo mínimo de permanência no plano anterior. Para empresas que contratam profissionais que já possuem plano, a portabilidade é um argumento de atração.
Analise a reputação da operadora e o suporte ao cliente
A reputação da operadora pode ser verificada em três fontes: o Índice de Reclamações da ANS, os canais de defesa do consumidor e a experiência de outras empresas da região. Operadoras com histórico de negativas de cobertura, demora em autorizações ou dificuldade de contato geram insatisfação que respinga na empresa contratante — afinal, é o RH que recebe a reclamação do funcionário.
O suporte ao cliente é especialmente crítico em pequenas empresas, que não têm estrutura de RH para intermediar conflitos com a operadora. Verifique se a operadora oferece canais digitais de atendimento, prazo de resposta para autorizações e um gestor de conta para o contrato empresarial. Esses detalhes fazem diferença no dia a dia do benefício.
Principais operadoras de plano odontológico empresarial no Brasil
O mercado brasileiro de planos odontológicos é concentrado em poucas operadoras de grande porte, que dominam a oferta de contratos empresariais. Cada uma tem perfil distinto de rede, cobertura e política comercial para pequenas empresas. Conhecer essas diferenças ajuda o gestor a direcionar a cotação para as operadoras que melhor atendem ao perfil da equipe.
Além das cinco operadoras detalhadas a seguir, existem operadoras regionais fortes em estados específicos — como a Odonto System, a Interodonto e a Dental Uni — que podem oferecer condições competitivas em determinadas praças. A escolha não deve se limitar às marcas nacionais; em muitos casos, uma operadora regional tem rede mais densa e preço mais agressivo na região de atuação.
OdontoPrev
A OdontoPrev é a maior operadora odontológica do Brasil, com mais de 8 milhões de beneficiários e presença em todos os estados. Sua rede credenciada é a mais ampla do mercado, o que a torna uma escolha segura para empresas com funcionários distribuídos em várias cidades. Para pequenas empresas, a operadora oferece linhas específicas com contratação simplificada e carência reduzida.
O ponto de atenção é o preço: a OdontoPrev costuma praticar mensalidades um pouco acima da média do mercado, justificadas pela abrangência da rede. Para empresas com equipe concentrada em uma única cidade, pode haver alternativas mais econômicas com cobertura equivalente naquela praça.
Amil Dental
A Amil Dental é o braço odontológico do grupo Amil, uma das maiores operadoras de saúde do país. Sua rede credenciada é forte nas capitais e regiões metropolitanas do Sudeste e Sul, com menor densidade em cidades do interior do Norte e Nordeste. Para pequenas empresas localizadas em grandes centros urbanos, a Amil Dental oferece boa relação entre preço e cobertura.
Um diferencial da Amil Dental é a integração com o ecossistema Amil: empresas que já possuem plano de saúde Amil podem negociar condições combinadas para o odontológico, com desconto na contratação conjunta. Essa sinergia vale para gestores que buscam consolidar benefícios em um único grupo operador.
Unimed Odonto
A Unimed Odonto opera de forma descentralizada, por meio das cooperativas Unimed regionais. Isso significa que a qualidade da rede e o preço variam significativamente de uma região para outra. Em estados onde a Unimed é forte — como Paraná, Santa Catarina e interior de São Paulo —, a Unimed Odonto costuma ter rede densa e preços competitivos. Em outras praças, a cobertura pode ser limitada.
Para pequenas empresas, a Unimed Odonto é uma opção interessante quando a cooperativa local tem boa reputação e a equipe está concentrada na área de atuação daquela Unimed. A negociação é feita diretamente com a cooperativa regional, o que permite condições personalizadas para empresas locais.
Bradesco Dental
O Bradesco Dental é o produto odontológico do grupo Bradesco Seguros, uma das maiores seguradoras do país. A rede credenciada é ampla, com forte presença em capitais e cidades médias. Para pequenas empresas, o Bradesco Dental oferece contratos coletivos com condições competitivas, especialmente quando combinados com outros produtos do grupo — como seguro de vida em grupo ou plano de saúde Bradesco.
O Bradesco Dental se destaca pela solidez da marca e pela padronização do atendimento em todo o território nacional. Empresas que valorizam previsibilidade e suporte estruturado encontram na operadora um perfil institucional que reduz o risco de surpresas operacionais.
GNDI (Grupo NotreDame Intermédica)
O Grupo NotreDame Intermédica, hoje parte do grupo Hapvida, oferece plano odontológico integrado à sua rede de saúde. A força da GNDI está na rede própria de clínicas, que garante controle de qualidade e preços competitivos em regiões específicas — principalmente no Sudeste e Nordeste, onde o grupo tem forte atuação. Para pequenas empresas nessas regiões, a GNDI pode oferecer custo-benefício acima da média.
O modelo de rede própria, porém, limita a liberdade de escolha do funcionário: ele precisa usar as clínicas do grupo, o que pode ser um ponto negativo para equipes que valorizam a liberdade de escolher o dentista. Avalie se a localização das clínicas GNDI é conveniente para a maioria dos funcionários antes de fechar o contrato.
Passo a passo para contratar um plano odontológico empresarial
A contratação de um plano odontológico empresarial envolve quatro etapas que, se executadas com método, evitam retrabalho e garantem que o benefício atenda às expectativas da equipe. O processo completo, do levantamento inicial à comunicação interna, leva de duas a seis semanas, dependendo da agilidade da operadora e da complexidade do contrato.
Um erro comum em pequenas empresas é pular a etapa de levantamento e contratar o plano com base apenas no preço. O resultado é um benefício que ninguém usa, porque a rede não atende à localização da equipe ou a cobertura não cobre o que os funcionários precisam. O passo a passo abaixo evita esse desperdício.
Levante a demanda e o perfil dos funcionários
Antes de cotar qualquer plano, pergunte à equipe o que ela espera do benefício. Um questionário simples — presencial ou em formulário digital — com perguntas sobre faixa etária, presença de dependentes, uso atual de plano odontológico e preferência por dentista específico fornece a base para a escolha. Esse levantamento também engaja os funcionários no processo, aumentando a adesão posterior.
O perfil da equipe define o tipo de cobertura: equipes jovens com filhos pequenos tendem a valorizar ortodontia; equipes mais maduras priorizam próteses e periodontia. O levantamento evita que a empresa pague por coberturas que ninguém usa ou deixe de fora o que é essencial para a maioria.
Solicite cotações personalizadas
Com o perfil da equipe em mãos, solicite cotações a pelo menos três operadoras, especificando o número de vidas, a faixa etária média, a localização dos funcionários e as coberturas desejadas. Cotações genéricas, sem essas informações, tendem a vir com preços de tabela e condições menos favoráveis. A cotação personalizada permite que a operadora ajuste a proposta à realidade da empresa.
Um corretor de seguros com atuação em benefícios corporativos pode intermediar esse processo, reunindo propostas comparáveis e negociando condições que a empresa sozinha dificilmente obteria. A contratação de benefícios em grupo segue lógica semelhante: volume de vidas e perfil da equipe são os principais argumentos de negociação.
Leia o contrato com atenção: cláusulas de reajuste e fidelidade
O contrato de plano odontológico empresarial contém cláusulas que definem o custo real do benefício ao longo do tempo. As duas mais importantes são a de reajuste anual e a de fidelidade. O reajuste costuma ser atrelado à sinistralidade da carteira ou a um índice definido em contrato — negocie um teto e um índice previsível, como o IPCA, para evitar surpresas no aniversário do contrato.
A cláusula de fidelidade define o prazo mínimo de permanência, geralmente de 12 meses, com multa para cancelamento antecipado. Verifique se a multa é proporcional ao tempo restante e se há previsão de cancelamento sem penalidade em caso de encerramento das atividades da empresa. Esses detalhes protegem o fluxo de caixa em cenários de reestruturação.
Implemente a comunicação interna sobre o benefício
O plano só gera valor se os funcionários souberem como usá-lo. A comunicação interna deve explicar, em linguagem simples: o que está coberto, como localizar o dentista credenciado, como funciona a coparticipação (se houver) e quais são os prazos de carência. Um guia de bolso ou um e-mail com perguntas frequentes resolve a maioria das dúvidas iniciais.
Inclua na comunicação o contato do responsável pelo benefício na empresa — geralmente alguém do RH ou da administração — para onde o funcionário possa recorrer em caso de problemas com a operadora. Esse canal de suporte interno reduz a frustração e evita que o funcionário abandone o plano por falta de orientação.
Perguntas frequentes sobre plano odontológico empresarial para pequenas empresas
Qual o valor médio de um plano odontológico empresarial por funcionário?
O valor médio fica entre R$ 15 e R$ 60 por funcionário, dependendo da operadora, da cobertura e do número de vidas. Planos básicos com rede local podem sair por menos de R$ 20; planos completos com ortodontia e próteses em operadoras nacionais podem passar de R$ 50. Dependentes são cobrados à parte, geralmente com desconto em relação ao titular.
É obrigatório oferecer plano odontológico para funcionários?
Não. A legislação trabalhista brasileira não obriga o empregador a oferecer plano odontológico, diferentemente do que ocorre com o vale-transporte e o FGTS. O benefício é facultativo e, quando oferecido, segue as regras da ANS e do contrato firmado com a operadora. Empresas que optam por oferecer podem deduzir o custo como despesa operacional no lucro real.
Pequenas empresas podem contratar plano odontológico com menos de 10 funcionários?
Sim. Muitas operadoras aceitam contratos empresariais a partir de 2 ou 3 vidas, especialmente nas linhas PME. Algumas operadoras exigem mínimo de 5 ou 10 vidas para contratos empresariais tradicionais, mas as linhas específicas para pequenas empresas flexibilizam essa exigência. Consulte um corretor para identificar as operadoras que aceitam o porte da sua empresa.
Quais procedimentos odontológicos são cobertos pelos planos empresariais?
O Rol da ANS garante cobertura mínima de consultas, limpeza, aplicação de flúor, restaurações, extrações, radiografias, tratamento de canal, periodontia e cirurgias orais menores. Procedimentos como implantes, próteses e ortodontia podem ser incluídos como cobertura adicional, geralmente com coparticipação. Verifique o contrato para saber exatamente o que está incluso.
Existe carência para uso do plano odontológico empresarial?
Em contratos coletivos empresariais, a carência pode ser reduzida ou eliminada por negociação com a operadora. Quando existe, costuma ser de 24 horas para urgências, 15 dias para consultas e procedimentos básicos, e 30 a 60 dias para procedimentos complexos. A portabilidade de carência também é possível para funcionários que já possuem plano odontológico anterior.
Como funciona a coparticipação em planos odontológicos?
A coparticipação é um valor pago pelo funcionário a cada procedimento realizado, além da mensalidade. Pode ser um percentual do custo do procedimento ou um valor fixo por tipo de tratamento. Planos com coparticipação têm mensalidade menor, mas geram custo variável para o funcionário — avalie o perfil de uso da equipe antes de optar por esse modelo.
O plano odontológico empresarial pode ser estendido a dependentes?
Sim. A maioria dos contratos empresariais permite a inclusão de dependentes — cônjuge, filhos e, em alguns casos, pais — mediante pagamento de mensalidade adicional por dependente. A inclusão de dependentes aumenta o volume de vidas e pode melhorar as condições de negociação com a operadora, além de ampliar o valor percebido do benefício.
Qual a diferença entre plano odontológico e seguro odontológico?
O plano odontológico funciona por rede credenciada: o funcionário escolhe um dentista da lista e a operadora paga diretamente o profissional. O seguro odontológico funciona por reembolso: o funcionário escolhe qualquer dentista, paga o procedimento e solicita reembolso à seguradora, dentro dos limites da apólice. O plano é mais comum no ambiente corporativo; o seguro oferece mais liberdade, mas com custo geralmente maior.
Para empresas que avaliam outros benefícios de proteção, vale comparar o plano odontológico com o seguro de vida individual ou empresarial — ambos podem compor um pacote de benefícios que atrai e retém talentos em pequenas empresas. A decisão final deve considerar o orçamento disponível e o perfil da equipe, sempre com o suporte de consultores de seguros especializados para comparar condições reais de mercado.